
254元的成片,0.5美元的單集:AI短劇出海的兩張價目表
以254元的個人製作案例與單集0.5美元的海外定價為座標,拆解AI短劇出海的成本改寫、平臺分潤規則與監管變數,並推演三種收場情境。
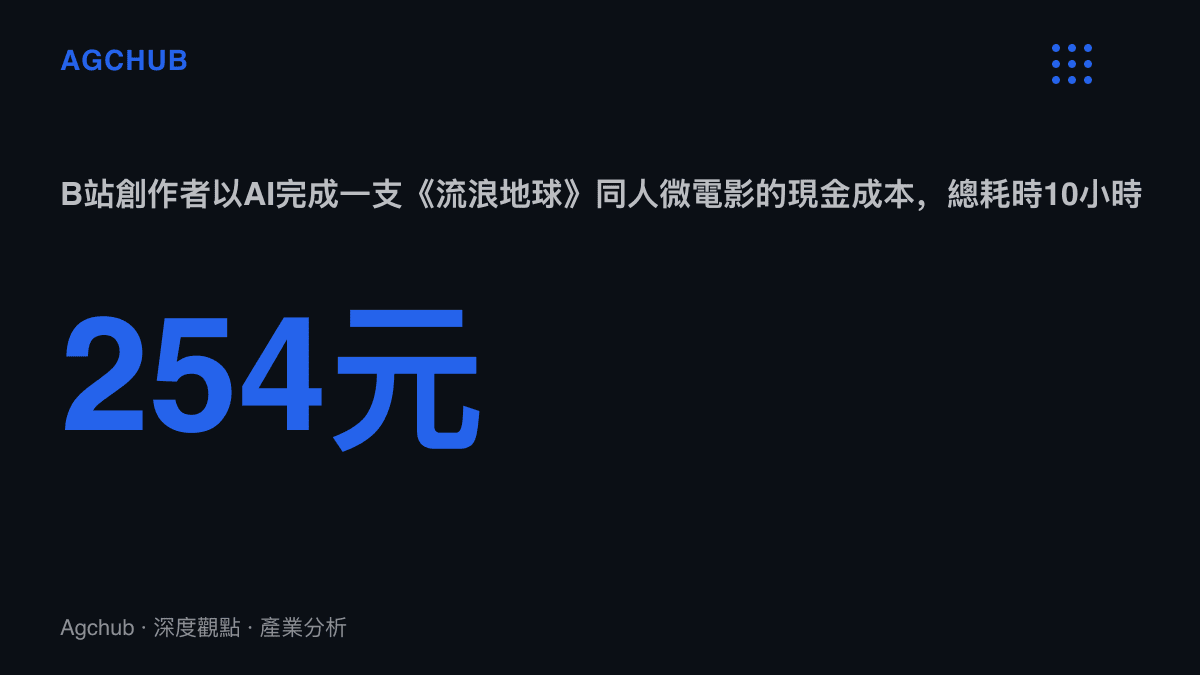
在B站創作者「有點躺平夠了的老丁」的標題裡,一支《流浪地球》同人微電影只交代了兩個數字:總花費254元人民幣,總耗時10小時。同一頁搜尋結果的上方,另一支片長20分58秒的影片問「全世界都開始刷紅果短劇了?中國AI短劇是怎麼出海成功的?」,累積10.9萬播放;再往下,有影片以「不到1年下載破億」描述字節跳動的海外短劇應用PineDrama,並追問錢到底被誰賺走。三個條目並置,正好框住這門生意的三個端點:製作成本的地板、內容的出海口、平臺規模的天花板。
先塌下來的是成本表
傳統豎屏短劇的報價邏輯很直觀。以常見的60到100集體量計,真人承製行情落在每部數十萬元人民幣,精品化項目站上百萬元,科目涵蓋演員片酬、劇組薪酬、場地器材與後期。中國網絡視聽協會《中國微短劇行業發展白皮書(2024)》給出的市場規模約504億元,首次超過同年約425億元的電影總票房。市場越大,承製端的報價越往上走。
AI換掉的正是這張成本表的骨幹。工序被重組為網文改編、分鏡腳本、逐鏡生成(從業者的說法叫「抽卡」)、配音剪輯與上架分發。片酬、場地與器材整批消失,浮上來的是工具訂閱費、算力支出與剪輯工時。254元的個人案例是極端值,工作室口徑的AI短劇單部成本大致壓在數萬元等級,實際數字取決於良率:一個鏡頭生成數十次才挑出一次可用畫面並不罕見。
品質折損集中在人臉一致性、肢體動作與口型對位,這解釋了出海初期為何以「漫劇」為主力。動態漫的畫面質感天然掩蓋生成破綻,成本又比真人路線再低一階。B站上「tk漫劇上架全流程」的教學影片累積6.1萬播放,AI動態漫教程承諾「7天掌握、直接接單變現」,兩天內2.1萬播放。教學市場比作品市場先繁榮:影視颶風的16課時AI實戰課免費片段有32.3萬播放,隨風老師的AI動漫短劇主課開到33課時,2024年11月就出現片長59分鐘的TikTok短劇推廣「從0到1」教程。
價目表:一集0.5美元的算術
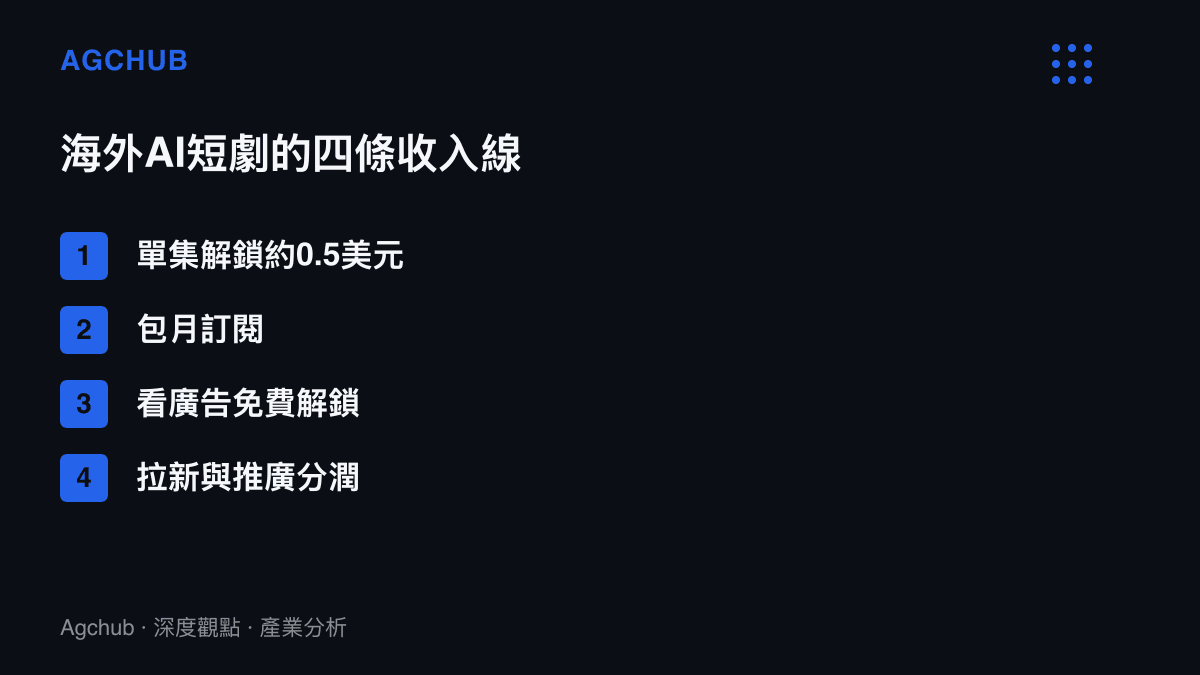
海外端的使用者付費結構分三層:單集解鎖、包月訂閱、看廣告免費解鎖,另有拉新與推廣分潤。教學影片的標題直接標價:「老外一集付0.5美元」。以一部80集、看到結局的全程解鎖計,單一使用者累計付費約40美元,約當美國主流串流平臺兩到三個月的月費。單價極小,營收必須靠基數與完播率堆疊,充值轉化的每一個百分點都被計算得很緊。
需求側的證據不算少。川神的直播間裡,一則超級留言讓緬北詐騙題材的AI短劇連播12小時,剪輯版2.5萬播放;《一條破船,養活一個家》這類家庭倫理題材的「一口氣看完」版本也有1.3萬播放。韓語圈的側寫更有意思:雲禾譯叢配上字幕的影片裡,韓國主播一路吐槽中國AI短劇的粗糙,結尾卻轉向擔憂「美國太慢」。吐槽與焦慮並存,代表內容已經進入對方市場的視野。
本地化成本的變化是出海範圍擴張的直接推手。AI配音與翻譯把單一語種的改編成本壓到過去的零頭,泰語、葡語、阿拉伯語這類過去不值得單獨開線的市場,現在可以按試錯成本計價。
平臺從渠道變成玩家
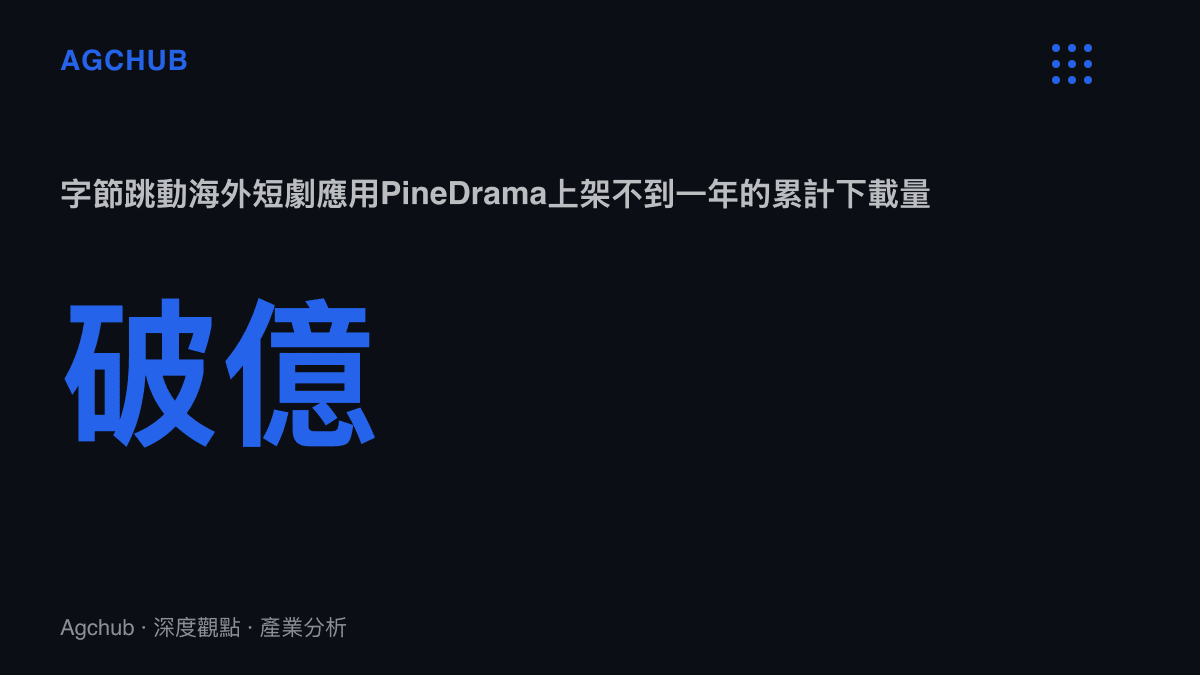
市場格局的名單幾乎全是中國背景的應用:ReelShort、DramaBox、ShortMax長期佔據歐美娛樂下載榜前排,字節跳動的PineDrama在海外複製紅果的免費模式,上架不到一年下載破億。下載量與收入並不同步,「錢到底被誰賺走了」被直接寫進影片標題,顯示分潤結構本身有爭議:免費模式把收入押在廣告分帳,內購口徑的數字並不突出。
跨週期對照可以看得更清楚。2023年底ReelShort衝上美國App Store娛樂榜前列時,出海主力仍是真人承製,門檻是資本;兩年後供給主力換成生成工具,門檻變成工時。國內的對照組是紅果,這個平臺以免費加廣告把日活推到近兩億,我們先前在綠泡泡對上紅果的免費短劇之戰裡拆過流量成本內部化的邏輯;PineDrama等於把同一套算式搬到海外,考驗的是海外廣告填充率能否撐起內容成本。
渠道端正在收緊規則。TikTok親自下場拍短劇,有創作者立刻追問「出海熱度能不能變成訂單」;YouTube提高了夥伴計畫門檻,被教學作者直接寫進標題。「窗口期」是這個圈子的高頻詞:7月的影片說「tk確實有窗口期」,收穫4118播放;「窗口期還有多久」每隔幾週被重新問一次。當渠道方從抽成者變成內容方,承製方與矩陣帳號的議價位置只會後移。
兩道監管閘門
國內端,廣電總局自2024年起對微短劇實施分類分層審核,30萬元投資額是分界線,之下的多數AI短劇落入平臺自審範圍。AI把成本壓到門檻以下,備案負擔變輕,但平臺的連帶責任變重,這道結構我們在「不燒心」熱梗與AI短劇的成本結構裡拆解過。出海端,搜尋頁上一支4625播放的影片聚焦「2萬億大模型,出口受限」的新規討論;若生成模型按參數規模設限,工具鏈被迫分叉,成本表得重算一遍。版權是另一個懸項,同人式取材在海外平臺的下架風險高於國內,取材既有影視IP的內容出海時要另計授權成本。
誰受惠、誰承壓
受惠名單按確定性排序:AI工具與算力方收訂閱,收入與內容成敗脫鉤;網文IP方握有番茄小說等書庫,原料近乎零邊際;平臺掌握分潤規則,內購與廣告兩頭都記在其帳上;教學課程對入局者收費,回收期先於作品。
承壓名單同樣清楚。真人承製公司的報價開始被AI口徑比價;中腰部演員與劇組的需求收縮最直接;把積蓄押進「窗口期」的個人入局者,面對的是一個教學影片播放量普遍高於學員作品成交量的市場,多數參與者的收入來自後進者而非海外觀眾;仰賴內購的付費App,則要消化同質供給湧入後被推高的買量成本。
三種情境
情境一,平臺收編,機率最高:TikTok、YouTube與頭部App把AI短劇當標配供給,承製計件化,利潤集中於平臺、工具商與頭部IP方。情境二,窗口關閉:供給過剩推高獲客成本,單集0.5美元的客單價撐不住投放,市場出清後只剩自帶流量的IP與矩陣。情境三,規則收緊:模型出口管制或版權主張落地,工具與題材兩端同時加門檻,成本表重新上移,合規能力變成新的護城河。
回到開場那組數字。254元說明成本的地板可以多低,0.5美元說明單位售價可以多小,兩者之間撐起的是內容工業少見的低門檻規模試錯。窗口何時關閉沒有日程表,但搜尋頁上教「怎麼入局」的影片數量與播放量,本身就是供給端最即時的計數器。