
114年、103年、16年:1,100億美元好萊塢合併案的名字算術
派拉蒙天舞宣布與華納兄弟探索合併後的新公司沿用Skydance之名,本文從好萊塢四輪整併的金額階梯、合併後約2億串流訂戶的規模缺口與雙執行長分權設計,拆解名字選擇背後的估值考量與承壓方。
派拉蒙成立於1912年,華納兄弟成立於1923年,Skydance成立於2010年。10月2日,派拉蒙天舞執行長大衛·艾裏森宣布,與華納兄弟探索(WBD)的合併於下週完成後,新公司將掛上三塊招牌中最年輕的那一塊:Skydance。
這樁協議規模1,100億美元(約7,386億元人民幣)的交易,收購範圍涵蓋兩座百年片廠、兩個串流平臺、電視網與新聞機構,名稱卻留給一家成立16年的製作公司。名字的取捨是一則關於估值與包袱的資本選擇,答案藏在過去七年的整併史裡。
交割前的兩道監管成本
根據今年2月達成的協議,派拉蒙以1,100億美元收購華納兄弟探索,在一場持續數月的競購中擊敗Netflix,交割日訂於10月6日。競購戰之外,真正的時間成本花在監管。歐盟執委會以附條件方式放行,附帶條款包括十年內不得與環球影業達成協議;在美國,派拉蒙與州檢察長聯盟就反壟斷訴訟達成和解,交易才得以推進到收尾階段。
兩道關卡的性質不同。和解處理既有法律風險,一次結清;歐盟的十年條款屬於持續性約束,等於從新公司可合作的片單裡,預先移走一家主要競爭者。這類成本不會出現在交割新聞稿裡,但會逐年反映在授權與共同製作的選項清單上。交割前夕,華納兄弟另對亞馬遜提起訴訟,指控其挖角多名高管,人才爭奪的白熱化,恰好替整併期的組織鬆動下了註腳。
四輪整併的金額階梯
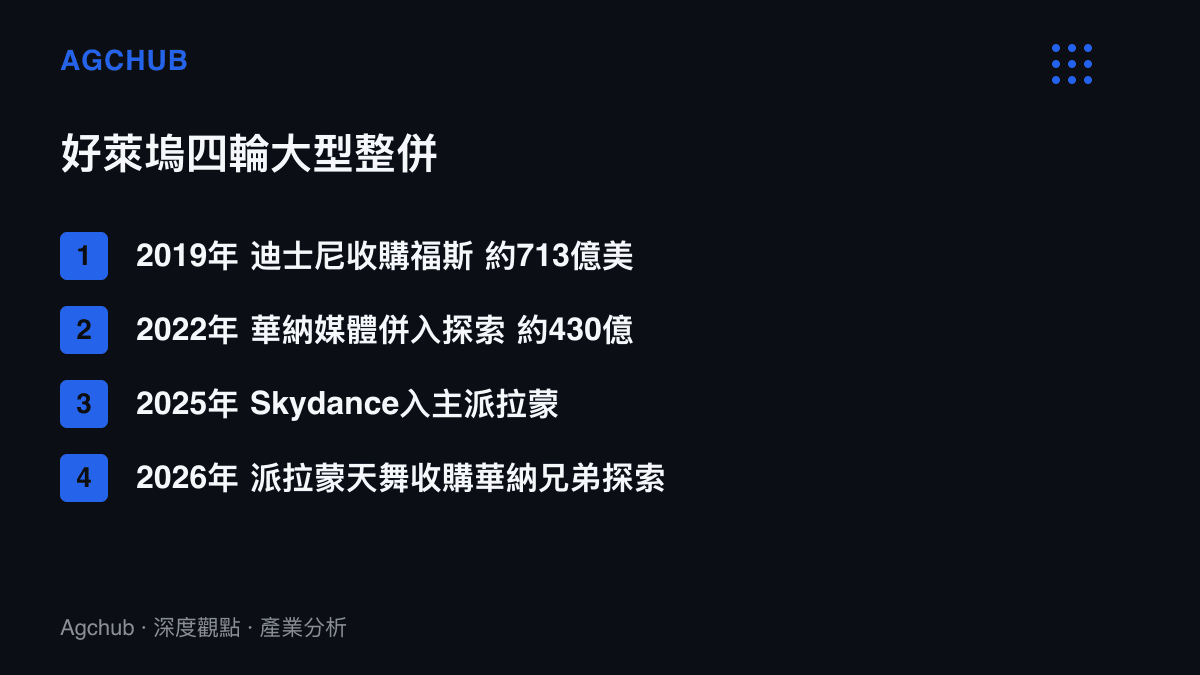
把鏡頭拉遠,這是2019年以來好萊塢第四輪大型整併,金額一路放大。2019年3月,迪士尼以約713億美元完成對福斯影視資產的收購,示範了片庫規模在串流時代的計價方式。2022年4月,AT&T將華納媒體拆出與探索合併,交易規模約430億美元,管理層同步喊出逾30億美元的成本整併目標。2025年8月,Skydance以約24億美元收購派拉蒙控股股東全美娛樂的股權,連同注資合計約80億美元,入主這家百年片廠,公司更名為派拉蒙天舞。到了2026年2月,這家剛完成內部整合的新買家,再以1,100億美元買下華納兄弟探索。
四輪交易背後的假設相同:有線電視訂閱衰退侵蝕現金流,內容攤提需要更大的訂戶基數才能打平,規模於是成為唯一解答。前兩輪的執行成果是對照組。華納兄弟探索的股價自2022年合併以來一度跌逾七成,30億美元級別的成本整併沒有換來估值修復;迪士尼買下福斯之後,迪士尼+的虧損也花了約五年才收斂。後兩輪的變數在買方身分,艾裏森家族與紅鳥資本以外部資本進場,從80億美元入主派拉蒙到主導1,100億美元收購,中間只隔18個月,速度與槓桿都高於產業內互併。
約2億訂戶的規模座標
合併完成後,兩家大型電影製片廠、兩個串流平臺、電視網業務與新聞機構都將歸入同一家公司。串流側的算術最直接:Paramount+全球訂戶約7,800萬,Max逾1.2億,合計約2億,足以坐穩全球第二,與Netflix逾3億的水位之間仍有約1億缺口。
換句話說,1,100億美元買到的串流規模,仍是追趕者位置。缺口若靠內容補,以Netflix近年每年約170億美元的內容現金支出為參照,對應的是一場難以打平的支出競賽;若靠捆綁與渠道補,對應的是廣告主與電信夥伴的談判籌碼。片庫側的帳目相對有利,兩座片廠合計逾一世紀的授權存貨,加上CBS的新聞與體育轉播權,讓新公司成為內容授權市場最大供給方之一。供給方自建平臺之後,外售清單上的每部舊片都要在自用與授權收入之間重新計價,二線串流平臺的取得成本將率先被改寫。
雙執行長與名字的資本邏輯
治理結構在10月2日同步揭曉。玩具商美泰前執行長克雷茲出任共同執行長,與艾裏森共同執掌合併後公司,艾裏森續任董事長,高管同時向兩人彙報。雙執行長等於把營運與資本兩條線分開記帳:克雷茲的經歷集中在玩具與IP商品化,艾裏森家族與紅鳥資本則是出資方與整合方。此類安排在大型合併中並不罕見,風險也不罕見,權責重疊與決策摩擦通常在前18個月內測出結果。
名稱選擇沿用同一套邏輯。派拉蒙與華納兄弟的招牌認知度高,但同時綁著有線電視衰退與裁員新聞的聯想;Skydance沒有歷史負債,也沒有讓投資人虧損的股價記憶。一個新名字向資本市場遞出的訊息相當具體:這家公司將按串流與IP營運商的倍數估值,而非按衰退中的有線電視集團估值。名字是新公司公布的第一份財務口徑。
誰受惠,誰承壓
受惠方排序清楚。Netflix在競購戰中出局,卻拿到結構利益:合併後的公司未來數季要消化重疊職能,內容支出與組織整合排在訂戶擴張之前,過渡期內等於少了一個全力進攻的對手。艾裏森家族與紅鳥資本則以少額資本撬動大額資產的控制權,18個月內從中型製作公司躍為好萊塢最大買家之一。
承壓方集中在被併入的資產與人。兩個串流平臺與兩套銷售、發行職能的重疊清單很長,通常以裁員與品牌整併的形式結算。這個順序在微軟787億美元的遊戲收購帳中已經演過一次:併購拍板後,先被重寫的是人事結構,整合成效排在後面。第二層傳導落在創作者與經紀體系,主要買家數量收縮,劇本與演出合約的議價桌變窄。院線端同理,年度大片檔期的供給方減少,排片談判的天平向片廠傾斜。
兩種情境與四項檢驗指標
樂觀情境對應模式反轉:訂戶合計約2億、內容攤提基數翻倍,加上克雷茲主導的IP商品化收入,串流業務三年內轉為穩定獲利,Skydance的估值倍數向串流公司靠攏。悲觀情境重演2022年的劇本:整併成本高於預期,內容支出被迫收縮,有線電視現金流在廣告景氣下行時加速流失,新名字承接舊資產的折舊。
檢驗指標可以列四項:交割後首份財報的裁員與減值規模、Paramount+與Max整併為單一平臺的時間表、內容支出指引的方向、IP授權與商品化收入的佔比變化。名字算術已在10月2日揭曉,這筆1,100億美元的資本帳,要到2028年前後才結得清楚。