
一萬八播放對百萬級存貨:「搬空大潤發」挑戰片的成本帳
以一支1.8萬播放的B站搬空大潤發挑戰影片為座標,對照飲食挑戰內容的播放階梯,拆解創作者墊付成本、賣場端帳外行銷與高鑫零售私有化後的資本約束,並推演三種情境。
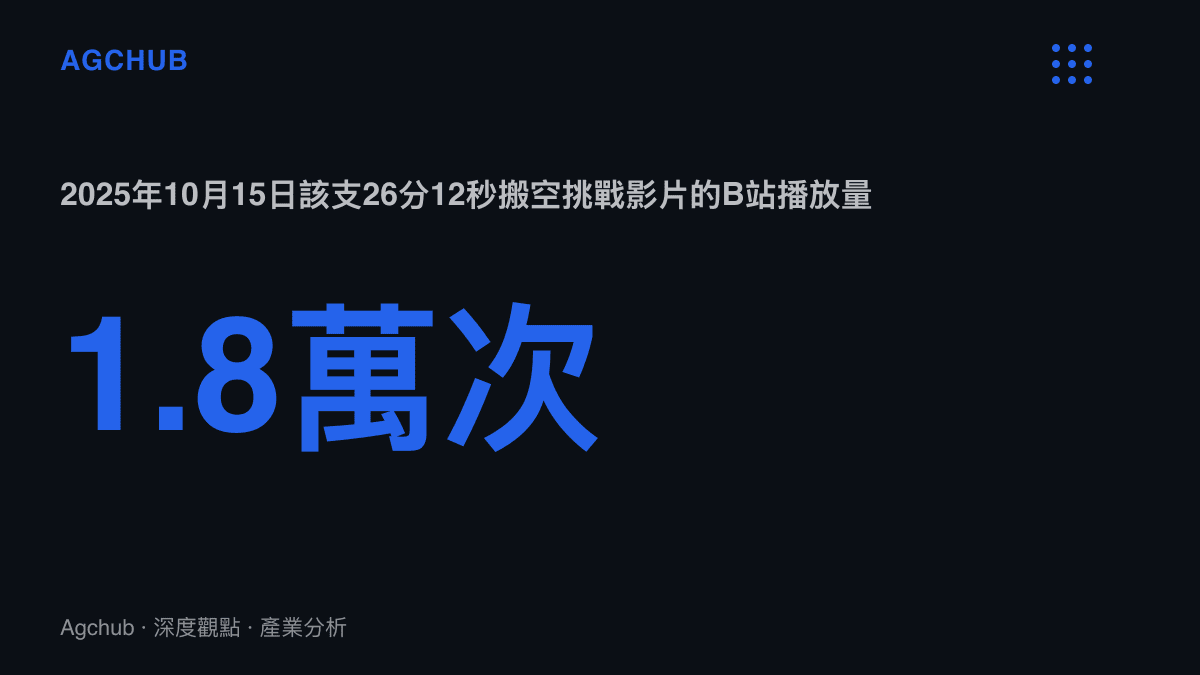
2025年10月15日凌晨,B站出現一支片長26分12秒的挑戰影片,標題掛著「搬空大潤發」,最終累積1.8萬次播放、1,731條彈幕,發布帳號如今顯示已註銷。這組數字裡最值得對照的是分母:一家大潤發門市的營業面積動輒上萬平方米,SKU維持在兩萬種上下,帳面存貨以人民幣數百萬元起計。這項挑戰從物理條件上就註定只能完成幾排貨架,標題承諾與可執行規模之間的落差,正是這類內容的經濟學起點。
一段貨架的物理上限
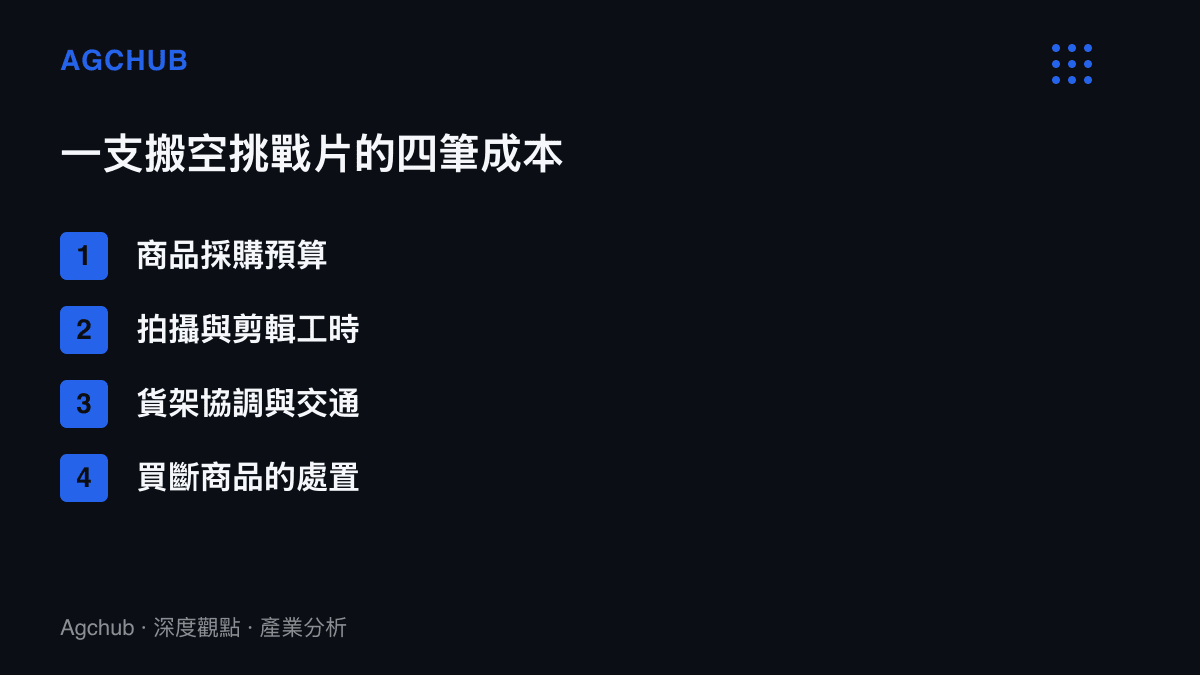
「搬空」作為內容品類,實際形態多半是固定預算掃貨:創作者設定人民幣數千至數萬元的上限,針對某一品類或幾座貨架整段買斷,記錄結帳、裝車與後續處置。大賣場版本的帳比便利店版本重得多,至少四筆:商品採購預算、拍攝與剪輯工時、貨架協調與交通,以及買斷之後的處置。最後一筆常被忽略,商品不會消失,轉賣、分送或自用各有回收率,轉賣殘值通常低於買斷價。一支26分鐘的成片,拍攝與後製工時以天計。
回收端卻相當薄。B站創作激勵的每千播放單價近年降至個位數人民幣,以1.8萬播放估算,激勵收入落在百元以內,對數千至數萬元墊款的覆蓋率是個位數百分比。缺口要靠另外幾條通路補:充電與充電專場、品牌或賣場的贊助配合、買斷商品的轉賣殘值。同一個平臺上,內容的素材成本可以差到數個數量級,偶遇明星的片段成本趨近於零,如同先前拆過的閆妮母女大孤山偶遇的內容成本表;採買挑戰則把現金成本往上推,而且由創作者先行墊付。墊付制的後果直接寫在帳號狀態裡:影片仍在,帳號已不在,單支內容的沉沒成本無法靠系列攤平時,註銷退場是理性選項。
播放與預算不成比例的需求階梯
同一個搜尋頁提供了對照組。10月27日上線的西安轉碗麵挑戰,10分鐘喫40碗、獎金人民幣100元外加一個月免費用餐,累積328.1萬次播放、5.3萬條彈幕;10月19日一支500元在上海喫活體波士頓龍蝦的影片累積26.3萬次播放。把三支影片按製作現金成本排序,播放量剛好倒過來:門檻最低的飲食挑戰拿走最大觀看量,墊付最重的搬空版本停在萬級。單支樣本受帳號體量影響,但方向符合品類慣性。觀看需求集中在低門檻的飲食敘事,採買挑戰的看點有一半綁在「花掉多少錢」的金額本身,受眾規模天然受限。
賣場為何願意被搬空
大潤發在內容平臺上並非陌生場景。2024年3月已有「呼叫大潤發殺魚男孩」的短片累積1.4萬次播放,「曾經在大潤發賣雞蛋」「心本來已經冰冷」的句式在留言區流傳多年。這家賣場自帶梗文化的辨識度,是挑戰片選它作場景的原因之一。
更實際的原因在客流結構。大賣場業態近年同時面對折扣零食店、會員制倉儲店與社區團購的分流,檔期海報與促銷刊對年輕客羣的觸及效率持續下滑。挑戰片提供一種費用科目外的行銷位移:創作者墊付商品款項,賣場讓渡幾排貨架與拍攝權,換取一支長度以十分鐘計、受眾年齡明顯低於實體客羣的品牌露出。影片上線的10月中旬,又落在雙十一檔期往十月前移的時間帶上,囤貨敘事與促銷週期互相加熱。賣場端的風險同樣存在:貨架被清空的營運幹擾,以及內容翻車時不由自己控制的商譽外溢。
標的背後的資本時間軸
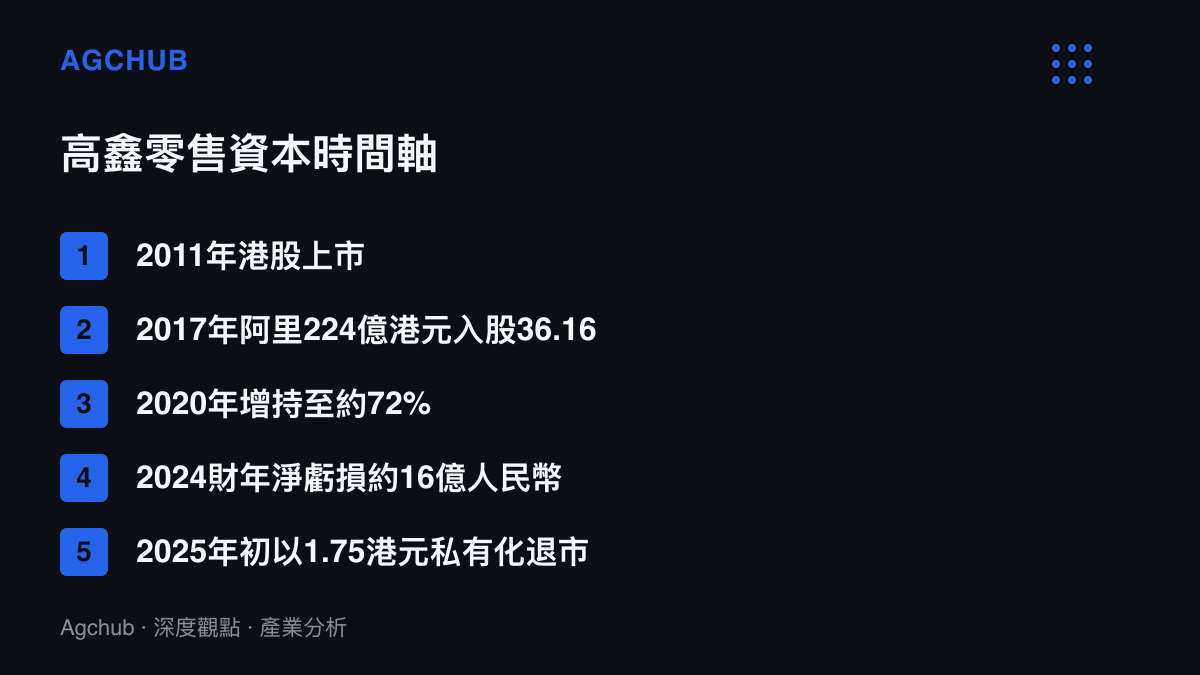
挑戰片的場景方,資本面正處於收縮週期。大潤發由高鑫零售運營,1990年代後期在中國開出首店,2010年前後躍居中國大賣場業態龍頭,全盛期單店年營業額達人民幣二至三億元量級,2011年在港股上市。轉折來自電商與折扣零售的夾擊:阿裏巴巴2017年以約224億港元入股36.16%,2020年增持至約72%;2024財年(截至2024年3月)營收約725.7億元人民幣、淨虧損約16億元;2025年初以每股1.75港元完成私有化退市,作價較2018年初逾13港元的高點回撤約八成七。
私有化之後沒有市值壓力,也沒有寬鬆的行銷預算,資源投向業態改造:中型店大潤發Super、M會員商店與自有品牌佔比提升,全中國約五百家門市的盤子同步調整。2024年4至9月公司曾轉為單期淨利約1.9億元,主軸仍是降本而非擴張。在這個框架下,由外部創作者墊付成本的挑戰片,性質上接近一筆帳外行銷採購,賣場端幾乎不動用自己的費用科目,這也構成賣場配合意願的基礎。
誰受惠、誰墊款,三種情境
交換結構的受惠方有三:賣場以零費用取得年輕客羣露出;被整段買斷的單品品牌獲得貨架級曝光;能談成賣場配合與贊助的頭部創作者,把墊付款轉成製作預算。承壓方同樣清晰:以自有現金墊付的中小創作者,回收繫於單支表現,平臺激勵對成本的覆蓋率以個位數百分比計。
後續按三種情境推演。其一,科目化:賣場把挑戰合作正式編入行銷預算,支付配合費與場地條件,創作者收入從播放分成轉向專案制,頭部集中度上升。其二,收緊:此類內容若被認定為惡意炒作或擾亂經營秩序,平臺限流有前例可循,2021年反食品浪費法施行後大胃王類內容的整治路徑可為參照,屆時品類整體降溫。其三,預算通脹:觀看門檻被同類競爭推高,單支墊付金額上升,創作者退回便利店、小賣部等低庫存場景,大賣場版本只剩少數頭部能維持。
無論落在哪種情境,「搬空」都會停在修辭層次,不會成為會計事實。這類內容的規模上限由兩個變數決定:創作者可墊付的現金,以及賣場願意讓渡的貨架長度。目前前者在分化,後者在觀望,成本結構先於標題給出天花板。