
折價30美元、煉能40萬桶:一通俄美元首電話後的柴油分帳
俄美元首通話確認俄方對美及全球供應石油製品,同日美方預告放寬俄柴油貿易制裁,本文以美國煉能缺口、烏拉折價與轉口利潤三條線,拆解柴油價差的重新分配與各方受惠承壓位置。
10月9日晚間,俄羅斯總統府網站發布聲明:總統普亭當天與美國總統川普通話,議程涵蓋烏克蘭危機的解決前景、伊朗局勢與雙邊關係;觸及全球能源局勢時,俄方確認將向美國及全球市場供應石油與石油製品。新華社自莫斯科發出這則報導的同一天,美方宣布未來數月將放寬針對俄羅斯柴油貿易的制裁,理由是緩解美國國內柴油供給緊張、平抑油價。
兩件事並排,優先順序相當清楚:原油還留在每桶60美元的價格上限框架內,先鬆動的是柴油。這個順序對應一組結構性矛盾。全球最大原油生產國的美國,因為兩座煉廠先後熄爐,在柴油這個品項上成了積極找貨的一方;被制裁近四年的俄羅斯,手裡握著曾居全球第一的柴油出口量。一邊有缺口,一邊有折價,這筆交易的帳就從兩個數字開始算。
先動的是柴油,不是原油
把時間軸拉回2022年12月5日。G7與歐盟當天對俄羅斯海運原油實施每桶60美元的價格上限,成交價低於上限才準使用西方航運與保險服務;2023年2月5日,機制延伸至石油製品,柴油適用每桶100美元,燃料油等低端品項45美元。歐盟同步禁運,俄油自此走上折價銷售與影子船隊兩條路。
此次鬆綁落在製品端,等於在運作四年的機制上先開一個口:俄羅斯柴油可以省去轉口與改單環節,直接對美東報價。原油那道60美元封條暫時不動,從談判結構看,它屬於後手的籌碼。先看賣方的帳本,再回頭看買方為什麼缺。
美東的缺口:兩座煉廠熄爐之後
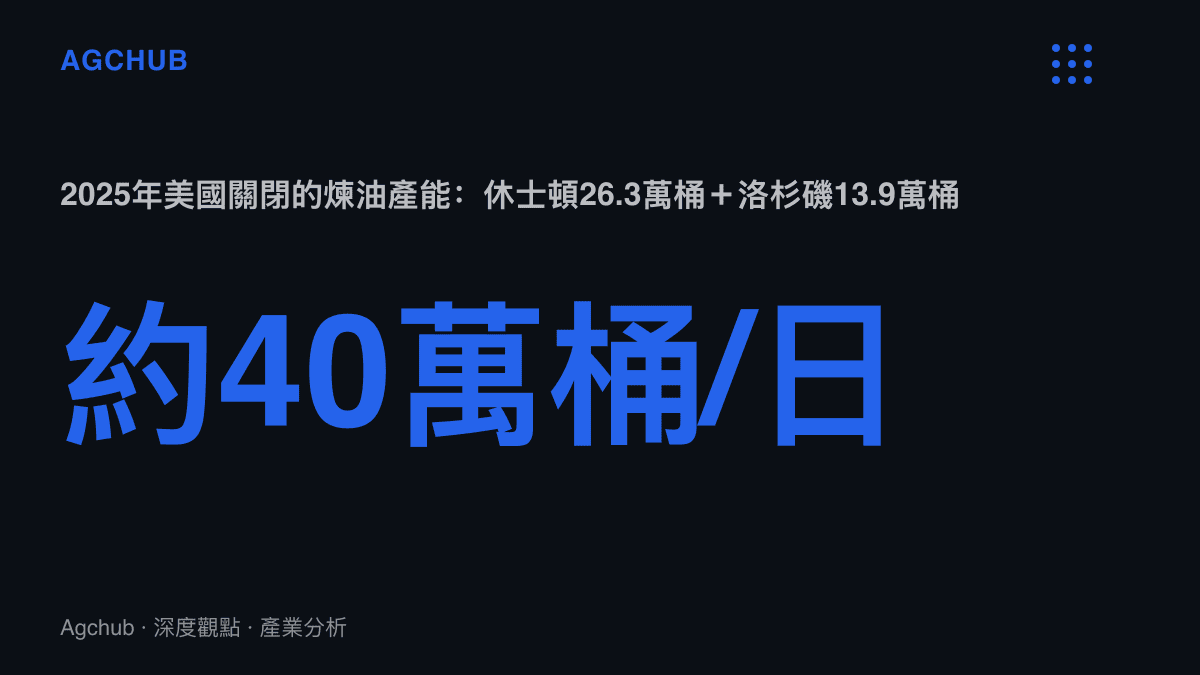
美國在全國口徑是石油製品淨出口國,蒸餾油出口約每日100萬桶,分區帳本卻不同。東海岸(PADD 1)煉能長年不足,柴油需求入冬放大,缺口向來由歐洲跨大西洋貨源與墨西哥灣區北送補齊。2025年讓帳本更緊:利安德巴賽爾休士頓煉廠(26.3萬桶/日)在年初熄爐,菲利普66洛杉磯煉廠(13.9萬桶/日)年底停產,合計約40萬桶/日的加工能力離場。
供給收縮支撐了煉油利潤,也墊高區域油價。柴油直接進入貨運與供暖成本,零售端對它的敏感度高於汽油,2022年6月美國零售柴油均價一度站上每加侖5.8美元(美國能源資訊署數據),蒸餾油裂解價差成為整條油品曲線最貴的一段,也是當年通膨高點的組成部分。對一個以壓油價為政策目標的政府來說,擴大進口是最快的調節閥,而全球能在短時間內增加柴油出口的賣家,名單並不長。
俄羅斯那一側:折價、船隊與財政
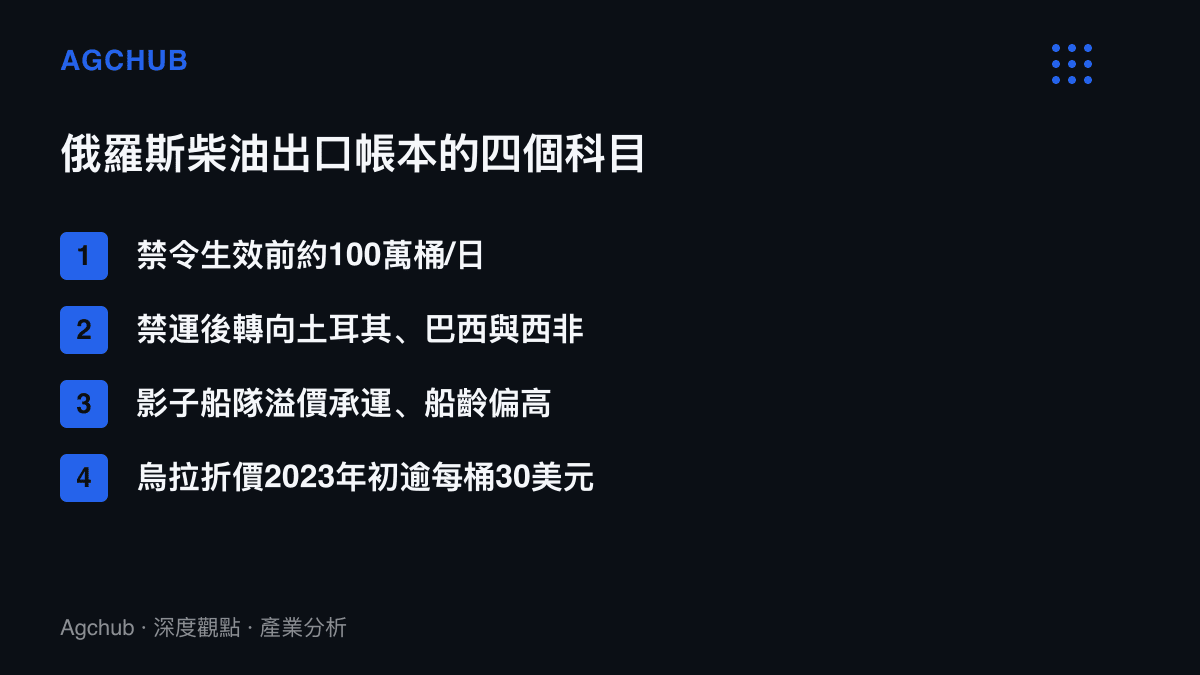
制裁生效前,俄羅斯是全球最大柴油出口國,海運柴油出口約在每日100萬桶量級;歐盟禁令後,這批貨轉向土耳其、巴西、西非與中東買家。代價寫在價差上。烏拉原油對布蘭特的折價,2023年初一度超過每桶30美元,之後隨影子船隊擴編與付款繞道逐步收窄。運費那一層同樣具體:西方保險體系之外的高齡油輪以溢價承運,數量以百艘為單位估算,船齡普遍在二十年上下。
財政端的換算直接。油氣收入約佔俄羅斯聯邦預算三成,以原油加製品合計約每日700萬桶的出口量粗算,折價每收窄1美元,一年約25億美元回到俄方帳上。美國市場重新開口,第一個壓縮的就是這筆折價。出口工具化也有前例:2023年9月下旬,俄羅斯一度禁止汽柴油出口以穩定內需,數週後才逐步放寬,對外供應的節奏始終握在政策目標之下。
三條傳導鏈,受惠與承壓各就各位
俄方出口商與財政是第一個受惠位置。直接對美東報價省下轉口環節,實現淨價改善;若後續原油上限一併鬆動,以海運原油每日400餘萬桶計,折價每收窄5美元,約是每日2,000萬美元量級的增量。資源出口體把政策決策直接寫進全球價格的邏輯,與先前佤邦錫礦停產令兩週推升滬錫一成的舊例同構,邊際供給的歸屬一旦改變,價格先反應。
承壓的第一排是美國煉油業者。2025年的煉能收縮本來是一種利潤紀律,進口柴油放量等於用外部供給壓縮本地裂解價差,關廠換來的利潤改善會被部分收回。第二排在歐洲。目前跨大西洋柴油貨源以歐洲煉廠為主力,俄羅斯直航美東,抽走的是歐洲柴油最大海外市場的邊際需求;印度與中東的轉口中間商賺的是改單與混兌價差,正口打開後這層利潤同步變薄。第三段在航運:高齡承運船的溢價運費向一般行情回歸,合規船隊則多出增量貨載,波羅的海至美東的噸海裏需求決定這筆帳最後偏向哪一邊。
數量與價格,兩本帳分開看
供應規模的兌現存在約束。俄羅斯柴油出口能力受兩個條件限制:2024年起煉廠多次遇襲檢修,開工率受損;冬季國內需求優先,出口彈性季節性收縮。對美供應的邊際增量,一部分可能是把原駛向拉丁美洲與西非的貨載改道,全球蒸餾油總供給的增加因此有限。美國每天消耗約400萬桶蒸餾油,進口結構的邊際變化足以撼動價差,卻未必改寫總量。換句話說,這筆交易對價格的作用集中在區域升水與裂解價差,對布蘭特原油的影響相對間接。
後市可按三種情境攤開。其一,僅柴油開口:裂解價差先行回落,美東升水收斂,俄羅斯折價收窄,各方各自認列。其二,原油上限跟進鬆動:烏拉折價趨近歸零,布蘭特近月結構承壓,俄羅斯財政是最大受惠方。其三,烏克蘭議程反覆:制裁以可快速恢復的形式存在,價差波動重新放大,航運溢價回歸。三種情境共用的觀察指標是烏拉折價、紐約超低硫柴油裂解價差、波羅的海至美東運價與歐洲煉廠利潤。外交進度最終都要落進實體帳本,這個順序與先前韓烏外交風波最後寫進產線排程的觀察一致。
收束:沒有新增的油,只有重新分配的價差
這通電話的能源段落,本質是一場交換。美國拿出一部分制裁籌碼與煉油利潤,換區域柴油價格與通膨帳的改善;俄羅斯拿市場身分,換折價收窄與財政淨價。中間的轉口商、歐洲煉廠與合規船隊,分別在新帳本裡找到承壓的位置。油還是那些油,變動的是每一桶的歸屬路徑與成交價格;而價差兩端,一側記莫斯科的預算,一側記美東的加油機。