
佤邦人事詞條擠上熱榜:60萬人的經濟體,掛著全球一成的錫供應
微博熱榜出現未附事件的佤邦副總司令詞條,本文以佤邦錫精礦約佔全球供應一成、中國錫精礦進口逾七成來自緬甸的結構為座標,回顧2023年8月停產令兩週推升滬錫約一成的波動,拆解從礦權決策、冶煉加工費到電子焊料成本的傳導順序與三種後市情境。
微博熱榜第20位,某日出現「佤邦 副總司令」五個字。詞條沒有附上任何事件說明,點進去多半是舊資料與背景介紹。對一般讀者,這是個陌生的地名:緬甸撣邦東部、與雲南臨滅接壤的轄區,分南北兩塊,面積合計約3萬平方公裏,人口外界估計約60萬。但在錫市場,這個名字的權重與體量完全不成比例。國際錫業協會(ITRI)估計,佤邦錫精礦產量高峯時約佔全球錫礦供應一成;按美國地質調查所(USGS)口徑,全球錫礦年產量約31萬噸,佤邦一地貢獻逾3萬噸金屬量。再往下遊看,中國海關數據顯示,錫精礦進口來自緬甸的比重高峯超過七成,其中絕大多數出自佤邦曼相等礦區。人事詞條會被商品圈逐字閱讀,原因就在這組數字。
從罌粟到錫的換軌
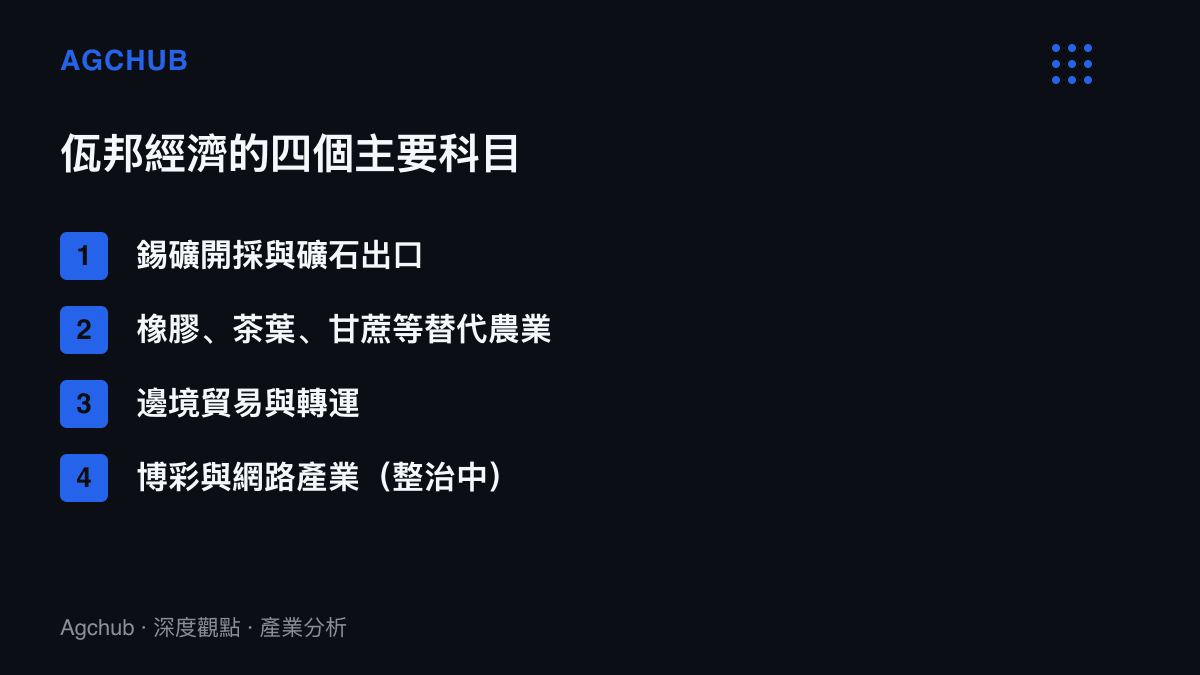
要理解這個權重從何而來,得回到上一輪經濟結構。1990年代,緬甸鴉片年產量一度超過2,000噸,佤邦轄區是主要種植區之一。2005年6月,佤邦宣布轄區禁種罌粟,經濟換軌分兩步走。農業端以橡膠、茶葉、甘蔗替代罌粟,配合中國邊境一側的替代發展專案;財政端則轉向礦業。錫礦在2010年代成為主角,曼相礦區的露天與坑道開採快速放量,礦石經臨滄、普洱方向進入雲南,供給境內冶煉廠。
基礎設施也說明這條路的走向:礦石交易以人民幣現金計價,電力部分由雲南電網輸送,轄區內通行中國電信業者的訊號。結算、能源、通訊都掛在邊境這一側,礦石自然也流向同一個方向。2023年以來,邊境地區對電信網路詐騙相關產業展開聯手整治,轄區內服務類科目明顯萎縮,礦業與農業在財政結構裡的權重被動上升。一個曾經的鴉片產區,如今是全球錫供給結構裡無法繞開的單一節點。
礦權的帳本:開關在誰手上
佤邦實行黨政軍一體的治理架構,佤邦聯合軍(UWSA)兵力外界估計約3萬人,為緬甸規模最大的地方武裝。礦權由轄區的經濟計劃部門統一管理,開採配額、運輸放行、出口節奏都以行政命令形式執行。2023年8月的停產令,就是經濟計劃委員會一紙通知直接生效,沒有預告期,也沒有緩衝安排。
對照上市礦商的作業流程,差距很清楚。一般礦山調整產量要評估現金成本、走股東程序、處理勞動合約,調整週期以季為單位。佤邦的供給調節簡化成開關:要麼放行,要麼全停。全球一成的供應掛在這樣的決策機制上,期貨市場得到的資訊不是產能利用率,而是少數幾個名字的職務異動。熱榜詞條之所以被放大檢視,定價的對象其實是這套決策結構本身。
2023年8月的波動教學
這套結構的價格影響力,已經有過一次完整演示。2023年7月下旬,佤邦將於8月1日停止錫礦開採與運輸的消息傳開,上海期貨交易所錫期貨主力合約在兩週內累計上漲約一成,倫敦金屬交易所(LME)錫價同步走升。停產生效後,雲南、江西部分冶煉廠因原料緊張將開工率下調兩到三成,精礦加工費快速回落。
2024年第一季末,佤邦逐步恢復礦石生產與運輸,中國自緬甸進口的錫精礦量回補,錫價中樞回落,但沒有回到停產前的水位。這輪週期留下的經驗是:佤邦供給的邊際變化,足以在兩週內移動全球錫價約一成的位置。任何與轄區高層人事有關的詞條,都會被放在這個波動率的座標上解讀。
從精礦到焊料的傳導順序
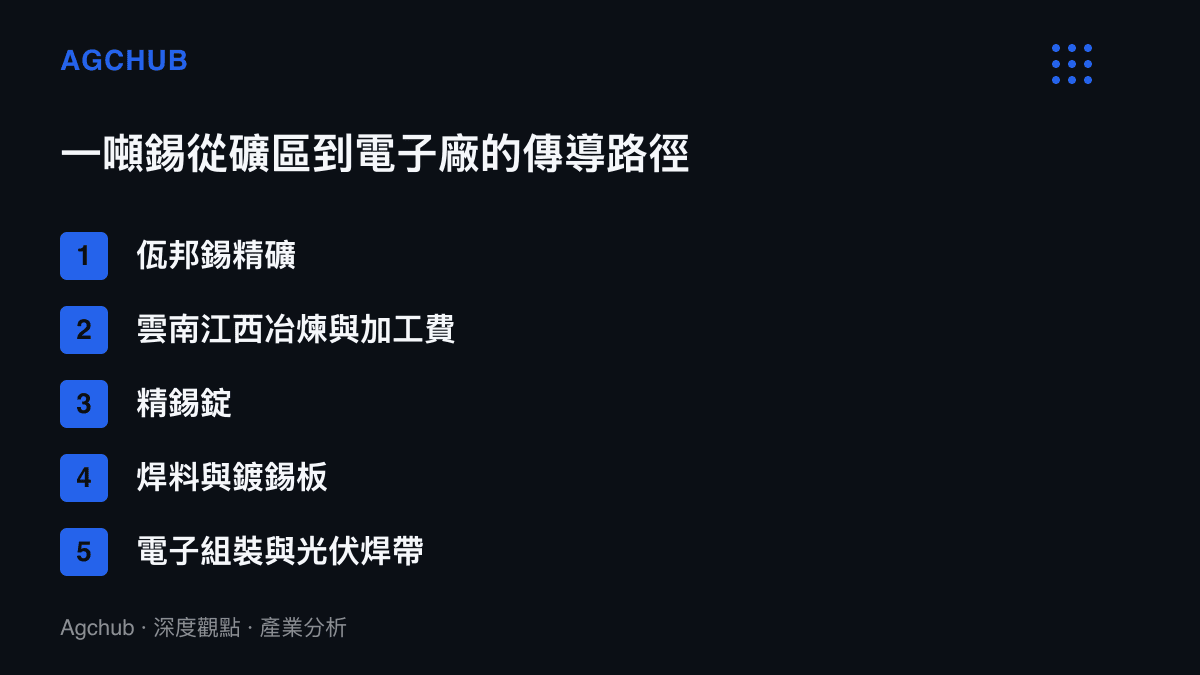
佤邦輸出的是錫精礦,冶煉環節在雲南、江西、湖南。雲南錫業年產精錫約8萬噸,是全球最大的精錫生產商,原料結構對緬甸礦依存度高。下遊需求端,焊料約佔全球錫消費的一半,大宗是電子組裝與半導體封裝;光伏焊帶是近年主要增量,每GW裝機消耗數十噸錫。
傳導的順序有固定路徑。礦端收緊時,最先反應的是精礦加工費,冶煉廠利潤遭到壓縮;其後精錫現貨升水,焊料廠原料成本上移;最終落在電子製造的物料清單,與銅、樹脂、記憶體等科目一起決定整機成本。記憶體漲價如何一路記回手機毛利率,先前在小米18的三張成本帳裡已經算過一遍,錫屬於同一張清單上量級較小的科目,但替代性最差。無鉛製程之後,錫在焊料裡沒有成熟替代方案,回收錫又受限於廢料回收體系,供給彈性極低。產地集中加上替代有限,這種結構的帳怎麼算,可以參照先前拆解過的ArF雷射氖氣的耗材帳:中間環節的庫存水位與回收能力,決定價格最終彈到哪裡。
誰受惠,誰承壓
詞條指向的結果不同,受益與承壓的位置也跟著換邊。若人事異動最終指向礦務收緊或運輸整頓,受惠方首先是持有緬礦庫存的貿易商,存貨在停產消息後直接增值;其次是印尼與剛果(金)等替代供給,份額溢價隨緊缺預期上升;冶煉龍頭憑原料長單與庫存管理能力,在加工費談判中相對有利。
承壓的一側,高緬礦依存度的中小冶煉廠最先感受到原料斷供,停爐檢修的成本由自己吸收。焊料與焊帶廠的原料轉嫁有時間差,漲價確認前毛利先被壓薄。電子組裝端的BOM成本上移,但終端售價未必能同步調整,壓力沉積在中遊加工環節。若詞條指向的是復產或與礦務無關的一般異動,受惠與承壓的位置整體反轉:冶煉開工率修復,錫價中樞下移,下遊焊料廠的原料帳鬆一口氣。
三種情境的攤開
復產情境假設運輸量回到2022年水位,進口數據在兩個月內回補,加工費止跌回升,錫價均值中樞下移,冶煉廠產能利用率與下遊焊料毛利同步修復。配額情境假設轄區維持目前可控的開採節奏,礦端利潤留在境內,加工費低位徘徊,錫價區間震盪,市場對熱榜詞條的敏感度不減。整頓外溢情境假設治理調整觸及礦務,運輸再度中斷,2023年8月的劇本重演,兩週一成的波動率先出現在滬錫,隨後沿加工費、精錫現貨、焊料報價的順序向下傳導。三種情境的機率無法從詞條本身判斷,能提供落袋證據的只有海關的錫精礦月度進口量。
收束
熱榜上的名字與錫價的關聯,本質是資訊結構問題。一個佔全球供應一成的礦區,供給決策由極少數人構成的小圈子完成,沒有披露義務,沒有程序預告,市場無從評估決策發生的機率,只能把不確定性直接計入風險溢價。這也是為什麼一條沒有事件的五字詞條,能在商品圈拿到逐字解讀的待遇。下一次佤邦人事再上熱榜,與其猜劇情,不如盯住下一期海關報關數字,開關是開是關,進口量會先給答案。