
1.3公斤對99美元:Sonos Play踩進的兩本家用音響帳
以少數派與Sonos聯合眾測的Sonos Play為座標,對照HomePod mini的99美元生態定價,拆解家用音響的兩套計價邏輯、2024年App改版事故的成本科目歸屬,以及以送測整機換深度長文的中國內容行銷路徑。
把一名使用者八年間用過的三臺音響按時間排開,市場結構的換軌比多數產業報告都直觀。2018年隨堅果手機登場的磚式藍牙音箱,出品方錘子科技隔年就將團隊與專利打包出售,品牌淡出市場;2020年冬天在上海浦東Apple Store結帳的HomePod mini,定價99美元,是蘋果把音箱當服務入口的入場券;2026年10月送抵杭州的Sonos Play,重1.3公斤,隨附一顆45W USB-C插頭,是獨立音響品牌補進「提著走」場景的最新一格。
三臺機器對應三種商業模型:手機廠周邊、生態系觸點、場景化硬體。第一種已經出清,第二種在收縮,第三種能否撐起毛利,決定了下一個週期誰還留在桌上。
矩陣補齊:四個場景各佔一格
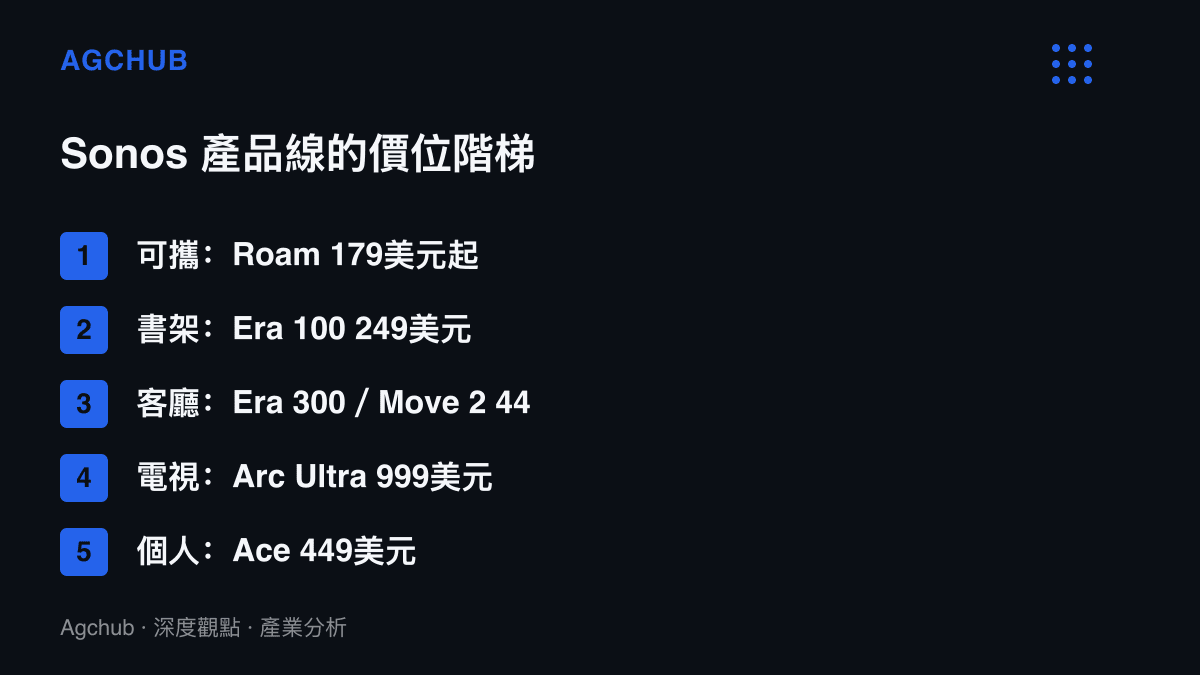
Sonos在2002年創立,靠多房間Wi-Fi音響起家,2018年8月以每股15美元掛牌那斯達克。掛牌當時的產品重心在客廳與書房,可攜線只有Roam(179美元)與Move(399美元起)兩檔;2023年Era系列換代,Era 100與Era 300分別落在249與449美元;2024年6月首款頭戴耳機Ace上市,定價449美元,同年年底旗艦Soundbar Arc Ultra掛出999美元。
到這次少數派眾測,品項已經是Play,加上第二期加開的升級版Soundbar與旗艦降噪耳機Ace Ultra,可攜、書架、電視、個人四個場景各佔一格。對一家營收近乎全數來自硬體的公司,矩陣的意義在客單價疊加:家庭從一臺可攜入門,沿價位階梯向電視音響與耳機遷移,每一級複購都落在同一段毛利帶內。
99美元的錨,45%的毛利
兩套計價邏輯的分歧點在損益表。HomePod mini於2020年11月以99美元上市,這個價格成立的條件,是硬體本身不承擔獲利責任:初代HomePod在2018年2月以349美元開賣,銷售未達預期,2021年3月停產,2023年復刻版把定價壓到299美元。蘋果把音箱記在服務與生態的帳上,HomePod是Apple Music、Siri與智慧家庭的觸點,毛利由訂閱收入回收。
Sonos的財報毛利率長年停在45%上下,沒有等量級的內容遞延收入可以對沖,每臺機器必須自帶完整損益。拆開Play的規格表就能看出錢花在哪裡:金屬烤漆網格飾面、以一顆螺釘固定且可旋轉收納的提把、握持下凹處的實體藍牙切換鍵與麥克風隱私開關、頂部四顆按鍵。這些科目不含螢幕與語音晶片的堆料,預算壓在聲學件、結構件與模具上,回收全靠售價。
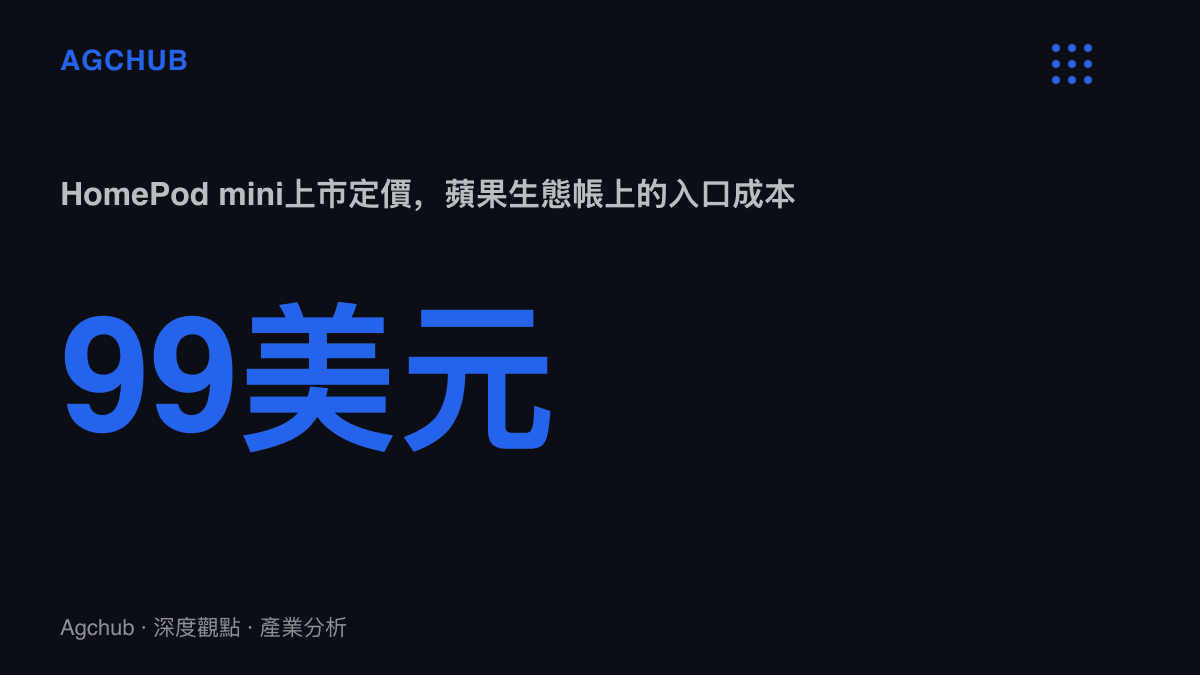
兩種模型的摩擦點,該篇體驗文提供了一個具體細節。HomePod mini首次啟動必須連網完成啟用,作者2020年在旅館開機,房間Wi-Fi無法支援,最後靠手機熱點才用上;五年後他的兩臺HomePod mini組成立體聲對,守在65吋電視兩側。Play則在機身直接放了實體藍牙切換鍵。一個把首次使用權交給雲端,一個把後退路做成硬體開關,設計差異對應的正是獲利方式的差異。
音響與手機影像同樣存在硬體、調校、軟體三層成本的歸屬問題,我們先前在影像授權的三層成本邊界拆過同構的帳:零件歸物料、調校歸品牌、生態相容歸軟體。Sonos的溢價壓在後兩層,而後兩層的維護成本以工程師薪資計價,不以物料計價,這正是下一筆帳的來源。
App事故記在哪一科
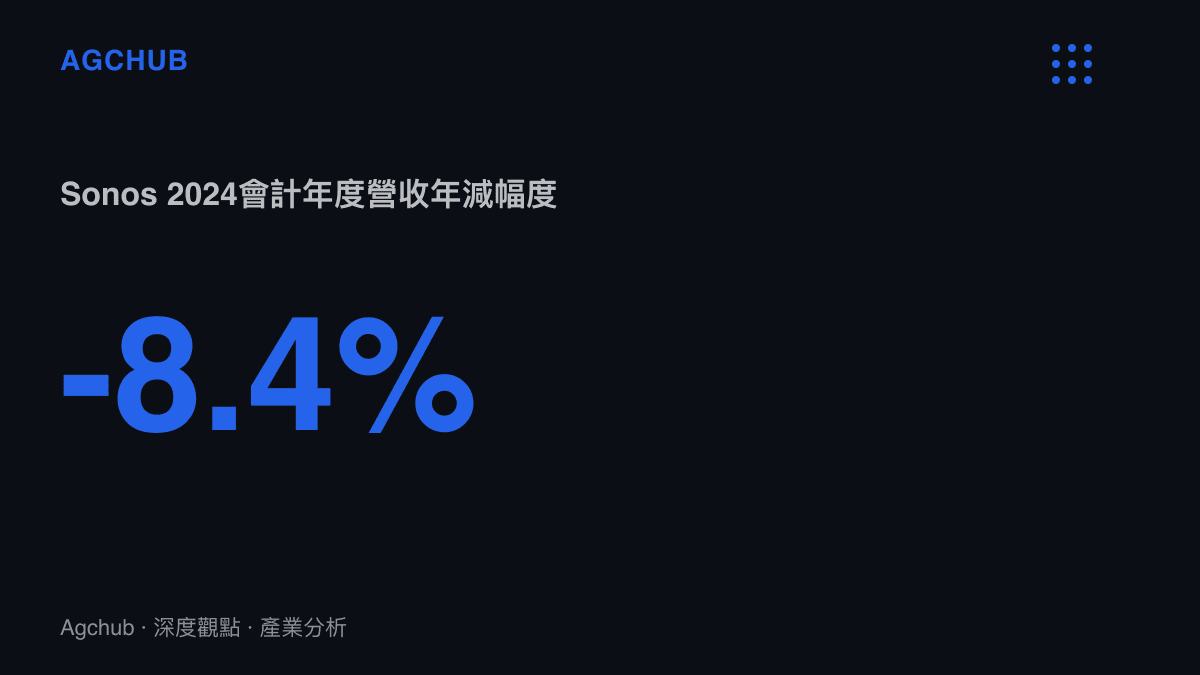
2024年5月,Sonos強推改版App,睡眠定時、鬧鐘、音量管理等核心功能被刪除或損壞,修復拖了數月,原定旗艦新品時程被迫讓位;當年8月與次年2月兩輪裁員合計約三百人,2025年1月執行長Patrick Spence去職。2024會計年度營收15.2億美元,年減8.4%,減幅大於疫情紅利退潮的2021年。
這筆帳的記法是觀察重點:硬體公司的軟體事故不認列為一次性費用,而是以支援工單、退款與換機折讓逐季攤進成本,最後以品牌折價收尾。同樣的科目我們在更新後先等幾天的售後設計裡見過,廠商把等待寫進官方建議,本質是把驗證成本轉給使用者的時間。Sonos的處境更重,它的均價更高、複購更依賴信任,同一單位的軟體瑕疵會以更大的倍數記回毛利。
以送測整機換長文
Sonos在中國的行銷科目裡有一項特殊支出:內容平臺聯合眾測。少數派這次活動的獎品是免費保留兩臺送測的Play,第二期品項加開Soundbar與Ace Ultra,得獎文章的閱讀時長21分鐘。廠商付出的是少量整機與平臺合作成本,換回的是深度長文、可被搜尋引擎長期收錄的內容存量,以及競賽機制篩出的高投入作者。高單價音響的決策鏈長,內容型獲客的邊際成本隨時間遞減,與資訊流廣告按次計費的邏輯完全不同。
這條路徑與大眾市場的打法背道而馳。中國智慧音箱出貨量在2021年見頂後連年下滑,百度、阿裏、小米三家合計佔九成以上份額,均價長期停在數百元人民幣,補貼換的是語音入口的量。大眾市場在縮,純聽音樂的高階需求走向利基化,中間地帶的追隨品牌,例如那臺堅果磚式音箱的出品方,已經先離場。
誰收帳,誰付帳
受惠端是場景中立的音響品牌。Sonos、Bose、Marshall這類廠商承接智慧音箱退潮後留下的音樂需求,使用者不綁語音生態,願意為聲學與工藝付溢價;串流平臺同樣樂見任何中立硬體擴大播放端。承壓端有三層:低價智慧音箱的語音入口邏輯被手機端助理替代;HomePod在中國的銷售規模始終有限;缺乏聲學研發的周邊品牌在兩頭擠壓下最先出場。
傳導鏈的關鍵節點在軟體。可攜音響的複購建立在App穩定與生態相容之上,2024年的事故已經標定過一次價格,任何重大改版失誤都會直接壓回毛利率與新品節奏,再沿著裁員與人事變動顯形。
三種情境
情境一,矩陣成立:Play、Soundbar與Ace Ultra相互導流,家庭沿階梯向上複購,毛利率守住45%附近,眾測式內容行銷在中國跑通,營收重回增長。情境二,兩頭夾擊:蘋果以服務補貼把入門價釘在99美元一帶,中國品牌以三分之一價格提供八成體驗,Sonos退守高階利基,營收停在十五億美元的平臺期。情境三,介面轉軌:語音助理全面遷往大型語言模型,音響降級為指令端,主導權移回平臺業者,獨立品牌要嘛支付接入成本,要嘛自建入口。
回到杭州那間客廳:兩臺HomePod mini在電視兩側待了五年,作者的形容是無功無過,車上時間讓給了播客。家用音響的替換週期以十年計,這個市場的錢賺得慢,單筆金額卻大。Play那顆45W插頭與實體藍牙開關,對應的是同一道選擇題:音樂在家的位置值多少錢,這筆錢該記在服務帳上還是硬體帳上。蘋果與Sonos各給了一個答案,複購正在投票。