
一個負號與三張費用表:從嚴治理十三年的產業帳
以一句黨建口號登上熱搜為座標,回顧八項規定以來十三年間從嚴治理依序重寫高端餐飲、金融與醫藥業需求結構與費用科目的過程,並推演三種情境。
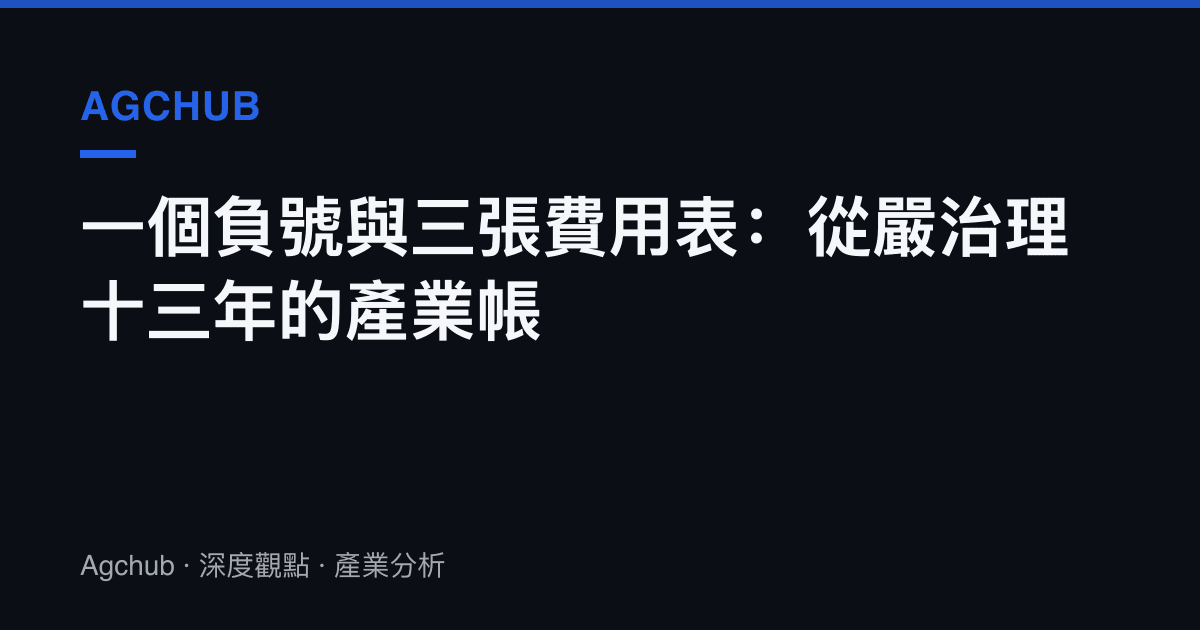
2013年全年,中國限額以上企業餐飲收入年減1.8%。這是該統計口徑多年來第一次出現負號,往前推一年,同一口徑還維持雙位數成長。時間軸對齊後,原因並不難找:2012年12月中央八項規定出臺,公務接待與公款消費在半年內被壓縮出帳面。
近日,一句「全面從嚴治黨是全黨的共同責任」登上微博熱搜。口號本身資訊量有限,其背後的治理框架已連續運轉十三年,並在2025年5月《黨政機關厲行節約反對浪費條例》修訂後,剛對白酒與餐飲類股完成一輪新的壓力測試。與其逐字解讀熱搜,更值得做的是把這十三年攤成一本連續帳本:這套規則先後改寫了哪些產業的需求曲線,又把哪些費用科目變成了估值變數。
第一個切片:宴請與酒價
八項規定衝擊最直接的是高端正餐。湘鄂情是當時指標性案例:這家以政務與商務宴請為主力客羣的公司,2013年營收年減逾四成,由盈轉虧,全年虧損約5.6億元,其後更名轉型,最終退出資本市場。同一年,多地高檔餐飲企業下調人均客單價、重排菜單結構,高端正餐品牌進入大規模退出週期。
白酒的帳更直觀。53度飛天茅臺終端零售價2012年初一度站上每瓶2,000元,2013年批發價跌破千元,兩年內近乎腰斬的跌速本身說明,政務與商務宴請在當時高端白酒需求中佔據主導。需求曲線換引擎用了約三年:2016年起茅臺批價重返升軌,2021年終端價一度突破3,000元,支撐力換成民營企業商務場景與個人收藏。行業總量給出另一組對照,全國規模以上白酒產量2016年見頂於約1,358萬千升,其後逐年回落,2023年約449萬千升,七年縮減近三分之二;同期規上企業家數大幅減少,利潤向頭部集中,貴州茅臺2023年歸母淨利約747億元。
需求重組的另一面是大眾餐飲擴張。限額以下餐飲增速2014年後回穩,外送平臺在這個窗口完成爆發,交易規模十年放大逾二十倍。業態從大店與包廂轉向小店、翻檯與外送,這套按客羣重算成本表的邏輯,與後來獨立餐飲業態的處境相通,我們在無菸酒吧的開辦成本拆解中已算過一次:定位一旦過濾掉部分客羣,房租與損益兩平點就必須按剩下的客羣重排。
第二個切片:巡視走進金融機構
治理框架在2017年完成一項制度化工程:巡視工作條例修訂,確立一屆任期內巡視全覆蓋。2021年10月,十九屆中央第八輪巡視進駐25家金融單位,範圍涵蓋貨幣與監管部門、大型國有銀行、頭部券商與交易所,金融系統第一次被整建制納入巡視版圖。
巡視之後兩年,金融系統多名中管幹部與機構負責人接受審查調查,科目層面的變化更值得記帳。國有金融機構普遍落實薪酬遞延支付與追索扣回條款,業務招待費與會議費成為審計反覆核對的欄位;2022年8月,財政部進一步發文規範國有金融企業負責人薪酬與職務消費。對照上市券商年報,頭部機構業務及管理費中交際類可變支出佔比持續走低,費用黏性支出轉向資訊系統與合規人員。
這一輪的產業含義在於:金融業的成本表被要求向可核對對齊。審計費用、合規系統與薪酬追索準備構成新增固定成本,壓低費用彈性,也墊高行業進入門檻。
第三個切片:銷售費用率變成估值變數
2023年7月,十個部門聯合啟動為期一年的全國醫藥領域腐敗問題集中整治。這是十三年框架中影響範圍最廣的一次行業性整治,人民日報健康客戶端的不完全統計顯示,2023年前八個月至少一百六十餘名醫院院長、黨委書記被查,多地醫藥學術會議在整治啟動後數週內集中延期。
資本市場隨即重估一個科目:銷售費用率。2022年A股醫藥類上市公司銷售費用合計逾3,000億元,銷售費用率最高的數十家超過五成。整治啟動後數週,醫藥類股指明顯回檔,跌幅居前的正是費用率最高的一批公司。疊加藥品帶量採購常態化,流通與推廣環節毛利率被雙向擠壓,仿製藥企業把費用表重寫成低毛利、低費用、以量換價,銷售費用率從營運指標變成估值評價項。
承壓與受惠的名單
三個切片疊起來,傳導結構是一致的:凡是需求端或費用端存在機構決策鏈的環節,都會被納入治理半徑,先後順序取決於巡視與專項整治的排程。
承壓端包括四類:依附公務與機構採購的高端正餐、政務會務與禮品流通;醫藥流通中以代理推廣為主的CSO模式;交際類科目佔比偏高、調整空間有限的金融中後臺外包業務;以及依賴地方形象工程回款的文旅與古鎮投資,八年逾五百億元投資對上逾三成相關企業清算停業的落差,與人造古鎮投資回收斷點的拆解相互印證,地方投資紀律收緊正是回收斷點的背景之一。
受惠端同樣清晰。平價連鎖餐飲與外送平臺承接宴請退潮後的用餐需求;帶量採購後的仿製藥龍頭與創新藥公司拿到更乾淨的費用表;政府採購電子化、預算管理一體化與合規財務軟體,是治理剛性直接創造的採購需求。白酒行業內部也有受惠者,產量近三分之二出清的過程,就是中小酒廠退場的過程,頭部品牌藉此取得定價主導權。
三種情境
情境一,常數化。治理規則完全納入企業與投資人的決策模型,政策邊際影響遞減,板塊對同類新規的反應趨於收斂。2025年5月條例修訂後,若白酒板塊回檔幅度明顯小於2013年,即為佐證。
情境二,加碼延伸。厲行節約的口徑若從黨政機關進一步延伸到國企與金融機構的商務接待,宴飲與會務需求將面臨第二輪下修,彈性可參照2013年的前例,高端白酒與會展服務首當其衝。
情境三,與擴內需並行。消費刺激政策與從嚴治理同時推進,需求進一步向平價帶與頭部集中,中間價帶受兩側擠壓,行業集中度加速上升。
三種情境的共通點:這套規則已是需求函數裡的常設參數。分析落點隨之改變,逐一核對哪些公司已完成需求引擎置換,哪些費用表仍掛著舊引擎。2013年那個負號留下的事實是,統計公報裡的數字,比頭條口號更早完成結帳。