
日息萬分之五、上限三倍:社保違規的全國統一價目表
11月1日上路的稅務處罰裁量基準把社保欠繳罰款上限定為三倍,本文從僱主端費率拆解、日息萬分之五的年化算術與2019年停清歷史欠費的前例,推演罰則統一後勞力密集企業、外包平臺與勞工的承壓順序。
11月1日起,《全國稅務行政處罰裁量基準(2026年版)》施行,社保繳費違法行為首次納入全國統一的稅務處罰裁量體系,用人單位欠繳社保的罰款上限定為三倍。輿論焦點落在「自願放棄社保協議無效」,但這半句其實不是新聞。放棄協議自始無效,依據的是2011年7月施行的《社會保險法》強制性條款;一倍以上三倍以下的罰款區間,同一部法律當年就已寫定。真正變動的環節在執行層:罰與不罰、罰輕罰重,過去由各地稅務機關自行拿捏,如今收進同一張裁量表,而執表的是同時掌握全國工資申報資料的稅務系統。
罰則的計價方式:日息先滾,倍數再疊
《社會保險法》第八十六條給出的原始公式分三段:責令限期繳納或補足;自欠繳之日起,按日加收萬分之五滯納金;逾期仍不繳納的,處欠繳數額一倍以上三倍以下罰款。2026年版裁量基準做的事,是把「一倍到三倍」這個寬區間換算成分檔標準,讓違法情節對應具體倍數,全國適用同一把尺。
值得單獨計算的是萬分之五的日息。換算年化約18.25%,高於多數中小企業的銀行融資成本。一筆欠繳拖滿一年後被查處,本金之外先掛18.25%滯納金,再疊一到三倍罰款,總支出落在本金的2.18倍至4.18倍之間。違規的時間成本由日息與稽查時點共同決定,拖得越久,帳單的斜率越陡。
僱主端的費率結構:工資總額之外的四分之一
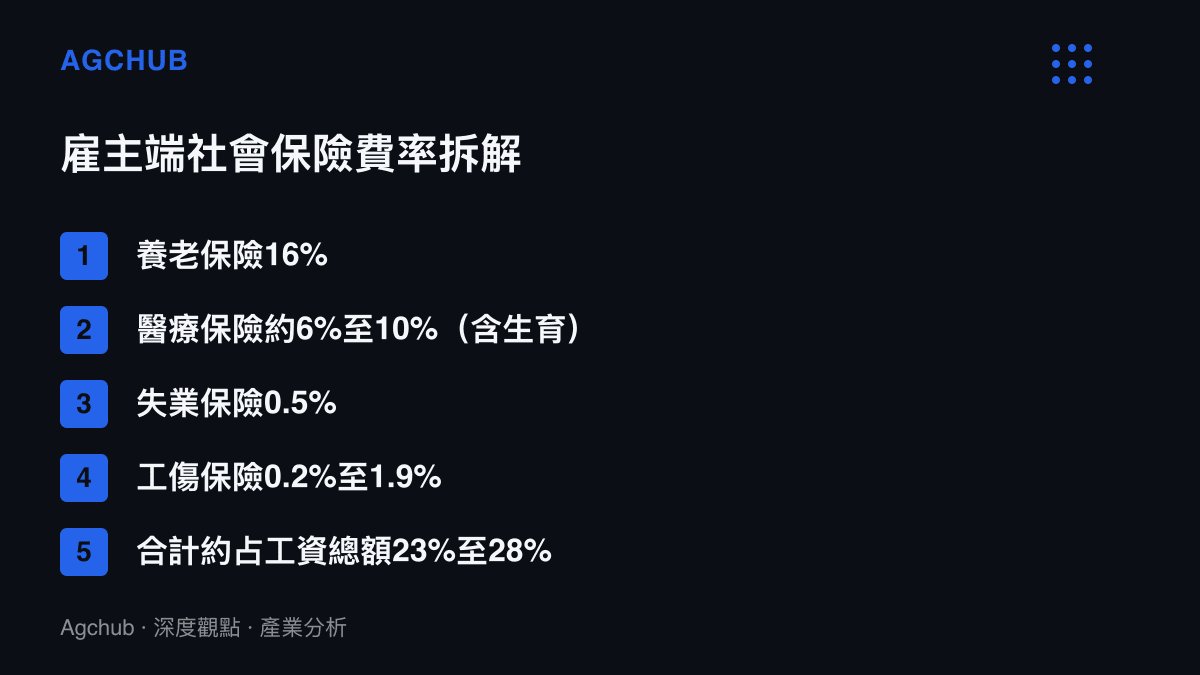
拆開僱主端的法定負擔:養老保險單位費率16%,這是2019年從20%下調後的全國統一值;醫療保險各地不一,多數城市落在6%至10%區間,生育保險已於2019年併入醫療;失業保險單位費率經階段性降費後多為0.5%;工傷保險按行業風險分檔,費率0.2%至1.9%。加總起來,不含住房公積金的五險負擔約佔工資總額的23%至28%。
以一家僱用20人、平均月薪6,000元的小型餐飲估算,僱主端每年新增的法定支出約33萬至40萬元。對淨利率常年在個位數的業態,這個量級足以改變損益表,也解釋了過去二十年各種變通安排為何層出不窮。
實務上最普遍的形態是按最低基數繳,完全不繳的反而少數。月薪6,000元的勞工,若按當地繳費基數下限申報,僱主端負擔可壓低三到五成,勞工當期扣繳減少、實領增加,雙方各有配合的動機。五險的受益時點並不相同:工傷保險對僱主是責任轉嫁工具,醫療保險當期可兌現,養老保險的兌現期在數十年後。險種間的時間結構落差,決定了欠繳通常從養老這一項開始。而醫療保險基金自身在支付端的壓力,先前拆解健康中國綱要的兩張進度表時,已可見於集採與DRG支付改革的推進節奏。
放棄書的真實功能:把風險記到帳外
自願放棄社保的書面協議,本質是一場交換。勞工讓渡未來數十年的養老與醫療權益,換每月數百元的即期補貼;僱主省下約四分之一的用工成本。這類安排集中在小型餐飲、勞力密集製造、試用期與應屆生羣體,形式包括放棄承諾書、以勞務關係取代勞動關係、引導勞工以靈活就業身分自行參保。
協議無效的後果由僱主單方承擔。勞工事後仍可要求補繳,補繳基數按實際工資核定;依《勞動合同法》第三十八條,用人單位未依法繳納社會保險費,勞工可解除合同並主張經濟補優,按年資每滿一年一個月工資計。風險最重的一項在工傷。依《工傷保險條例》第六十二條,未參保期間發生的工傷,全部保險待遇由用人單位自行支付,一次傷殘事件的賠付規模,往往超過多年省下的保費總和。換句話說,放棄書沒有轉移風險,只是延後了認列時點。
2019年的急剎車,與這一輪的起點
徵管權上一次向稅務端集中,發生在2018年。國稅地稅合併後,《國稅地稅徵管體制改革方案》確定社保費交由稅務部門統一徵收,企業隨即擔憂歷史欠費被追溯清繳,輿論發酵數月後,2019年國務院明確不得自行對企業歷史欠費進行集中清繳,同年將養老保險單位費率從20%降至16%,疫情期間又多次階段性減免緩繳。徵收端收權與繳費端讓利,構成上一輪的對沖組合。
這一輪的背景壓力不同。領取養老金的人口持續擴大,約兩億靈活就業人口的多數遊離於職工社保之外,基金收入端需要把該收的部分收回來。基金存量緩衝與企業繳費能力之間的取捨,與3,600億注資之後銀行的緩衝與需求面對的算術結構相近:帳上餘額與持續流入的收入,必須併在一起判讀。
技術條件也與2019年不同。稅務部門同時掌握個稅申報的工資數據與社保繳費基數,交叉比對不需要新增申報環節,稽查從抽查與舉報驅動,轉為系統篩選驅動,查緝的邊際成本大幅下降。裁量基準統一之後,各地「罰與不罰」的自由度被壓縮,地方招商競爭中以放鬆社保稽查換投資的隱性讓利空間,同步收窄。
傳導順序:補課成本怎麼分層
成本衝擊沿用工密度遞減排序。小型餐飲、零售、物業保潔、勞力密集製造這類毛利薄、人數多的業態,補課成本最重;以低社保成本為前提的勞務外包與眾包模式,面臨計價重談;已足額繳費的上市與規模企業,相對位置反而改善,因為競爭對手的隱性成本被拉回同一水平。合規門檻的提高,向來是規模企業的相對優勢。
勞工端的帳分兩段。放棄協議退場後,原本以補貼換實領的勞工,短期到手金額減少,養老與醫療帳戶開始累積;收入貼近最低工資的羣體,當期現金流收緊的感受最真實,這也是歷次徵管收緊時反彈聲量的主要來源。長期權益能否兌現,取決於繳費基數是否按實際工資核定,基數失真是比罰款更隱蔽的權益折損。
三種收場
後續可按三條路徑觀察。其一,重演2019年的分界邏輯,新帳從嚴、歷史欠費不集中清繳,企業按新規調整增量,存量風險隨時間消化,這是對總體經濟衝擊最小的版本。其二,處罰從嚴搭配費率下調,以降低單位費率交換徵收完整性,養老保險費率仍有調降空間,代價是基金收支的短期壓力加深。其三,裁量統一但稽查資源有限,執行集中在舉報個案與系統篩出的高風險企業,形成違規單價上升、查緝機率不變的新均衡。
無論哪條路徑,放棄書的套利空間都已收攏。對企業而言,每個用工名額的完整單位成本需要重算:工資之外,加上約四分之一的法定負擔,再計入遞延的稽查風險。這張全國統一的罰則價目表,改變的是違規的預期成本,而帳外的科目,終究要搬回帳上。