
5090還在加價,5080跌了4,000元:同一個賣場櫃檯的兩套計價邏輯
以RTX 5080通路報價年內回落約4,000元人民幣為座標,對照旗艦卡溢價與記憶體漲價並存的背離,拆解溢價組成、板卡庫存與需求分層下的受惠承壓分布,並推演三種情境。
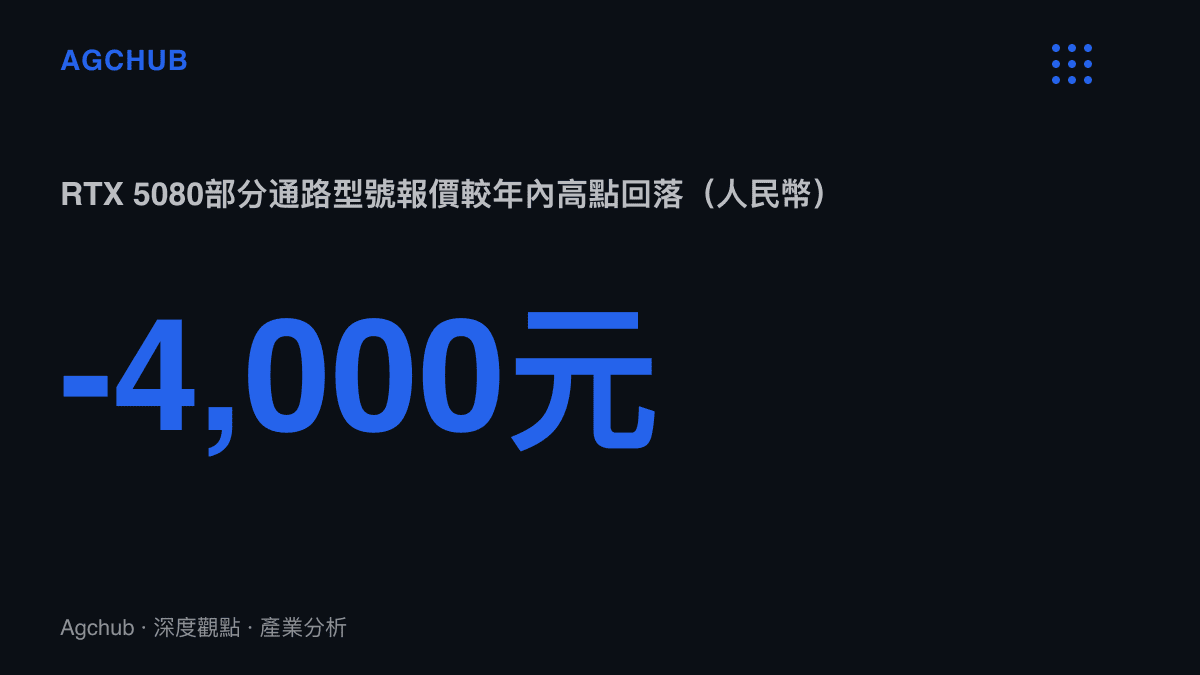
「RTX5080暴跌4000元」登上微博熱搜第9位的這一週,記憶體合約市場正朝反方向運行。2026年11月的顯卡通路因此出現一組背離:RTX 5090現貨維持倍數溢價、照樣排隊等貨;隔壁貨架上的RTX 5080,部分型號報價已較年內高點回落約4,000元。
以首發官定價8,299元換算,4,000元接近半張卡的建議售價。單一型號在一個產品週期內回吐這個量級,尋常的促銷折扣解釋不了。值得攤開的是這段跌價的組成:溢價當初怎麼形成、現在由誰吸收、最後停在哪個價位。
8,299元卡住的位置:規格服務下層,定價貼著上層
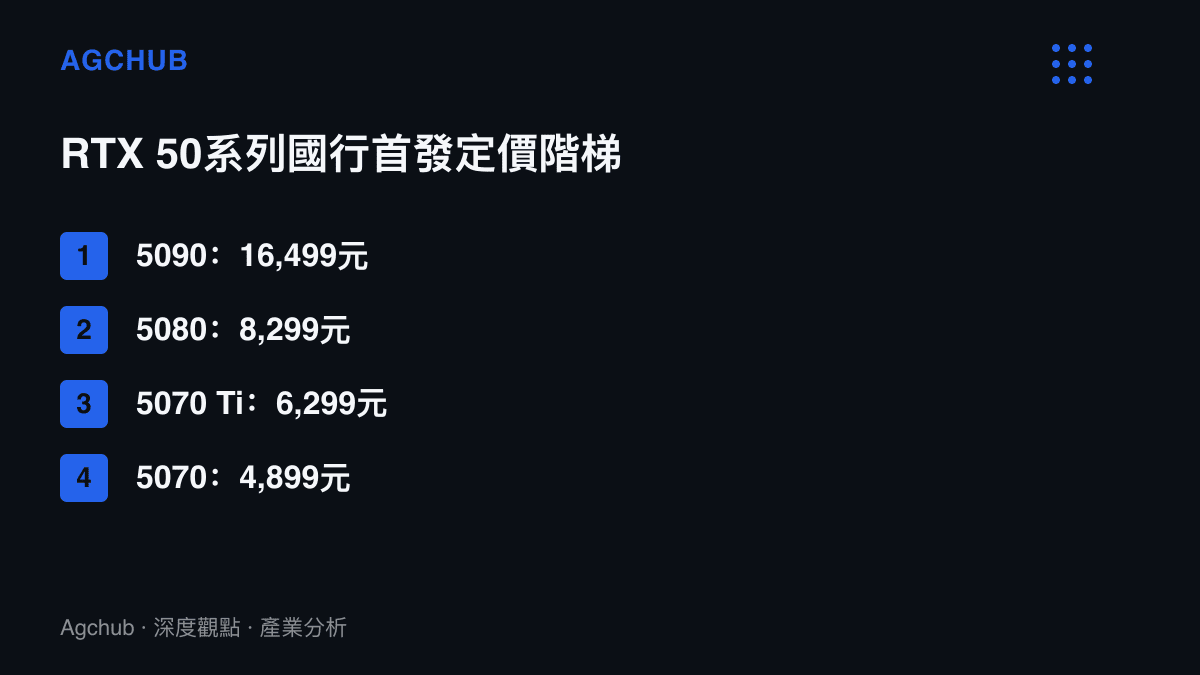
先看階梯。RTX 50系列國行首發定價由上而下:5090為16,499元,5080為8,299元,5070 Ti為6,299元,5070為4,899元。5090的定價約當5080的兩倍,關鍵規格的差距同樣接近倍數:5090配備32GB GDDR7、512-bit匯流排與1,792 GB/s頻寬;5080為16GB、256-bit、960 GB/s。價差與規格差大致對稱,失衡出在需求兩側的分布。
這一輪顯卡需求明顯分層。上層是AI運算與地端推論,記憶體容量門檻先於價格,32GB是入場券,5090與更上遊的專業卡吸收這層買盤,也讓5090的溢價始終黏在高位,先前一場抽獎活動已經把條款估值與通路開價之間的價格斷層攤上檯面。下層是遊戲與內容創作,價格敏感度高,16GB應付主流遊戲綽綽有餘。
5080的矛盾由此而來:規格只服務下層,定價卻貼著上層的邊緣。5090缺貨時,溢出需求壓到5080,萬元上下的市價獲得支撐;5090供給改善後,5080被推回下層的需求曲線重新定價,而這層買盤對8,299元以上的報價,從未表現出多少耐心。階梯內部還有一個錨:5070 Ti同樣配備16GB GDDR7,定價6,299元。同容量、少兩成運算效能、便宜2,000元,5080的溢價天花板從一開始就被畫好了。
溢價的組成:一半是稀缺,一半是改款時鐘
回到2025年1月底的上市階段。首發配給有限,5090一卡難求,溢出需求湧入5080,非公版型號市價一度站上萬元,較官價溢價逾兩成。這段加價的來源是稀缺與替代性需求,物料清單自始至終沒變,帳面上不存在支撐它長期存在的成本基礎。
退潮的觸發點,上一個週期有精確對照組。RTX 4080於2022年11月以9,499元上市,銷售疲弱;2024年1月,4080 Super以8,099元接棒,官價直接調降1,400元,舊版庫存必須降到新價以下才出得動。通路從那一次學到的教訓很簡單:改款消息本身就是降價指令,與其等官方定調,先出清先贏。依40系列的節奏推算,搭載更大容量記憶體的5080改款已進入上市窗口或倒數階段,16GB版本的庫存價值隨之開始倒數。4,000元的跌幅裡,一部分是上市溢價的回吐,另一部分是通路對改款的提前反應,兩者疊加,幅度自然超過任何一次官方價格調整。
成本端反向拉扯:物料在漲,售價在跌
板卡物料清單上,記憶體向來是GPU晶片之外最大的成本項。2026年這條線朝上走:AI伺服器對HBM與傳統DRAM產能的排擠,推著合約價逐季上行,記憶體還在漲、通路價卻連跌的背離已經在固態硬碟市場上演過一次,GDDR7報價同樣隨行就市。
通路結構有三層:輝達把晶片與參考設計交給七彩虹、微星、技嘉等板卡廠,板卡廠出貨給分銷商,分銷商再鋪進電商與門市。溢價時期,三層層層加碼;退潮時期,越靠下遊、越晚進貨的環節,吸收的跌幅越大。
對板卡廠,當前是兩頭擠壓:進料成本上升,成品售價下跌。庫存會計的規則很硬,高價時期建立的存貨遇上市價回落,帳上就得認列跌價損失,出清越晚、損失越深。這也解釋了為何這類跌價常以跳水形式出現:陰跌拉長認賠期間,一次性讓價反而能換回現金流,把損失鎖在當季財報裡。
輝達在這段結構裡位置相對超然。官價未動,回吐的溢價本來就沒進它的損益表;高階需求由5090與專業卡承接,產品組合持續上移。真正吸收跌幅的,是板卡廠、分銷商與零售通路的毛利,以及更外圍的持貨者。
兩端名單:4,000元記在誰的帳上
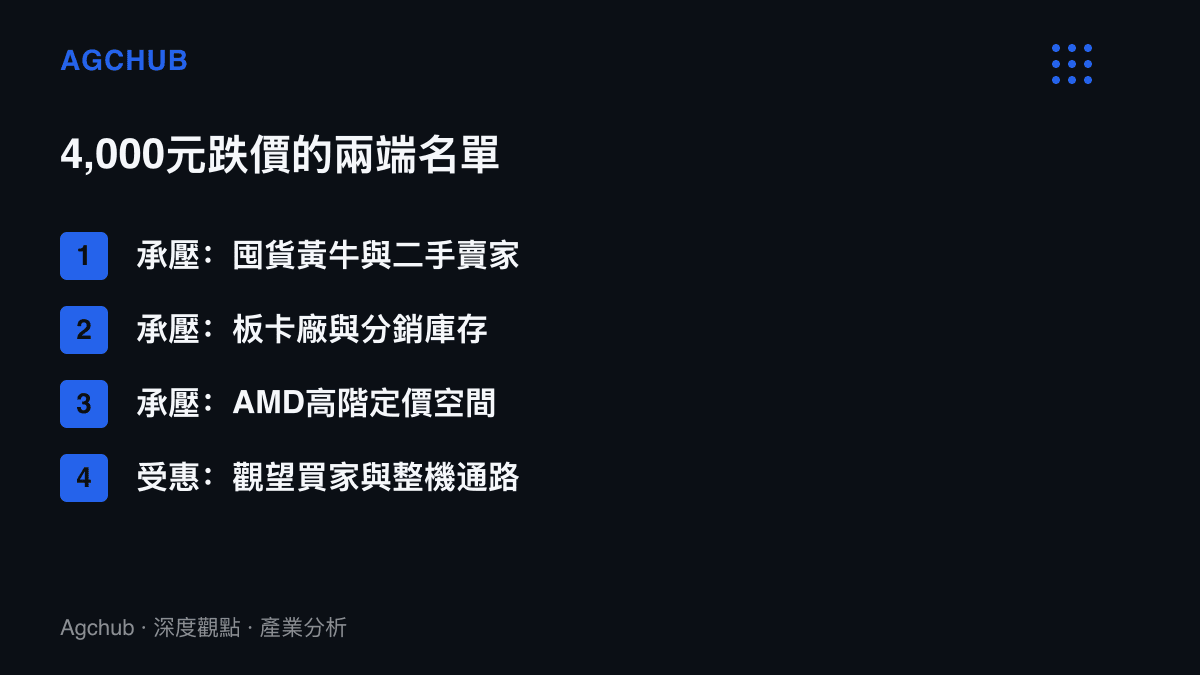
承壓端可列四個:上市初期高價進貨的黃牛與囤貨買家,持有成本最高、退出最晚;二手賣家,新卡跌價直接重寫二手殘值;板卡廠與分銷體系的庫存;以及AMD,其高階Radeon機型的定價空間,被一張跌破萬元的5080實質壓縮。跌價也不會停在單一型號,5080向8,000元靠攏後,與5070 Ti的價差收斂,後者的通路報價遲早跟進,壓力沿階梯逐級下傳。
受惠端同樣清楚:持幣觀望的遊戲玩家,等到了這個世代首次貼近官價的買點;整機與組裝通路,顯卡佔整機成本比重大,進貨價回落直接修復毛利與出貨量;改款新卡,渠道出清等於替它騰出貨架。電商平臺的促銷檔期,則多了一個自帶流量的品項。
三種情境
情境一,改款如期。更大容量的後繼型號以相近價位接棒,16GB版本在7,500至8,000元區間完成最後出清,價格於官價下方企穩,二手市場隨之重定價一次,全程一到兩個季度收尾。
情境二,成本支撐。GDDR7漲勢延續,板卡廠以減產回應,16GB版本供給收縮,價格在成本線上方獲得支撐;跌勢放緩的代價是成交量萎縮與部分型號退場。
情境三,需求全面退潮。AI溢價解除後,購買力整體回流價格敏感層,5080跌破7,000元,與5070 Ti的價差進一步收斂,壓力沿階梯向下一級傳導,最終由通路毛利與二手市場吸收。
跨週期看,劇本並不陌生。2021年挖礦高峯期,中階卡市價一度翻倍;2022年9月以太坊轉向權益證明後,顯卡市價在數個月內回落三到五成;再往前,2018年的礦潮退燒走的是同一條路徑。溢價靠稀缺建立,靠時間拆除,而拆除過程的帳,幾乎每一次都記在庫存持有者身上。5080的這4,000元,是這本長帳的最新一頁。