
捨掉高緯度,買回重訪天數:全球首組商用中傾角InSAR衛星的規格帳
快舟十一號遙三於2026年9月17日將天儀51、52星送入軌道,成為全球首組商用中傾角InSAR遙感衛星,本文從軌道傾角的覆蓋取捨、每公斤低於5萬元的發射成本、編隊幹涉的技術門檻到按區訂閱的數據定價,拆解這項規格選擇的受惠與承壓方。
同一塊地表,間隔數日的兩張雷達影像相減,毫米級的抬升與沉陷便無所遁形。幹涉合成孔徑雷達(InSAR)做的就是這件事。這門生意最終能賣出什麼價錢,卻往往繫於一個看起來純屬工程細節的參數:衛星隔多久回來,再拍同一地點一次。
2026年9月17日,快舟十一號遙三運載火箭將天儀51星、52星送入軌道,任務定位為全球首組成功入軌的商用中傾角InSAR遙感衛星。被調整的正是那個參數。把時間軸拉寬看,這是2026年全球第223次軌道發射;僅在前一天,SpaceX才完成年內第110次任務。發射本身早已不是稀缺品,值得拆解的是「商用中傾角InSAR」這個定位:一家衛星營運方願意刪掉兩極覆蓋,去換中低緯度的監測密度,等於把軌道傾角當成產品規格表上的一行來填。這行規格值多少,要從軌道力學一路算到保險精算。
傾角寫進規格表:覆蓋範圍與重訪密度的交易
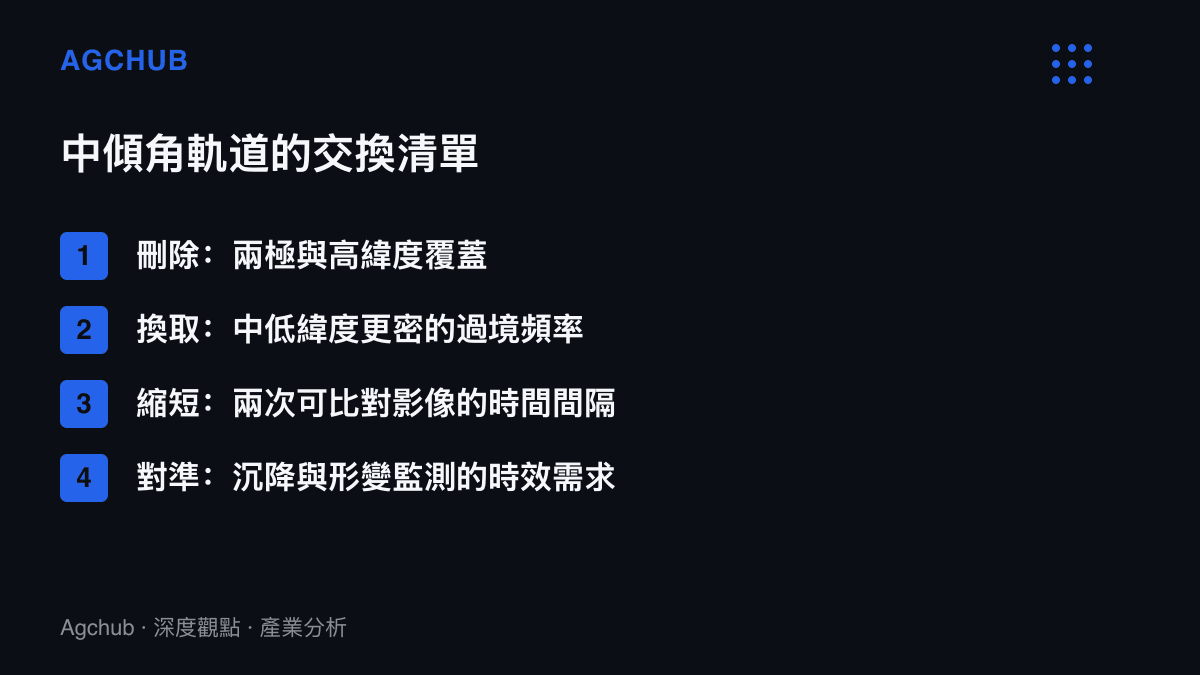
傳統遙感衛星多採太陽同步軌道,傾角在98度上下。這條軌道的優點是全球覆蓋,加上過境時間與光照條件穩定;代價在於,對任何單一地點的重訪間隔被軌道力學鎖死,InSAR要取得兩張可比對的影像,得以「天」為單位等待,部分應用甚至以週計。中傾角方案把軌道面往赤道方向收攏,兩極與高緯度地區從覆蓋清單上刪除,換回中低緯度帶更密的過境頻率。
這個取捨對應的客羣結構相當清楚。全球人口與經濟活動高度集中於中低緯度,城市、鐵路網、水庫、礦區與長輸管線多半落在這條緯度帶上;InSAR的付費場景,諸如城市地面沉降排查、基礎設施形變監測、礦區塌陷風險評估與地質災害隱患識別,發生地點也幾乎重疊。被刪掉的兩極覆蓋,在商業上接近無人認購的庫存;換回來的重訪密度,卻是付費方最計較的規格。用一個軌道參數,衛星公司同時完成了產品定位與客羣篩選。
從海絲一號到中傾角編隊:六年的產品顆粒度
InSAR技術不算新。1991年歐洲太空總署ERS-1衛星入軌後,幹涉測量逐步成為地質與城市研究的標準工具,只是很長一段時間裡,數據的主要買家是科研機構與政府單位,商業星座是近十年才成形的物種。芬蘭業者ICEYE自2018年起以小衛星羣切入合成孔徑雷達市場,驗證了「小衛星、高重訪」的商業模型,美國Capella等公司隨後跟進,競爭主軸從空間解析度轉向重訪頻率。
中國的商業化時程晚了約一個世代。2020年底,天儀研究院與中國電科合作的海絲一號入軌,是中國首顆商業SAR衛星;將近六年後,同一體系把產品推進到中傾角InSAR編隊,一個此前商用市場無人佔位的細分規格。從單星驗證、雙星幹涉到軌道細分,產品定義的顆粒度一路變細。這個節奏本身就是遙感市場從「有沒有影像」轉向「影像性價比」的縮影:當解析度不再是門檻,比的就是誰能更頻繁地回到客戶關心的那塊地上空。
每公斤五萬元以下的發射成本,與編隊的新帳
發射窗口前後的密度提供了供給端背景。9月中旬起,中國商業航太三天內四次發射全數成功:朱雀二號改進型遙七以一箭10星部署千帆極軌19組,24小時內另一家民營火箭公司接力執行千帆星座任務,9月17日上午長徵十二號遙9發射衛星互聯網低軌25組,快舟十一號遙三隨後將天儀51、52星送入預定軌道。這與先前追蹤的民營火箭頻率帳屬於同一條組網曲線:通訊星座與遙感星座的資本支出,正在共享一條運力供給線。
央視財經在這波報導中給出一個關鍵數字:已有商業航太公司的發射成本低於每公斤5萬元。對照千帆星座一期648顆的組網規模,運力價格下行是兩類星座同時提速的共同前提。
不過對快舟十一號這型航天科工體系的固體火箭,成本優勢的位置不太一樣。固體推進劑比沖低於液體燃料,燃料單位成本並不佔優;它的賣點在發射場依賴輕、準備週期短,貼合小批量、多批次的商業任務節奏。而InSAR編隊真正的開銷在軌道上:兩星入軌後必須維持精確的空間基線,星間距離與姿態的微小偏差直接決定幹涉品質。發射單價降下來之後,編隊保持與資料處理接手成為主要成本科目,這也是雙星方案相對單星的成本倍增項。
按景計價換按年訂閱:數據商品的保鮮期
形變監測對時效的敏感,決定數據商品的定價結構。傳統遙感按景計價,一張影像收一筆錢,客戶買的是存證能力;連續形變監測需要的是一條時間曲線,客戶按區域與年度支付訂閱費,買的是預警能力。重訪間隔每縮短一檔,曲線的時間解析度升一級,可用場景便從災後鑑定往災前預警移動,而後者的付費意願與合約黏著度都高一截。中傾角規格直接對準的,就是這個從「拍照」轉為「監測」的商業模型。
客戶結構隨之分層。政府部門的地災監測與城市沉降排查是基礎盤,量大、議價能力強;鐵路與水庫等基礎設施業主是第二層,採購由安全責任驅動,預算相對剛性;保險與金融機構居於第三層,把形變資料寫進資產風險定價與理賠核定,單價最高,對時效也最挑剔。三層客戶對重訪頻率的要求逐級墊高,構成中傾角產品的議價基礎,也決定了數據服務能否從專案制走向標準品。
兩端拆帳:誰受惠、誰承壓
順著影響鏈往下走。數據應用服務商先受惠:更密的原始影像讓行業報告與預警產品的單位加工成本下降,毛利率有撐。基建業主的監測支出隨供給增加而壓低,安全預算的覆蓋面積得以擴大。保險精算環節拿到時間解析度更高的風險因子,定價模型可以更頻繁地更新,承保範圍隨之細化。
承壓端同樣具體。海外InSAR數據商在中低緯度市場的報價,將面對規格落差帶來的比價壓力,尤其是以極軌星座服務亞太與東南亞客戶的報價單;發射端同質化運力在價格下行週期裡,利潤率會繼續攤薄,差異化壓力轉向周轉率與任務適配性;至於單一依賴光學影像的遙感公司,在形變監測項目上面對的是雷達波段全天候、可測毫米級位移的能力替代,夜間與雲雨天氣下的數據缺口尤其難補。
入場券之後是組網時鐘
首組入軌只是規格競賽的入場券。兩顆衛星驗證的是幹涉基線與數據品質,要兌現穩定的重訪承諾,還需組網密度支撐,資本支出將沿兩條線接力:衛星製造的批量成本曲線,以及地面段資料處理與分發的投入。對照千帆星座一期648顆的組網時鐘,遙感側的星座化競賽剛過起跑線,中傾角這個細分規格會吸引後續跟進者,也會迫使先行者加快補網。
真正的考題在需求端。當形變監測的時間解析度進入天級,保險、基建運維與城市安全這些採購欄位才會真正打開,數據服務的收入結構才能從政府專案轉向跨行業訂閱。在那之前,中傾角InSAR是一張規格寫得清楚的報價單,等市場簽回採購確認。