
0.61% 到 10.44%:半導體大漲日的資金階梯與兩張重估帳
0.61% 到 10.44%:半導體大漲日的資金階梯與兩張重估帳
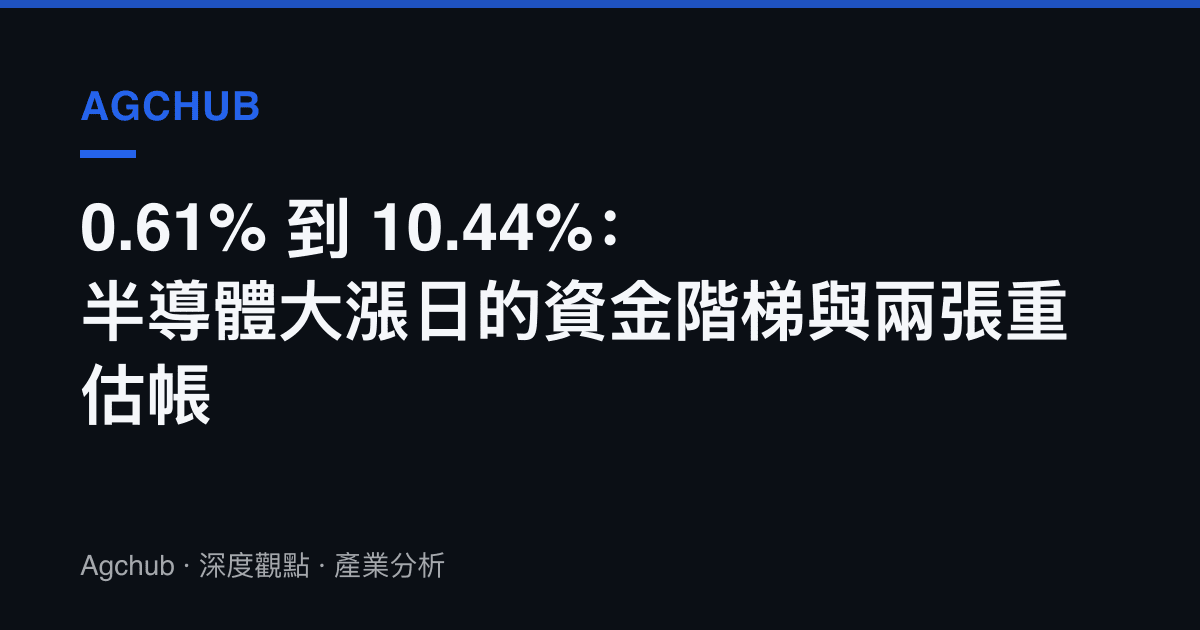
9 月中旬的這個交易日,美股收盤數字排開來是一組向上遞增的階梯:道瓊指數漲 0.61%,標普 500 漲 1.14%,那斯達克漲 1.69%,費城半導體指數漲 3.14%,Direxion 三倍做多半導體 ETF 單日大漲 10.44%。指數成分越往半導體集中,漲幅越大,梯度本身就寫完了當天的資金流向。
領漲名單裡的兩家公司值得並排放著看:Arm 上漲逾 8%,英特爾上漲逾 7%。前者是一家名下沒有任何晶圓廠的 IP 授權公司,後者是曾經全球資本支出最重的整合元件製造商。同一份對 AI 硬體的樂觀預期,被拆成兩種相反的資產形態分頭買入,這件事比漲幅本身更值得拆。
10.44% 的算術:槓桿放大的是方向,不是基本面
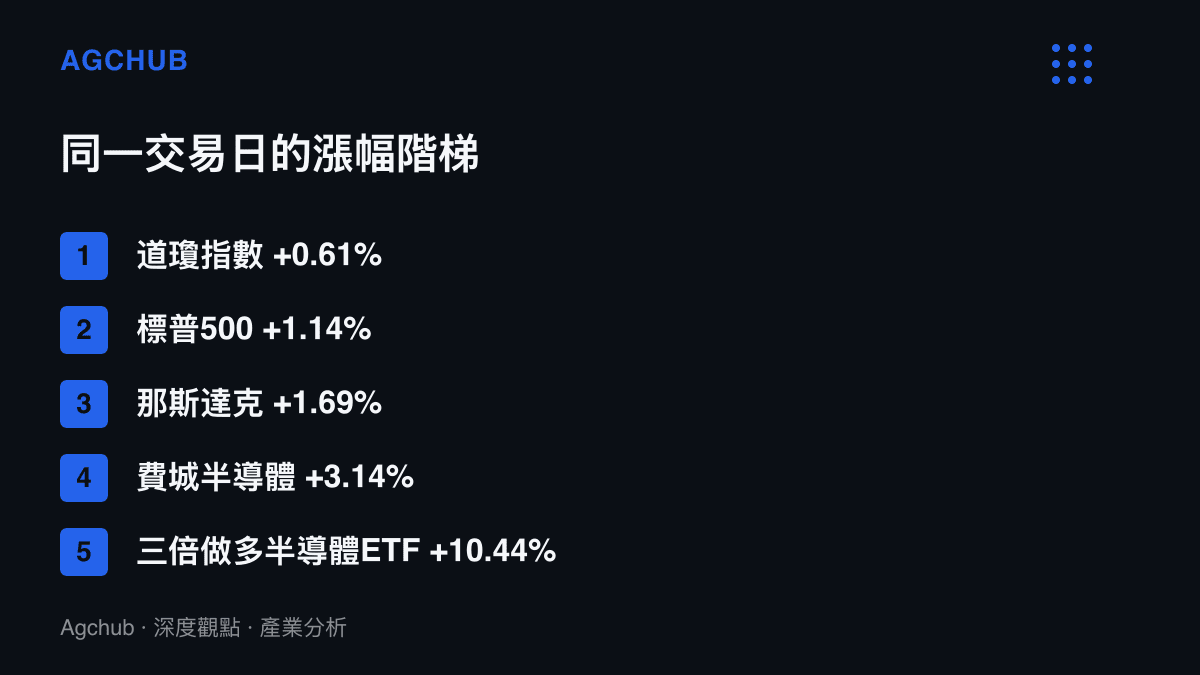
先處理階梯最頂端那個數字。Direxion 三倍做多半導體 ETF 的設計是每日重設的三倍報酬,10.44% 除以三,約當標的指數上漲 3.48%,與費半的 3.14% 相去不遠,其間差額來自 ETF 追蹤的 ICE 半導體指數與費半成分不完全重合,再扣掉費用與融資成本的摩擦。
這類工具的長期紀錄必須攤開來讀。2021 年高點至 2022 年底,該 ETF 淨值跌幅超過九成,2023 年 3 月執行 1 比 15 的反向分割以維持交易價格;同一期間,費半指數 2022 年全年下跌約 36%,槓桿把跌幅放大到完全不同的量級。每日重設的數學結構決定了它在震盪盤裡持續損耗,單日兩位數的漲幅與跌幅會在同一份年報裡輪流出現。10.44% 記錄的是半導體板塊單日方向被三倍槓桿即時放大的結果,與任何一家公司的季度財報沒有直接對應關係。
真正需要解讀的因此落在階梯的中段:為什麼單日領漲的是 Arm 與英特爾,而非市值權重佔費半近兩成的輝達。
Arm 的帳:不蓋廠,按顆收費
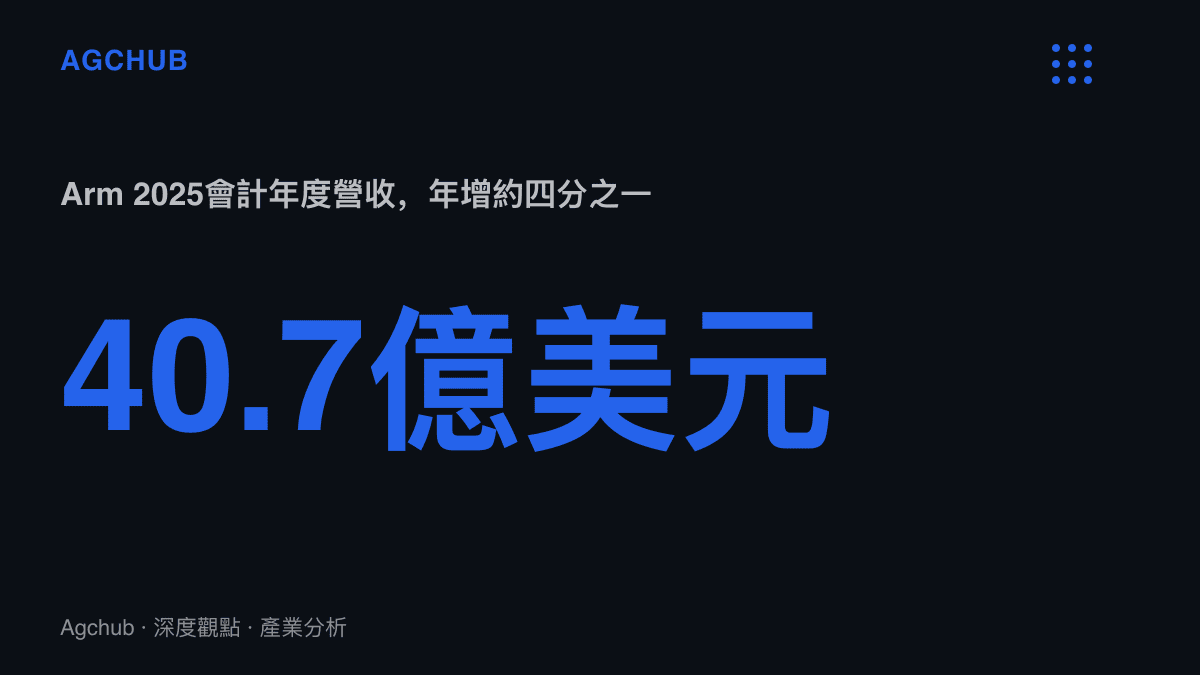
Arm 的損益表只有兩個主要收入欄位:授權費與權利金。2023 年 9 月以每股 51 美元重新上市後,2025 會計年度(至 2025 年 3 月止)營收 40.7 億美元,年增約四分之一,毛利率長期維持在 95% 以上。軟銀集團持股約九成,流通籌碼有限,這是股價波動被結構性放大的原因之一。
這家公司的成本結構裡沒有晶圓廠、沒有封測廠,研發全數費用化,資本支出接近零。AI 伺服器與邊緣裝置出貨量放大時,Arm 的受益方式是權利金按出貨顆數結算,等於對運算裝置的總出貨量抽一筆架構稅。單日 8% 的漲幅,市場重新計價的正是這個稅基的成長率。
代價寫在估值上。以 40.7 億美元的年營收規模,Arm 的股價營收比長期在 30 倍以上,遠高於費半成分股的平均水準。這個倍數隱含的假設是權利金率與出貨量同步上行,一旦 AI 硬體出貨增速放緩,高估值部位的回吐幅度通常大於指數本身。
英特爾的帳:從單日負 26% 到單日正 7%
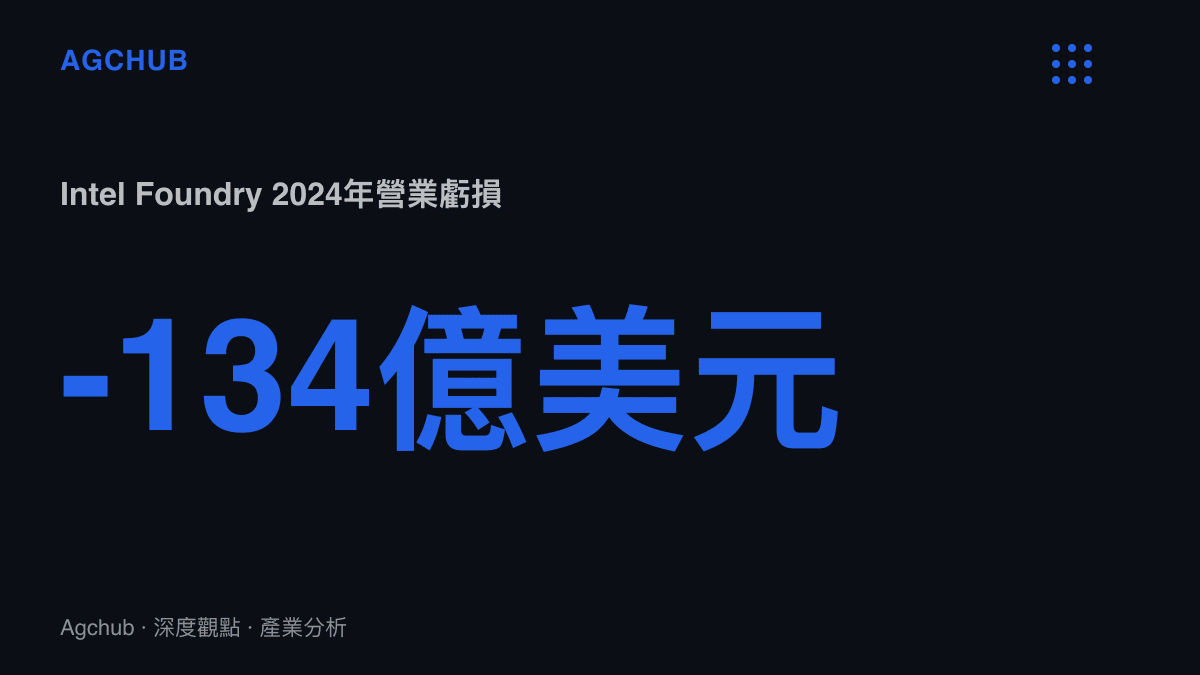
英特爾的這 7%,要對照 2024 年 8 月那個交易日來讀。當年 8 月 1 日盤後,英特爾公布第二季財報,同時宣布裁員逾 15%、約 1.5 萬個職位,並暫停已連續發放三十餘年的股利,次日股價單日重挫 26%。2024 全年營收 531 億美元,淨損 188 億美元,其中代工部門 Intel Foundry 營業虧損 134 億美元,資產減損與製程研發的折舊壓力在報表上一次結清。
轉折發生在 2025 年 8 月。美國政府將近 90 億美元的聯邦晶片法案補助轉為股權投資,取得約 9.9% 股份,並附帶再取得 5% 的認股權證,聯邦資產負債表首次以股東身分寫進一家商業晶片公司的名冊。政府資金進場之後,英特爾的融資風險與 18A 製程的投產時程被綁上同一張時鐘,Panther Lake 依計畫於 2025 年底前進入量產。
需求端也出現新的敘事。百度相關搜尋詞中,「英特爾因 CPU 供不應求股價上漲」排在前列,客戶端處理器的產能喫緊成為這波上漲最常被引用的理由。PC 處理器的競爭版圖正在重畫,黃仁勳與微軟在 PC 上的第二次同臺顯示輝達有意把算力規格戰延伸進客戶端市場,英特爾的產能利用率與定價權因此多了一層外部變數。
同一天,兩種敘事共用一個假設
把兩家公司並列,結構差異一目了然。Arm 走輕資產路線,研發費用化,按顆收權利金,市場給估值溢價;英特爾走重資產路線,一年資本支出以百億美元計,賣的是產能與良率,市場給的是淨值折價與修復預期。兩種資產形態在同一個交易日以相近漲幅收盤,本身就是一條資訊:資金在向 AI 算力主線之外尋找表達工具,一端買商業模式的輕,一端買資產的重。
支撐兩端的共同假設只有一個:AI 硬體資本支出維持上行。四大雲端業者 2025 年合計資本支出已超過 3,000 億美元,這張帳單是資料中心、伺服器處理器、IP 授權到晶圓代工整條產業鏈營收的總源頭。英特爾的折價要收斂,得靠 18A 的良率與客戶驗收;而當設計與封裝在同節點內就能擠出可觀效能,如麒麟9050 Pro 的同節點迭代帳所示,單一製程節點的定價權正在被稀釋,這對 18A 的商業化驗收是另一重考驗。
傳導鏈:誰的帳面先動
單日行情的受益與承壓可以分層列出。方向正確時,槓桿 ETF 的短線持有人與選擇權買方收割全部槓桿;軟銀持有 Arm 約九成股權,帳面價值隨股價同步浮動;美國政府 9.9% 的英特爾持股在同一邏輯下產生帳面增值,聯邦投資的損益如今直接掛在單日波動上。
承壓端首先是做空部位,Arm 的流通籌碼結構使軋空成本尤其高。其次是槓桿 ETF 的長期持有人,波動損耗不因單日大漲而消失。更大的風險在假設本身:若雲端資本支出增速放緩,Arm 的權利金成長率與英特爾的代工產能利用率會先於指數轉折。2000 年電信資本支出週期與 2022 年記憶體庫存週期走過同樣的路徑,支出端減速之後,供應鏈各環節的營收與估值依槓桿倍數分層回吐,當年跌幅最深的也都是估值最貴的欄位。
收束:階梯的兩種走法
0.61% 與 10.44% 之間相差約 17 倍。這個倍數衡量的是市場願意為半導體方向性支付的最高槓桿價格,也是波動率的即時報價。
往前推演有兩種路徑。支出兌現:雲端資本支出按計畫執行,Arm 的權利金稅基與英特爾的 CPU 缺貨同時成立,兩張重估帳繼續往上記,現股與槓桿工具同步受益。支出減速:假設一旦動搖,股價營收比 30 倍以上的 Arm 會最先接受檢驗,英特爾的代工投產時程表隨後面對折舊壓力的重算,槓桿 ETF 則以三倍速度反映同一個方向的反轉。
階梯記錄的是資金的集中度,而集中度本身就是波動的來源。單日 3.14% 的費半可以再來一次,17 倍的價差結構也隨時可以反過來寫。