
119億美元買下的僵局:美國中期選舉後,三本帳要重算
以119億美元聯邦選舉支出與逾5,100萬提前投票為座標,拆解民主黨超預期勝出後選舉產業的收入脈衝、農業補貼換票效率的折舊,以及分立格局下三項懸置授權與股市跨週期報酬,並推演三種情境。
一場不改選總統的選舉,花了119億美元。
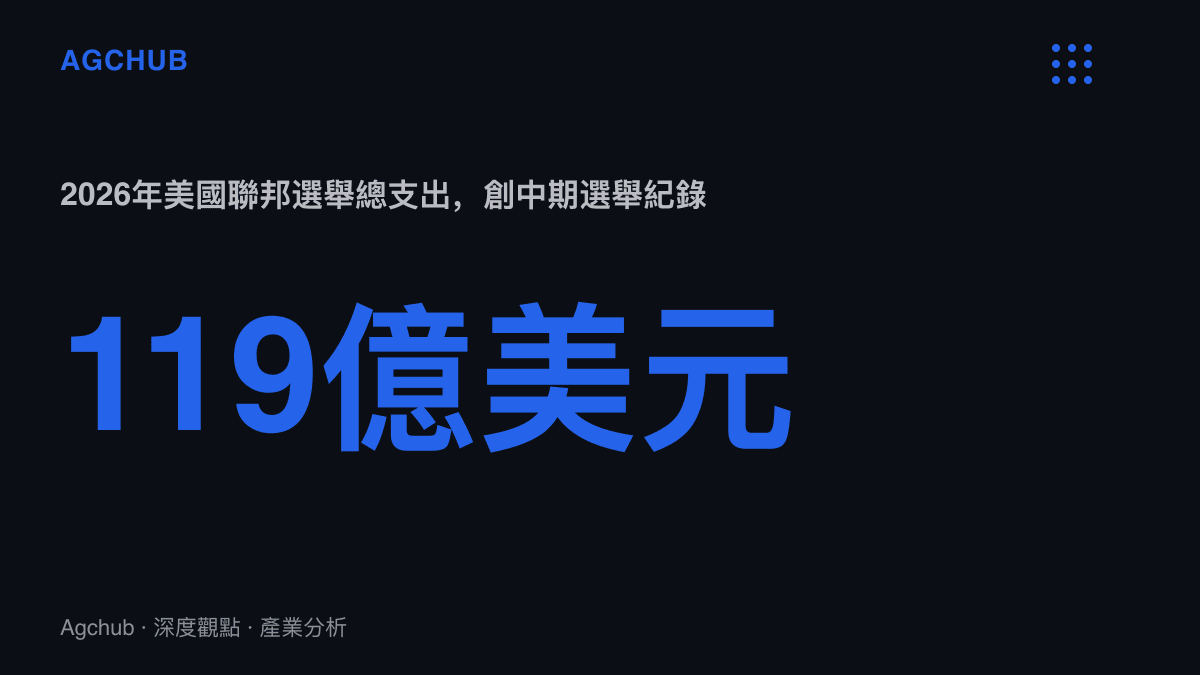
美東時間2026年11月3日投票、北京時間11月4日凌晨基本完成計票的美國中期選舉,改選435席聯邦眾議員、35席參議員與39個州長職位。選前已有兩個數字寫下紀錄:提前投票人數突破5,100萬,聯邦選舉總支出約119億美元,兩項都是歷屆中期選舉之最。開票後,美國輿論把結果歸納為四個意外:民主黨勝幅超出選前民調,德州等紅色州翻轉,鐵鏽帶與農業州失守,川普本人坦言結果出乎預期。
四個意外各自對應一本帳:選舉產業的收入表、財政補貼的換票效率,以及市場對未來兩年政策行程的重算。以下依序拆解。
119億美元的收入脈衝
119億美元是選前追蹤機構對本屆聯邦選舉支出的預估口徑。對照選舉資金研究機構OpenSecrets的歷年統計,中期選舉支出在2018年約57億美元,2022年約92億美元,八年之間規模接近翻倍。分佈比總額更值得記:最大單項是媒體投放,其後是競選人力與地面動員、數據與民調服務、選票印製與郵寄處理。受惠端相當集中,搖擺州的地方電視臺、數位平臺的廣告部門、直效郵件與數據供應商,在選前八週收到全年營收結構裡最陡峭的一段脈衝。
以地方電視臺為例,選舉年的政治廣告約佔全年營收一到兩成,且幾乎全部壓在9月至11月上旬。投票結束,這條收入線立即歸零。11月本來就是廣告市場的傳統旺季,中國市場端有我們先前拆解過的雙十一檔期的廣告計價結構,美國市場則在消費旺季之上再疊一層兩年期一次的政治投放。脈衝的特性是無法平滑:不能鋪貨,不能延期,不能預售。2027年是確定的空檔年,下一個高峯要等到2028年總統選舉。
本屆支出膨脹的來源可以再拆一層。小額捐款線上化壓低了籌資成本,參選人數增加推高了初選與大選兩輪投放,搖擺州競爭密度上升則把單席成本推高。投放金額彼此抬升:一方加碼,另一方必須跟進,單席競選成本因此水漲船高。川普本人在10月跑遍20個州、出席30場造勢,歐巴馬則在選前進入俄亥俄與密西根站臺,兩黨都用最高規格的行程把這個成本結構撐到極限。
補貼換票的折舊:農業州與鐵鏽帶
農業州失守是這次選舉最值得記的產業帳目。回看上一輪貿易戰:2018至2019年,關稅報復使大豆、玉米與豬肉出口受損,聯邦以市場促進計畫等名目合計撥出約280億美元的直接援助,主要流向中西部農業州。以最直觀的支出邏輯看,這筆錢的功能是補償農戶、穩住票倉。八年後的開票結果顯示,補償機制的邊際效果已經遞減,農業州在這次選舉中成為翻轉的突破口之一。
鐵鏽帶的科目不同,帳目結構類似。製造業回流的資本支出自2021年起放量,就業與薪資的兌現速度持續落後於投資額,選民在投票所重算了投資與就業之間的時間差。密西西比州甚至出現共和黨選民公開表示改投民主黨的報導,說明移轉發生在票倉內部,對手動員解釋不了全部。
德州近40年首度由民主黨取得聯邦參議院席位,這個結果的產業意義在於能源與農業州的代表結構鬆動。上一輪農業法案自2023年到期後,國會僅以短期延長維持舊制運作,重新授權的談判在選後的國會生態裡必須重新排隊,撥款與農業兩類委員會的席位分配是直接變數。選票的結果說明,以補貼對沖政策成本的做法,在農業州失效的速度快於預期。下一輪農業法案若仍按舊科目編列,換票效率的假設就得下修。
跛腳鴨期的三項懸置授權
選後川普公開談論彈劾議題,稱彈劾他將「摧毀」民主黨,白宮隨即進入跛腳鴨狀態。以過往彈劾程序的先例估算,眾院表決與參院審理合計佔用國會議程數週至數月,期間立法產出同步下滑。對產業端而言,彈劾本身的市場影響有限,真正的變數是大型授權法案的排序被迫後移。
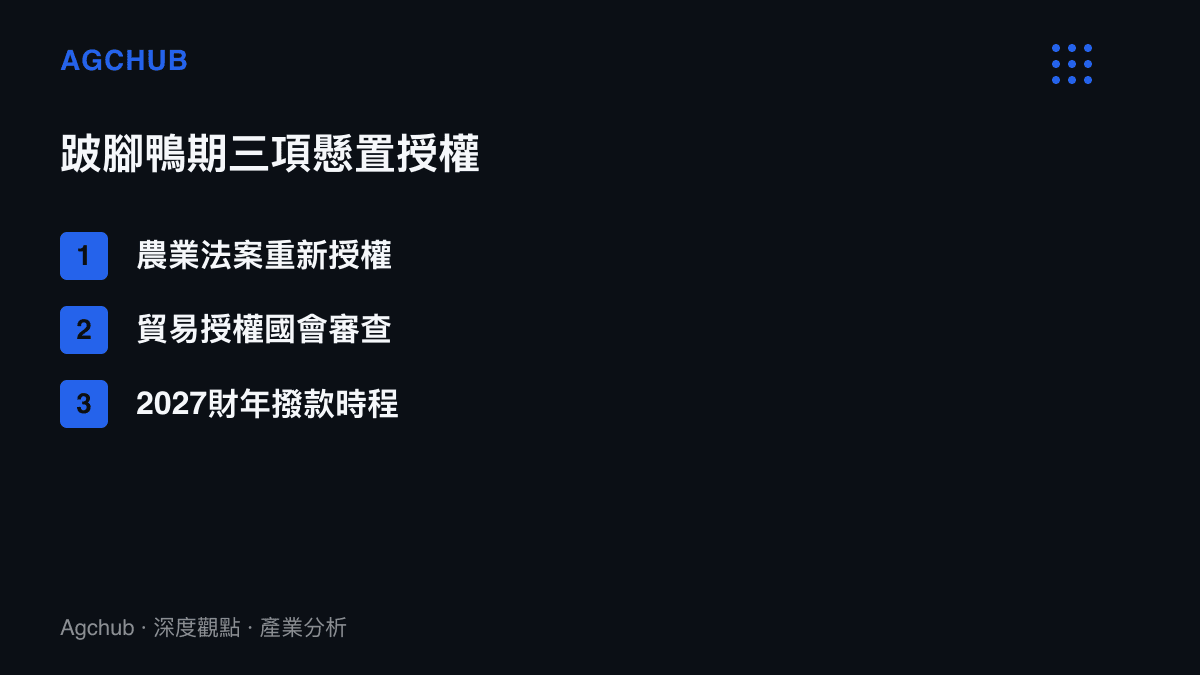
三項授權最受影響。農業法案的重新授權已延宕多時,撥款通道重排後談判起點重設。貿易授權方面,國會收回部分關稅發動權的立法動能上升,出口導向產業的成本變數不降反升,中國商務部選後隨即被問及擴大自美採購農產品一事,恰恰落在這條線上。2027財年撥款則面臨新的組合,分立格局下政府關門風險的機率結構改變,聯邦合約商的能見度從年度縮短到季度。
分立政府的跨週期報酬
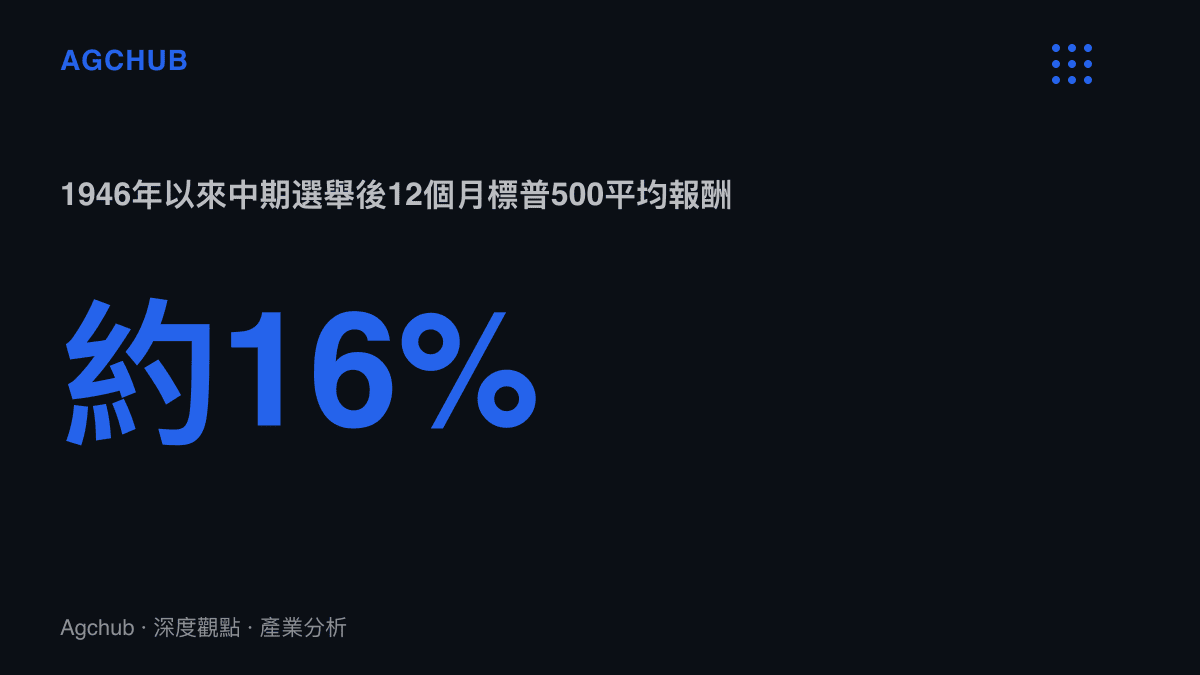
市場對選舉結果的第一反應,通常以不確定性消除定價,這次也不例外。更值得記的是兩組長期統計。第一組:自1928年以來,白宮與國會分立時期,標普500年化報酬約在11%以上;行政立法由一黨完全掌控時期,年化約7%至8%。第二組:1946年以來,中期選舉後12個月標普500平均報酬約16%,截至2022年的歷次樣本均為正值。後者的成因在於中期選舉年通常對應估值低點與政策緊縮,選後變數落定觸發回補行情。
2026年這個樣本的起點位置略有不同。選前多數分析按二戰後總統所屬政黨平均流失約26個眾院席位的規律推演,僅1934、1998與2002年出現過例外,實際開票走向了第四個例外。重估方向由僵局形成轉為僵局加深。回補幅度取決於邊際買家的結構,這與我們先前分析黃金整數關的邊際買家結構時的框架相通:關鍵位置突破之後由哪一類買家接手,行情就往哪個方向結算。
受惠與承壓
把上述帳目合併,傳導鏈可以列成兩份名單。
受惠端有三類。防禦性板塊與高股息資產,政策變化頻率下降,折現模型中的穩定期拉長。醫療保險與醫院集團,大選年慣有的監管反轉議題降溫,政策風險溢價收斂。農地信貸佔比較高的區域銀行,關稅報復再升級的機率下降後,抵押品估值壓力減輕。
承壓名單更長。需要國會新增撥款的第二輪製造業與基建補貼,立法窗口實質關閉,資本支出計畫轉向州級補貼。農業設備與種業,法案延長狀態下撥款基準懸置,農戶換機與購種決策後移。選舉服務的整條供給鏈,從數據公司到地方電視臺,兩年期脈衝退潮,2027年營收基數將反轉為減項。
三種情境
情境一,僵局常態化。彈劾程序在眾院推進、參院難過三分之二門檻,立法空轉延續至2027年預算季,市場按分立政府的歷史報酬結構運行,防禦板塊溢價延續。
情境二,跨黨派交換。農業法案與撥款法案出現以補貼換票的交換,翻轉州的新任議員以在地利益為籌碼,農業板塊的授權風險解除,防禦板塊的溢價收斂。
情境三,政策重心外移。國內僵局促使行政部門加大行政命令與貿易工具的使用密度,關稅與出口管制的頻率上升,出口導向產業的波動率重新定價。
119億美元買到的,是一張未來兩年支出行程表的重寫權。四個意外之中,對產業觀察最有長期價值的是農業州那一項:約280億美元的援助規模已證明無法固化選票結構,下一輪農業法案的科目編列被迫重算。補貼與選票之間的換算率,已經和2018年不同,這個參數的變化,比彈劾新聞更值得放進模型。