
從13%補貼到冷庫與生活圈:消費基建把財政科目搬到設施端
從家電下鄉按售價13%直補終端商品,到專項債投向冷庫、便民生活圈與充電網絡,本文拆解消費基礎設施建設的資金三層結構、設備端受惠與存量端承壓名單,並推演三種情境。
2009年2月,家電下鄉推向全國,農村居民購買指定型號的彩電、冰箱與洗衣機,可按售價13%獲得財政直補。政策在2013年初退場時,累計銷售近3億臺,銷售額逾人民幣7,000億元。十六年後,多部門部署加強消費基礎設施建設,財政工具的落點已經換位:補助標的從貨架上的商品,移往冷庫、商圈、縣鄉物流節點與充電網絡。同樣以擴大消費為目標,資金流向的改寫,決定了這一輪部署的受益順序與驗收方式。
政策座標:由五份文件疊出的建設範圍
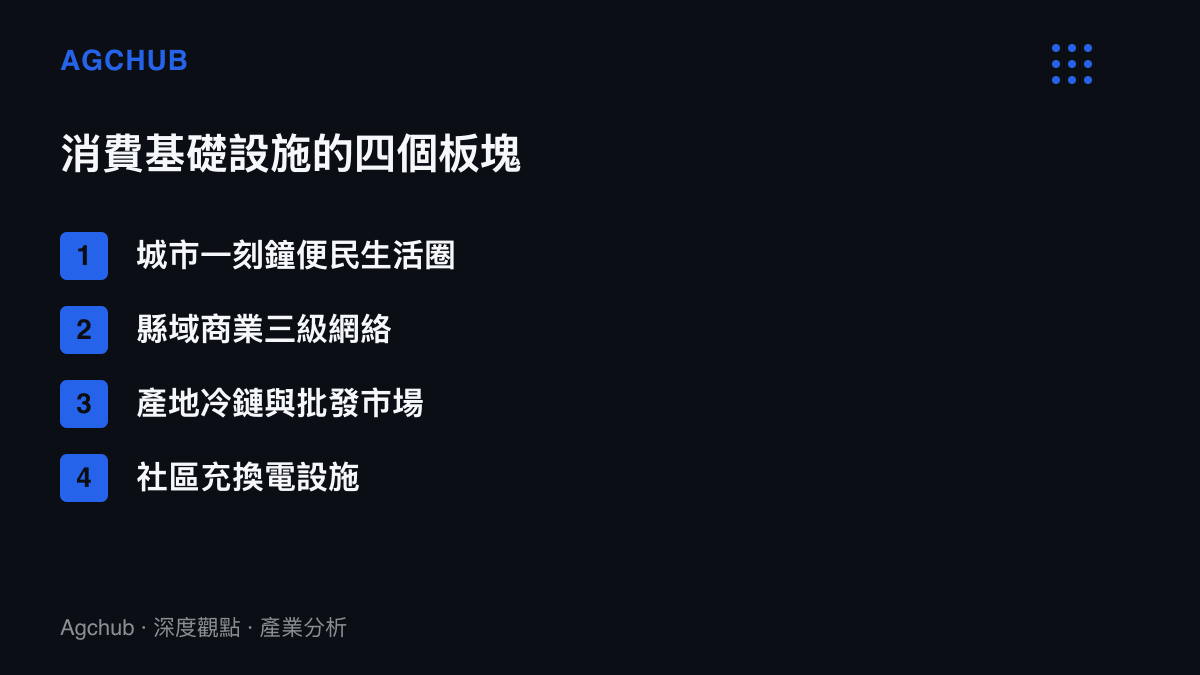
本輪部署延續的是一條自2021年起鋪開的政策線,範圍由多份文件疊加而成。城市端的起點是商務部等12部門2021年5月印發的推進城市一刻鐘便民生活圈意見,以步行15分鐘為半徑,補齊早餐、理髮、維修、回收等基本業態。截至2023年底,試點城市(地區)達150個,累計建成生活圈3,946個,服務居民逾8,000萬人。往前追溯,2018年底商務部已啟動首批11條步行街改造提升試點,商圈更新早於生活圈三年。
縣鄉端由商務部等17部門2021年6月的縣域商業體系建設意見界定,「十四五」期間的目標寫成三個層級:縣縣有連鎖商超和物流配送中心,鄉鎮有商貿中心,村村通快遞。
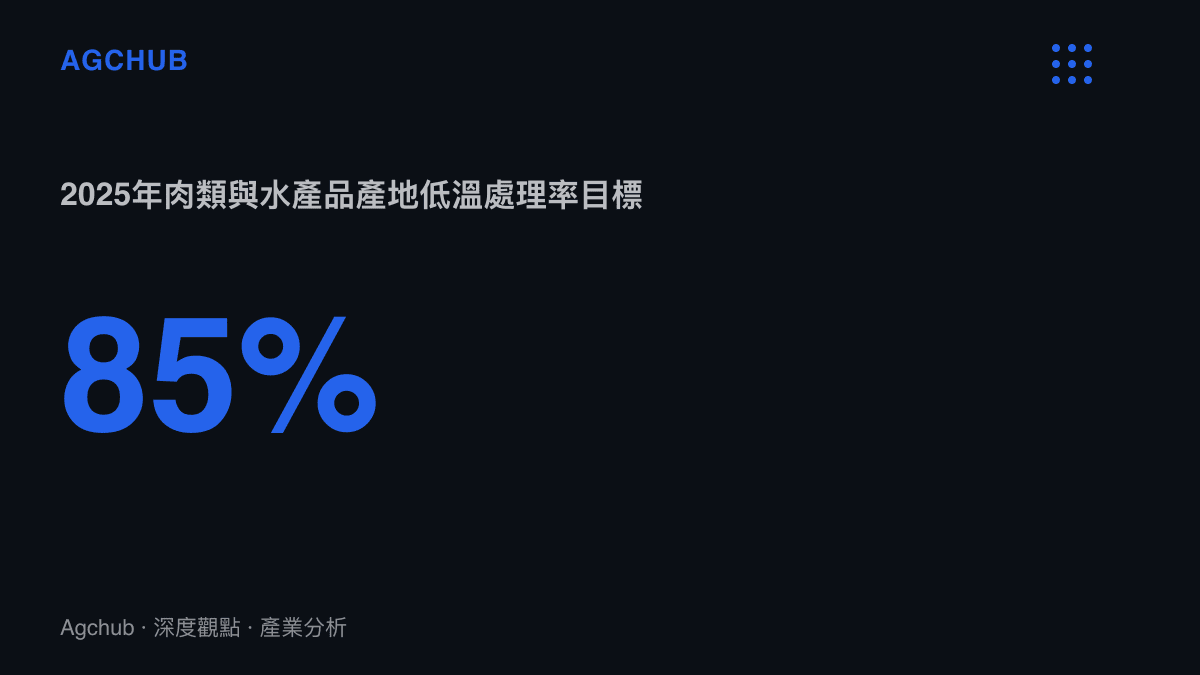
流通端最重量級的文件是國務院辦公廳2021年12月印發的《「十四五」冷鏈物流發展規劃》,給出量化錨點:到2025年,肉類與水產品產地低溫處理率達85%,果蔬達30%。
資金端的轉折出現在2023年。《關於恢復和擴大消費的措施》明確將符合條件的消費基礎設施建設項目納入地方政府專項債券支持範圍;充電設施則在同年6月獲得構建高質量充電基礎設施體系指導意見的背書,全國充電設施總量於2024年年中突破1,000萬臺。
四個板塊的共通點是單體規模小、布點分散、回收期長,這正是財政資金必須先行墊付的原因,也是本輪部署與2008年那一波投資計畫的差異所在。當年人民幣4兆元的擴大內需方案,一半以上流向鐵路、公路與機場;如今同一套基建資金渠道,轉做消費流通環節的毛細血管。
成本結構:商業資本等不到的報酬率
消費基建的難處,在於報酬結構撐不起商業資本的進場門檻。
以冷鏈為例,單個產地冷藏保鮮設施的投資多在人民幣數十萬至數百萬元,收益繫於農產品上市旺季的租用率,全年利用率偏低,行業普遍將回收期放在八年以上。對照傳統基建,時速350公裏高鐵平原段每公裏造僑約人民幣1.3億元,單一項目即可承載數十億元融資;消費基建項目多落在百萬至千萬元區間,評估與擔保成本相對融資規模過高,民間資本缺乏投入誘因。鄉鎮商貿中心的改造面對同一道算式:單點投資有限,客源培養期卻以年計。
效益卻明顯外溢。以全國果蔬產量與批發均價粗估,流通腐損率每下降一個百分點,對應的商品價值留存以百億元計。這筆帳分散記在農戶與消費者兩端,難以集中轉化為單一投資者的現金流,85%的產地低溫處理率被寫進規劃,用意就在把外部效益換算成可考核的工程量。
資金因此形成三層結構:中央預算內投資與專項債承擔沉沒成本,地方財政以貼息壓低前期利率,零售與物流企業以輕資產方式接入運營。這與發改委為六大新興產業設定2030年產值目標時面對的支柱產業倍增資本缺口屬於同類題目:目標先立,資金來源與兌現節奏再逐一磋商。
受惠與承壓:訂單向設備端集中,壓力留在存量端
資金流向設施端,最先結算的是設備製造。
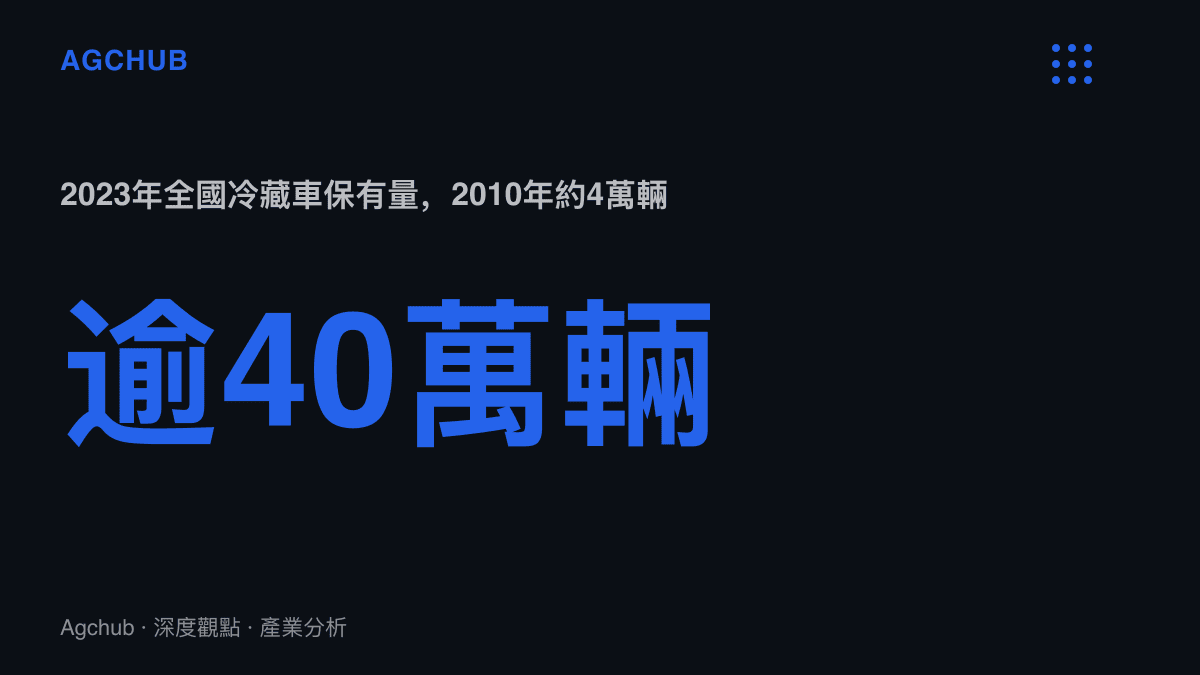
冷鏈環節的需求最確定。全國冷藏車保有量從2010年的約4萬輛增至2023年的逾40萬輛,組裝式冷庫、製冷壓縮機與冷藏集裝箱的訂單,與專項債項目的開工節奏高度同步。商圈與生活圈改造帶動建築裝修、照明導視兩類工程合約,以及自助結帳機、電子價籤等智慧零售設備的替換週期。縣鄉物流環節,快遞進村與客貨郵融合線路直接攤薄鄉鎮網點的最後一公裏成本,區域快遞業者的單量結構會最先反映這筆補貼。
承壓的一方集中在存量端。農貿市場與批發市場在搬遷改造期間面臨營業中斷,商戶遷移成本由誰吸收並無統一安排。三四線城市的商業地產本已供給過剩,新建與改造後的商圈拉大新舊設施差距,未列入改造名單的舊物業加速折價。生活圈內部同樣有輸贏:修鞋、配鑰匙等低頻業態獲得位址與租金保障,社區理髮、洗衣等競爭密集業態則持續面對10元快剪對傳統門市的擠壓。政策能配給的是位址,客源之爭仍在門市之間進行。
情境推演:覆蓋率、財務與使用率的三道關卡
家電下鄉的結算指標是銷售臺數,退坡時間表提前公布,廠商照表排產。本輪部署的指標換成覆蓋率與處理率,兌現更依賴財政執行力,後續可分三種情境觀察。
情境一,財政執行順利。專項債項目儲備充足,冷鏈處理率與縣域三級網絡按節點收斂,設備端訂單能見度延伸到2027年,冷鏈與充電設備的估值邏輯從消費景氣切換到政府訂單,龍頭設備廠的毛利率獲得合約週期保護。
情境二,地方財務承壓。土地出讓收入下滑限制配套資金,項目開工遞延,補助向財政自給率高的省市集中,覆蓋率的區域落差擴大,全國目標的達成時點後移,設備端訂單轉為區域性結構。
情境三,建成率與使用率脫鉤。設施按期落成,運營補貼與招商未同步跟上,冷庫租用率不足、生活圈商戶換手率偏高,折舊轉為地方平臺的財務負擔,維護支出成為新增財政科目,後續擴建預算遭到排擠。
三種情境的分歧點都在財政,兌現度可用一組指標追蹤:專項債投向消費基建的項目數與開工率、冷鏈設備的月度產量、生活圈商戶的續約率。商品補貼的年代,看零售額即可結算;設施建設的年代,資本支出走在消費前面,帳要先記在資產負債表上。