
「全唱別人的歌開什麼演唱會」:一句熱搜回應裡的曲目版權帳
從演員開唱的資格之爭切入,拆解演唱會歌單在版權身分、授權成本與資產累積上的三本帳,並推演原創門檻對主辦方、經紀公司與場館的傳導順序。
2023年,中國演唱會與音樂節票房寫下201.71億元人民幣,佔當年營業性演出總票房502.32億元的四成。市場重啟後最陡的這段成長曲線,吸引來的早已不止職業歌手。演員王凱談及個人演唱會的一句回應,「我全唱別人的歌,開什麼演唱會」,登上微博熱搜後,討論多集中在唱功與資格。這句話真正觸及的,其實是售票演出這種產品的曲目門檻:歌單上的原創與翻唱,成本差多少、收益歸誰、資產記在誰名下。
票房池擴張之後,篩選機制轉向歌單
中國演出行業協會的統計顯示,2023年全國演出市場總體經濟規模739.94億元,營業性演出票房502.32億元,演唱會與音樂節貢獻201.71億元,均為該口徑內的高點。同年大型演唱會跨城觀演率超過六成,每十張門票有六張以上賣給專程跨城移動的觀眾,住宿與交通消費隨票務外溢,先前對肖戰演唱會推升飯店房價的算術拆解,正是這條外溢鏈上的極端樣本。國際市場的對照更為極端,Pollstar 統計泰勒絲的 Eras Tour 於2023年成為史上首個總票房突破10億美元的巡演,現場演出已是頭部藝人收入結構的主引擎。
供給端同步膨脹。職業歌手巡演復航後,偶像、演員、內容創作者相繼踏進場館,場次增加攤薄了單場票房,部分場次在二級市場折價求售的報導自2024年起反覆出現。票房池變大,篩選變嚴,觀眾以退票與轉售表態,售票產品需要一個不可替代的核心,歌單的原創比例成了顯性的檢查項。
粉絲盤提供了入場的購買力。以平臺公開銷量計,肖戰2020年單曲《光點》上線首日突破2,500萬張,按每張3元換算,單日銷售額約7,500萬元。2021年網信部門整治飯圈、平臺取消明星榜單並限制數位專輯重複購買之後,粉絲消費的主要出口移往實體演出,這構成2023年演唱會市場爆發的需求側背景。市場真正在檢驗的,是售票產品的正當性,而這恰好是歌單結構的問題。
歌單的三種版權身分,三本帳
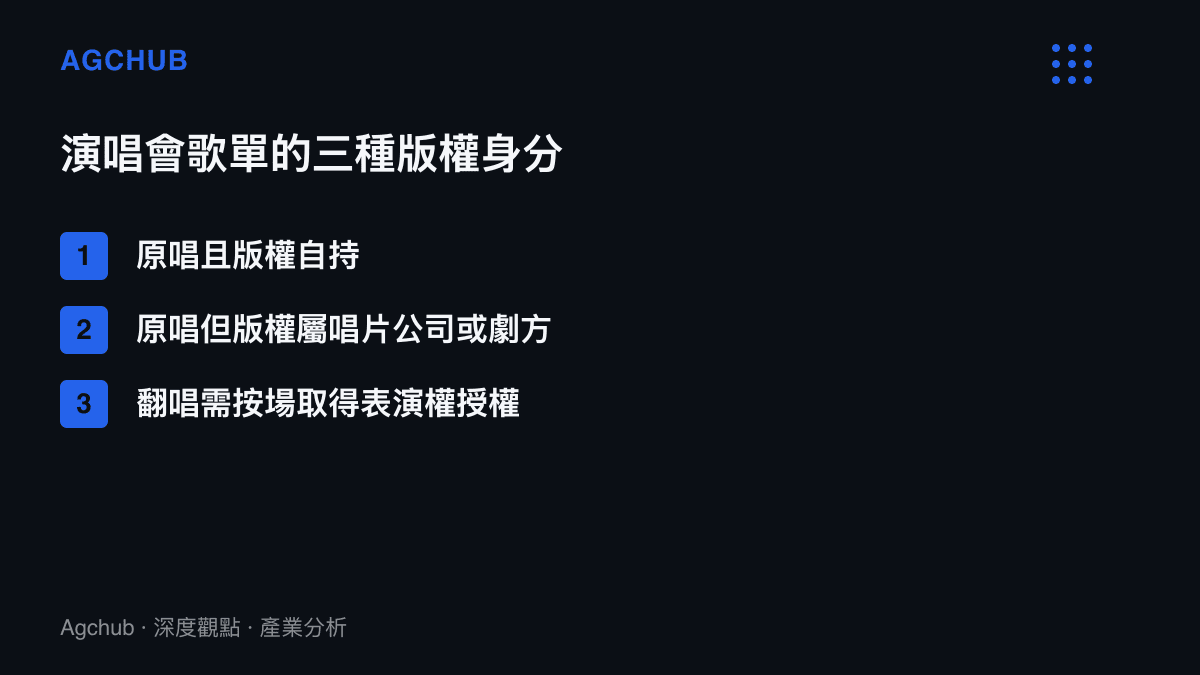
一場演唱會的歌單,按版權身分大致可分為三類。
原唱且版權自持:詞曲與錄音的控制權在藝人或其經紀公司手中,演出、串流與後續授權的收入主要留在自己帳上。原唱但版權在外:最常見的形態是影視OST,詞曲與錄音多登記於唱片公司或劇方名下,藝人擁有的是詮釋身分,大規模商業演出前仍需另行取得授權。翻唱:表演權屬於原詞曲著作權人,主辦方需向中國音樂著作權協會或權利人取得授權,按場結算。
帳目差異隨之清楚。翻唱授權屬於小額科目,費用按場館規模與票房分檔,在一場大型演唱會的成本表裡遠低於場租與舞美製作。那句熱搜回應在成本層面的解釋力有限,翻唱授權費本來就付得起;它真正指向的是資產與定價兩端。
資產端,自有版權的原唱曲目每演出一次都在累積後續價值,串流分潤、KTV與公開播送授權、影視同步使用都屬於延伸收入科目;翻唱曲目唱完即結清,下一次巡演重新計費,收益與演唱者無關。定價端,售票產品的正當性建立在不可替代性上,市場慣例把全翻唱的現場歸類為歌友會或拼盤,與「個人演唱會」分屬兩個價格帶,場館等級與票價階梯都有明顯落差。
傳導順序:場館喫檔期,主辦方扛波動
影響沿幾條線傳導。場館與票務平臺是最直接的受惠端,演出供給增加推高檔期利用率,一線城市體育館的旺季檔期成為稀缺資源,這與影院把體育直播排進閒置時段的成本帳邏輯相通,固定成本沉重的場域都在設法填滿日曆。
經紀公司則多了一個資產科目。原創曲庫從宣傳配角轉為可授權、可重複產生分潤的內容資產,演員開唱前先養曲庫,OST、單曲與專輯按發行節奏鋪排,有機會成為經紀業務的標準流程。版權方對演員原唱作品的估價,也會從一次性製作費轉向長期分帳結構。
承壓端是主辦方與純翻唱型產品。主辦與藝人方常以票房保底加分帳結算,保底金隨場館規模上升,場租、舞美與宣發預付在先、門票收入在後,風險集中在主辦方一側;粉絲盤見頂後退坡速度快,演員演唱會的票房波動高於職業歌手,售況不及預期時,折扣與贈票直接侵蝕毛利。純翻唱演出則同時面對授權成本與敘事矮化,同樣的製作預算,市場給出的分類低一階。原曲市場反而受惠,翻唱在現場與短影音平臺的擴散通常帶動原曲串流播放,收益回流原權利人。
情境推演
情境一,原創門檻常態化。累積足夠數量的原唱作品成為開唱前的行業默契,版權歸屬條款在經紀合約裡的權重上升,曲庫規模計入藝人商業估值的參數。
情境二,表演權收費規範化。集體管理組織對營業性演出的授權收費若趨嚴趨透明,純翻唱演出的版權成本上升,原創比例的價值從敘事層落到損益表,原唱曲目多的演出者報價更穩。
情境三,供給退潮。場次過剩疊加粉絲消費收縮,演員開唱回歸小場館的粉絲專場形態,萬人場館重新留給具備跨城動員力的頭部歌手,票房分配回到金字塔結構。
門票售完即結案,曲目的版權身分則留在帳上,影響下一次報價與下一輪巡演的授權談判。對以戲劇為主業的演出者而言,歌單原創比例這個變數,在供給仍在擴張的市場裡,權重只會繼續上升。