
800億美元紅字,720億屬非現金:Anthropic上市前的估值算術
以720億美元非現金會計損失為座標,拆解Anthropic半年虧損與第三季調整後轉盈兩本帳的計帳邏輯,以及估值從2兆美元下修至1.5兆美元的營收倍數算術、7,500億美元算力承諾的傳導順序與三種情境。

800億美元的半年淨虧損,對上168億美元的單季營收,兩組數字出自同一份文件。《華爾街日報》10月21日報導,Anthropic提交的IPO招股書草案顯示,公司2026年上半年淨虧損超過800億美元,約為去年同期130億美元的六倍以上。其中720億美元屬於會計損失,來自為融資而發行的金融工具價值變動,性質為非現金費用,紅字擴大的主因落在這一欄。
這類科目的計帳邏輯需要拆開來看。晚期未上市公司發行帶轉換或分潤條款的金融工具換取資金,當公司估值上行,工具按公允價值重估,增值部分認列為損失。虧損於是成為估值的鏡像:公司愈值錢,帳面紅字愈大。待IPO把工具轉換為普通股,這個科目結清重設,該條線才會畫上句點。
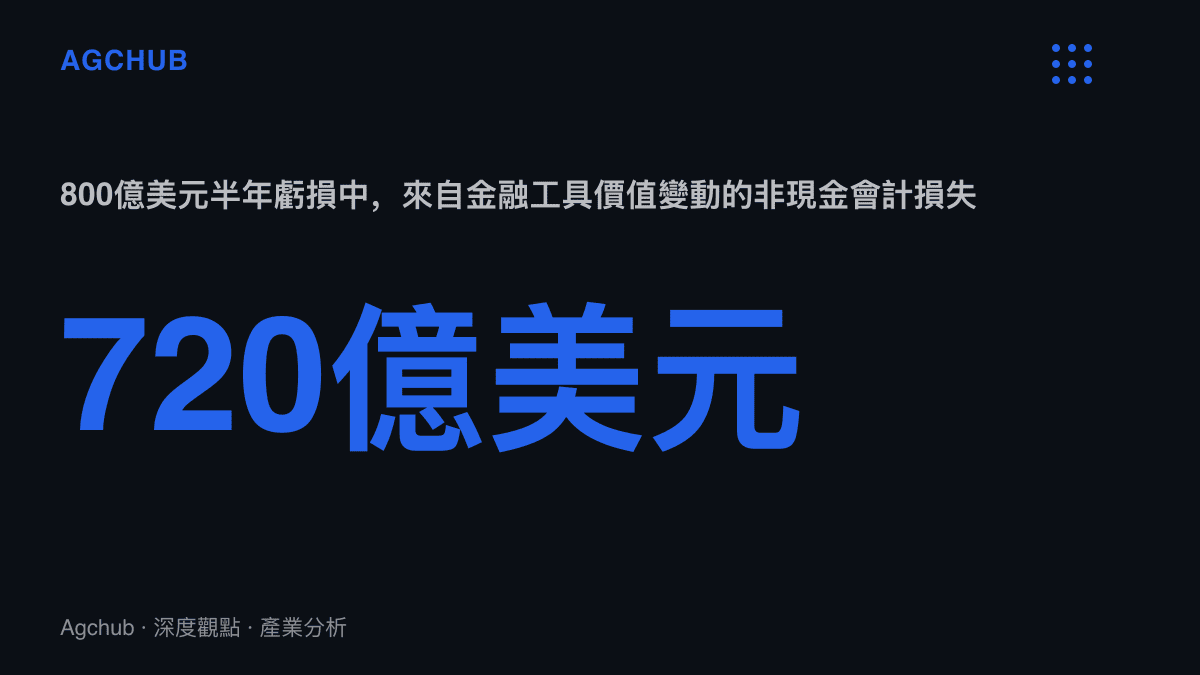
路透社9月依據同一份草案的報導給出基準線:2025年全年淨虧損420億美元。從全年420億到半年800億,虧損曲線的斜率與公司估值爬升的節奏同步。讀懂這層對應,才能理解投資人為何一面看到破紀錄的紅字,一面把估值討論從2兆美元下修到1.5兆美元。
兩本帳:非現金紅字與調整後轉盈
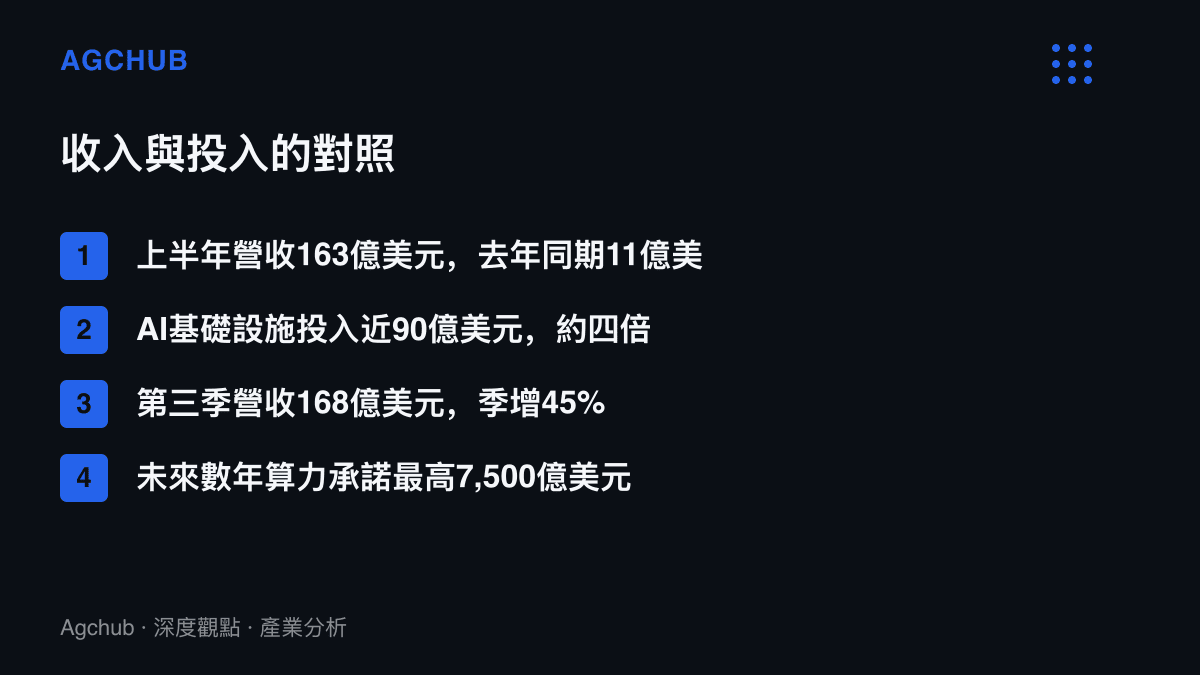
剝開會計層,營運數字的走向相反。上半年營收163億美元,去年同期為11億美元,成長近15倍;AI基礎設施投入近90億美元,約為去年同期的四倍。成長的主要引擎是Claude Code,這款供開發者寫程式、搭建應用的助手,把訂閱收入與開發者生態綁在同一條曲線上。
第三季營收168億美元,季增45%。按此回推,第二季約116億美元,第一季約47億美元,季增速率在加快。該季在調整後基礎上實現盈利,調整後損益通常剔除非現金項目,金融工具重估正屬於此類。會計虧損與營運轉盈兩者並不衝突,各自記在各自的科目裡。
支出曲線:7,500億美元的能見度與剛性
草案同時釋出另一個數字:未來數年可能投入最高7,500億美元擴充算力。以座標定位,這個金額約為上半年營收163億美元的46倍,也高於2025年全年虧損420億美元的17倍。對雲端業者與晶片供給端,這是一份跨越多個年度的需求能見度;對Anthropic本身,這是一張以折舊形式攤進未來損益表的承諾單,收入增速一旦放緩,費用端的剛性立即顯形。
這個組合在2000年前後的電信循環裡出現過:資本承諾與估值互相推升,最後由折舊年限與債務重整結帳。投資人此刻反覆檢視的,正是先前分析美國AI科技股的資本支出算術時同一道題:晶片與數據中心的巨額投入,何時、以什麼倍數回收。第三季數據給出階段性答案,但調整後盈利與會計盈利之間的差距,是招股書裡最需要被問清楚的一段。
估值折價:從2兆到1.5兆的營收倍數
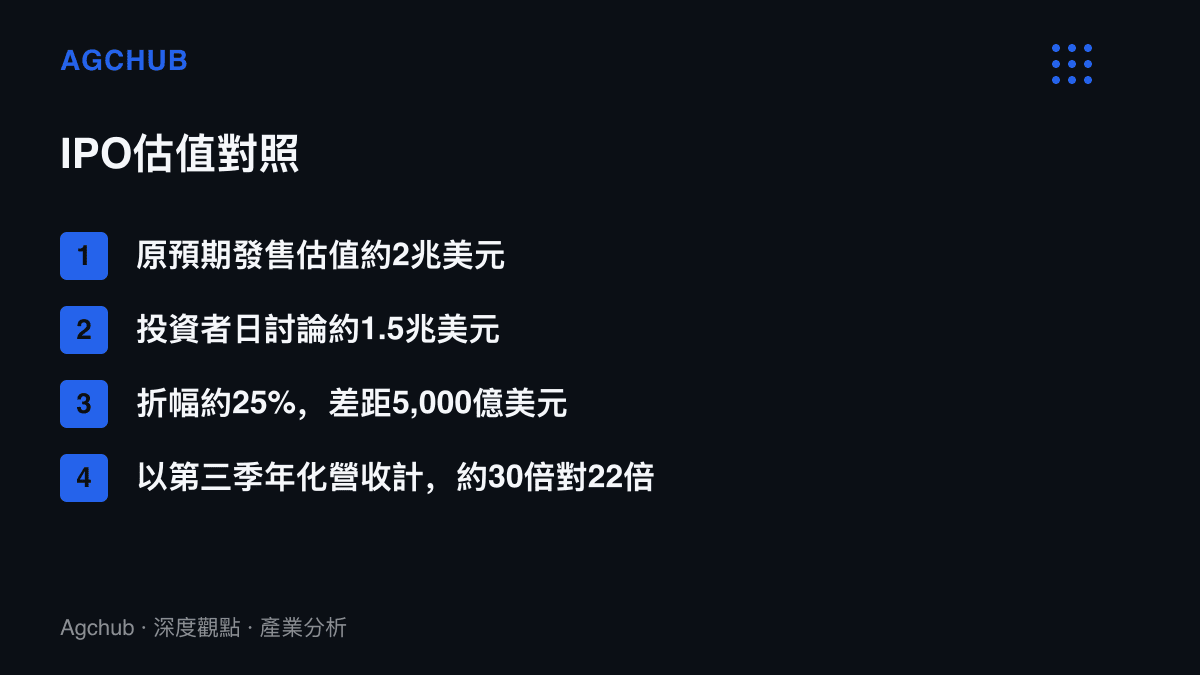
第一個反應發生在定價討論。路透社引述四名知情人士的說法:舊金山投資者日結束後,部分現有股東與潛在投資人開始考慮調降估值,會中討論的數字約為1.5兆美元,低於原先預期11月發售時約2兆美元的水位,折幅約四分之一,相當於5,000億美元的市值差距。
以營收倍數檢視更具體。第三季營收168億美元年化約672億美元,1.5兆美元對應約22倍,2兆美元對應約30倍。折價之後的估值仍未轉為便宜,市場的爭執點在於這個倍數該配上多快的增速,以及7,500億美元支出會把未來數年的毛利率壓到什麼位置。
股權表上還有一層既有安排。上市前設立的公共利益基金帶有5%初始股份與隨估值級距加撥的條款,如同先前分析的把公益基金寫進上市前股權表的安排,估值每上一個級距,既有股東與IPO買盤承受的稀釋就多一分,這在定價折讓階段會被放大檢視。
傳導順序:誰的帳先受壓
假設定價落在1.5兆美元附近,最先承壓的是晚期私募輪進場的投資人,持股成本高於發售價者,帳面報酬由正轉負;其次是持有股票選擇權的員工,行權價與市價的價差收縮,薪酬結構裡的股權激勵跟著縮水。早期投資人與創始團隊受保護程度較高,進場成本低,折價後仍有厚利。
受惠端在算力銷售一側。7,500億美元承諾若按期執行,雲端與晶片供給端獲得跨越多個年度的訂單基礎,同一份高虧損報表,在供給端讀出來的是需求擴張。
外溢風險則記在整個私募市場。市場普遍把AI產業短期前景繫於這次IPO能否成功,OpenAI預計明年掛牌,若Anthropic認購降溫或折讓擴大,後續上市的同業將沿用新的估值錨,未上市輪次的融資條款也會跟著重寫。
三種情境
情境一,按1.5兆美元附近順利掛牌。金融工具在IPO轉換結清,公允價值變動科目重設,帳面虧損回落,市場敘事轉向調整後盈利與收入增速,折價被解讀為估值紀律。
情境二,定價跌破1.5兆美元或推遲發售。晚期投資人帳面虧損浮現,股權激勵效果減弱,折讓從私募輪傳導至二級市場,OpenAI明年的掛牌區間同步下修,算力支出的執行節奏也可能被重新檢視。
情境三,營運動能延續。第四季營收若維持季增四成上下的斜率、調整後盈利站穩,2兆美元對應的約30倍年化營收倍數重新獲得支撐,折價區間收斂,7,500億美元的資本承諾轉為算力需求的多頭證據。
分岔的變數主要有二:收入季增斜率能否延續,以及11月發售時市場的認購結構。800億美元紅字是估值上行留在帳上的影子,IPO會把這道影子抹掉;抹掉之後留下的營運損益,要按22倍還是30倍的營收計價,是這次發售真正要回答的問題。