
綠泡泡對上紅果:免費短劇這一仗,比的是誰的流量不用買
騰訊在微信內上線免費短劇小程式,正面迎戰日活近2億的紅果,本文從流量成本內部化、買量主導的支出結構與廣告分賬模式拆解這場對決,並推演雙寡頭、防禦均衡與成本側變數三種情境。
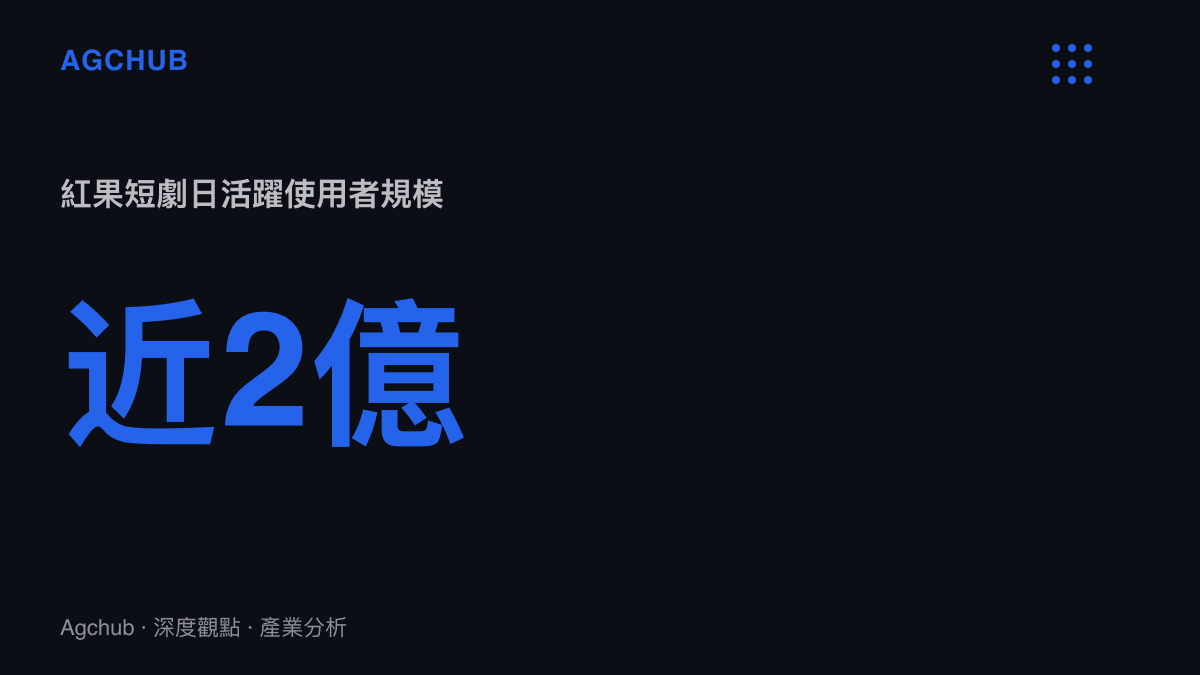
2023年8月,古裝微短劇《無雙》上線8天,小程式內的累計充值金額突破人民幣1億元。那個階段的行業共識很直接:內容做給願意付費的少數人,成本的大頭用於把劇精準送到這批人眼前。兩年後,帳本翻頁。騰訊近期在微信生態內低調上線「綠泡泡短劇」小程式,以「免費好劇,一點就看」為定位,鎖定的對手是字節跳動旗下日活躍使用者接近2億的紅果短劇。付費按鈕退場,廣告位上桌,兩家公司把戰場移到同一張流量成本表上。
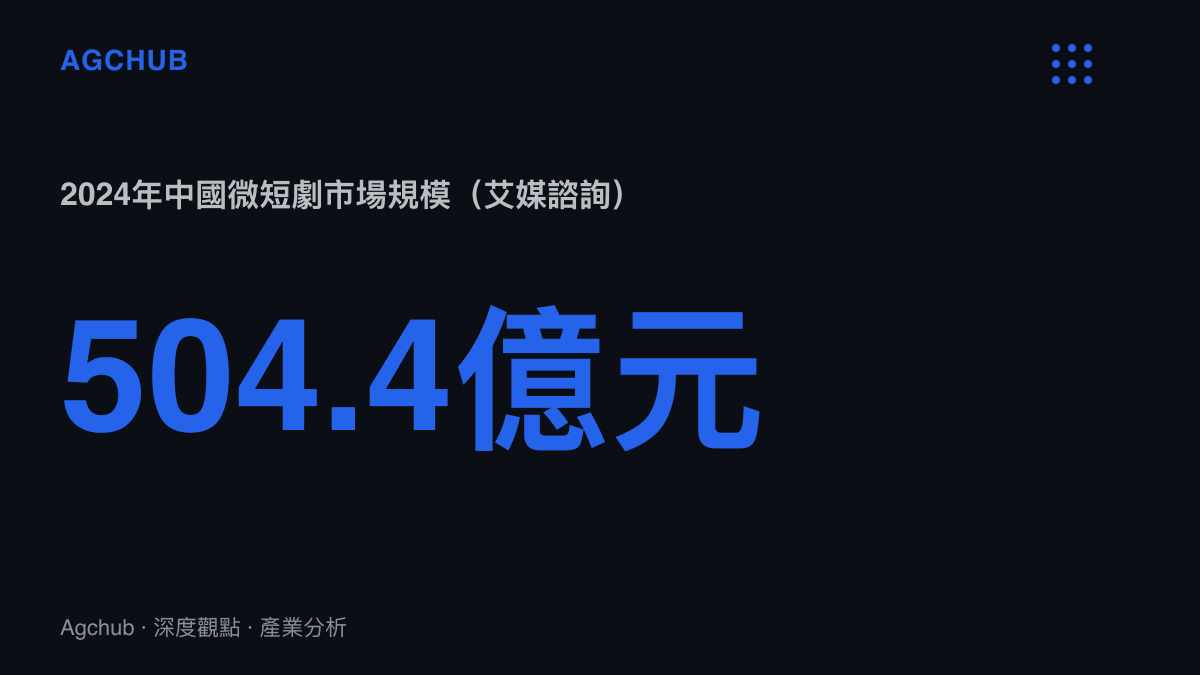
規模先擺上檯面。艾媒諮詢測算,中國微短劇市場2023年約373.9億元,2024年增至504.4億元;同年全國電影票房約425億元(國家電影局口徑),微短劇第一次站到電影票房前面。需求端的數字更大:中國網路視聽節目服務協會《中國網路視聽發展研究報告(2024)》統計,微短劇使用者達5.76億,佔網民的52.4%。相當於每兩個上網的人就有一個在看短劇。任何一家握有億級入口的公司,都很難再把這門生意當支線經營。
兩座不對外買流量的池子
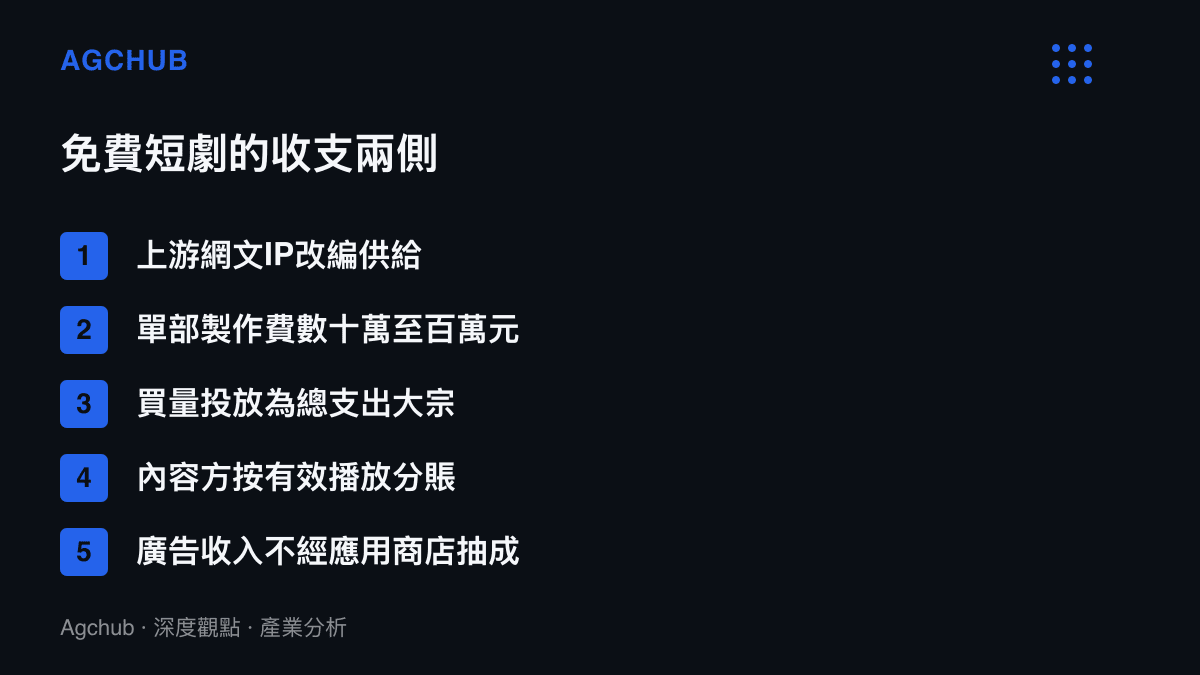
紅果的走法是範本。字節跳動把短劇內容與番茄小說的網文改編原料裝進獨立App,獲客靠集團內產品導流,收入靠激勵影片與品牌廣告,版權方按有效播放量分賬。這套模型把付費時代最沉重的科目直接刪掉:對外買量。使用者增長的成本被換算成集團內部的時長與曝光,再以廣告收入的形式回流。
綠泡泡走的是同一條路,池子換成微信。騰訊季報口徑下,微信及WeChat合併月活躍帳號逾13億,社分享、搜尋、視頻號與小程式任一入口放量,都足以支撐一個億級產品。騰訊先前以騰訊視頻的短劇專區與付費取向的河馬劇場試水,這次改以微信直連,等於把最上遊的入口層級整個讓給短劇。兩家共同的前提只有一個:獲取一個短劇使用者的邊際成本由集團內部吸收,再用廣告曝光回收。缺這個前提的公司,現在都不在牌桌上。
製作費是零頭,主帳在投放
成本結構決定了免費模式的位置。一部豎屏微短劇的製作費多落在數十萬元人民幣等級,精品化專案才會摸到百萬元。監管端也按此分層:國家廣播電視總局自2024年6月起對微短劇實施分類分層審核,投資額100萬元以上列重點微短劇、30萬至100萬元列普通微短劇、30萬元以下由播出平臺自審。真正的開銷在後段。付費模式下,把劇投給目標使用者的買量費用佔總支出的大宗,製作費常連兩成都不到。本站先前拆解AI短劇的成本結構時算過這筆帳:模板化內容省下的產線成本,最後多半流向投放端。
免費模式把這一環整個置換。平臺以自有流量分發,內容方不再墊付買量款,改按有效播放從廣告收入中分賬,現金流風險從製作方移向平臺。廣告變現還有一層結構性紅利:收入不走應用商店的應用內購買通道,蘋果App Store對虛擬商品15%至30%的抽成,在這條收入線上不成立。同樣一部劇,免費模式的單位使用者收入低於充值,但可觸達的基數與邊際成本結構屬於不同量級。
受惠與承壓的傳導順序
第一層受惠的是內容供給端。點眾、九州文化、中文在線等製作與版權公司面前的分賬買方從一家變兩家,內容議價位置比單一買方時代改善。再往上遊,網文IP的改編需求同步升溫,字節體系有番茄小說,騰訊體系有控股的閱文集團,兩座書庫正好對上兩座播放池。使用者在這一輪拿到的是價格趨零的內容。
承壓端同樣清楚。沒有自有流量池的第二梯隊免費平臺,買量支出是剛性科目,面對兩家把流量成本內部化的對手,單位經濟模型直接失守。付費短劇的小程式矩陣受的是錨定效應之苦:免費供給把使用者的付費意願門檻抬高之後,單集解鎖的轉化率只會更差,付費模式被迫退向出海市場與垂直題材。投流代理商的傭金池隨之縮小。騰訊內部還有一筆擠壓帳:綠泡泡的廣告庫存與視頻號、騰訊視頻爭的是同一批廣告主預算,短劇時長增加,長劇會員與影片收入未必同步受益。
第三層傳導發生在廣告市場。億級日活的免費產品等於一座新的大型廣告庫存,供給放量通常壓低整體eCPM,最先被攤薄的是長尾流量主的單價。這對兩家平臺未必喫虧,庫存規模足以彌補單價落差,但對靠廣告分潤維生的中小程式與中長尾內容方,數學上就是減項。
三種情境
情境一,雙寡頭成型。綠泡泡靠微信導流把日活推上億級,免費模式佔據市場過半,內容方的分賠單價被兩個大買方壓低,利潤向平臺端集中,製作公司淪為規模化供給商。
情境二,防禦性均衡。小程式的入口深度與觀看體驗受限,綠泡泡停在數千萬日活,主要功能是把短劇時長留在微信體系內,切斷使用者向紅果App的遷移。紅果守住基本盤,付費模式退守海外與男頻女頻的付費長尾,市場維持一超一強。
情境三,成本側變數。廣告庫存過剩壓低eCPM,或監管對免費模式的內容導向與未成年人保護趨嚴,兩家的分賬池同時縮水,內容方加速流向海外付費平臺,行業進入一輪供給出清。
從帳面看,這場對決的勝負手落在流量成本的歸屬方式,內容端差異有限,兩家向同一批製作公司採購。紅果已經證明億級日活可以用內部導流養出來,綠泡泡接下來要驗證的是,微信的社交流量能否轉成使用者主動打開的觀看習慣。免費短劇的戰爭,終究是兩張資產負債表之間的消耗戰,比誰的流量成本可以先記進別的科目裡。