
3元麵粉與15元烤紅薯:冬季碳水的四層價目
抖音熱榜掛上冬季喫碳水詞條,本文以麵粉每500克約3元對上烤紅薯一顆12到18元的落差為座標,拆解生鮮、街頭熱食、餐飲與烘焙四層價目的加價欄位,並檢視小麥三年跌價未傳導至終端的單向結構。
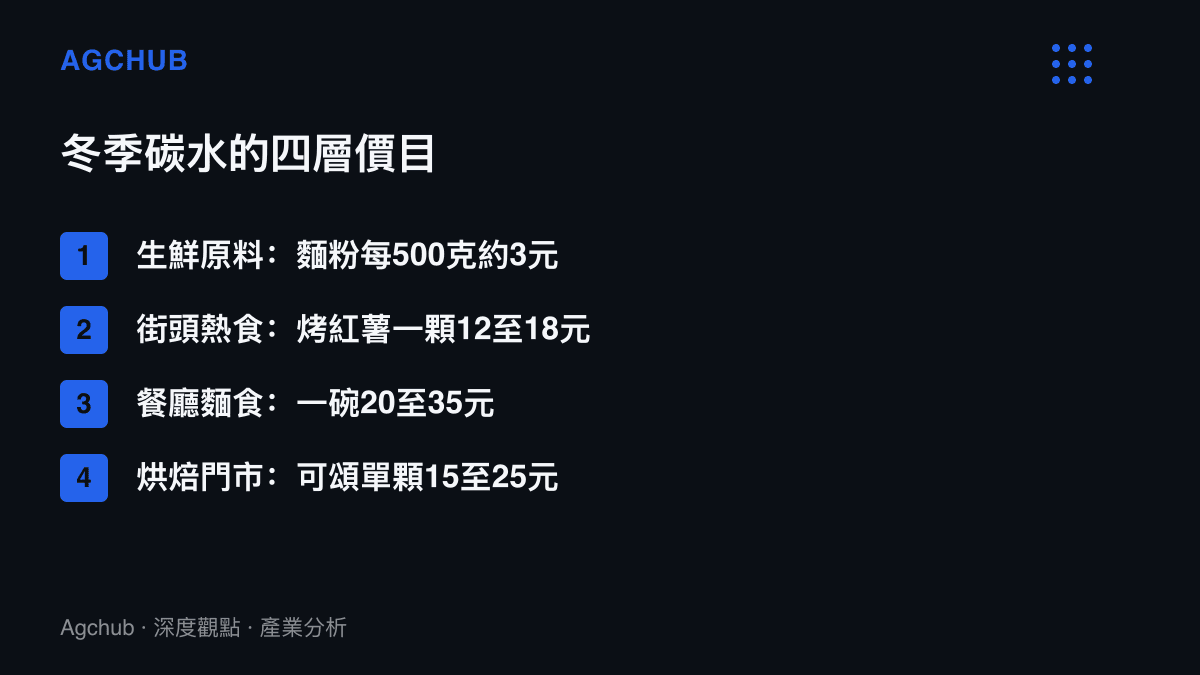
麵粉的零售價長年停在每500克約3元人民幣的區間。街頭一顆烤紅薯,重量500克上下,標價12到18元。抖音熱榜近日掛上「冬天喫碳水過熱乎日子」的詞條,把這兩個價格拉進同一個畫面:冬天喫下的這口碳水,多數的錢付給了原料以外的欄位。
每年入冬,熱食相關的搜尋與探店內容都會回升一次,詞條換字、結構未變。值得拆的問題只有一個:從麥田與薯田到消費者手上那口熱的,中間的加價發生在哪幾級,每一級賣的是什麼。
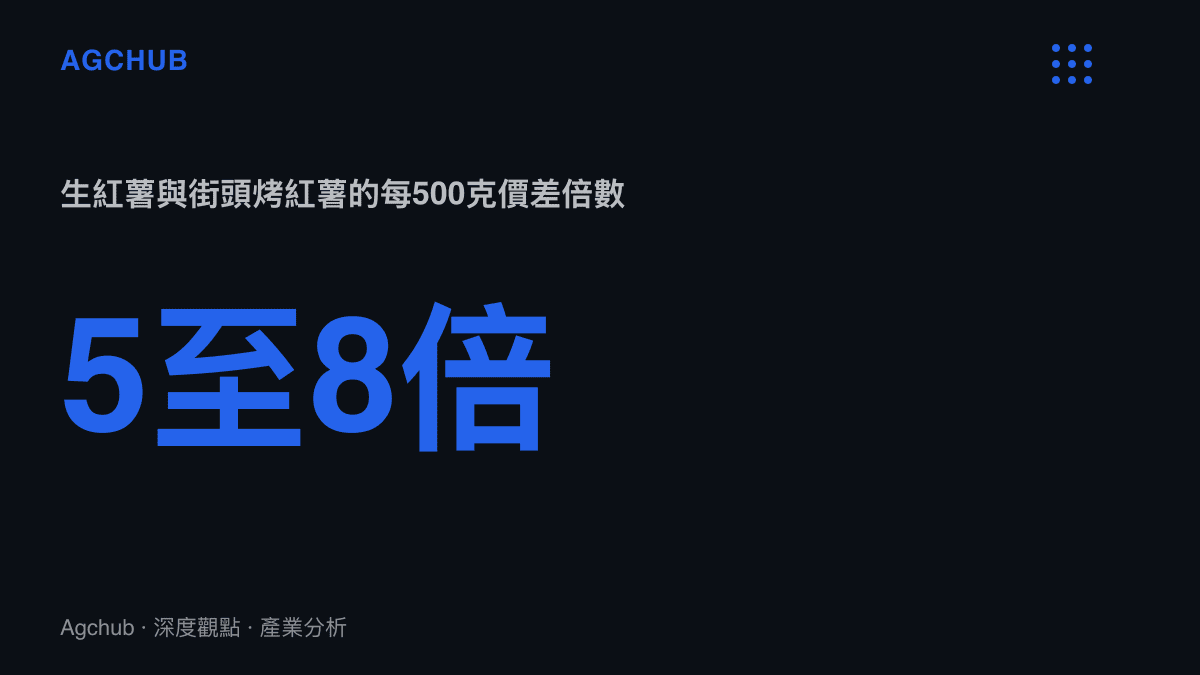
烤紅薯的五到八倍價差,賣的是溫度
生鮮通路裡的紅薯零售價約每500克2到4元,蜜薯批發價更低。烤爐前的那一顆,折算下來相當於每500克16到25元,價差五到八倍。這段加價對應的投入很具體:烤爐與燃料的固定成本、攤主數小時的看顧工時,以及把熱的食物送到需求發生現場這項服務本身。街邊攤沒有店租負擔,代價是營收高度集中在低溫月份,夏季近乎停業,等於用一個旺季攤提全年開銷。
糖炒栗子提供另一組對照。遷西生栗零售每500克約10到15元,糖炒之後落在25到35元,倍數只有兩到三倍,明顯低於烤紅薯。原因在於生貨基期高、炒製損耗大,加價的絕對金額更高,倍數反而被墊高的成本壓低。同一條街上,價差倍數最大的,往往是原料最便宜的品項。
一碗麵裡,麵粉佔不到百分之五
往上一層是餐飲。一碗25元的牛肉麵用掉約150到200克麵粉,原料成本1元出頭,佔售價不到5%,其餘部分由湯頭、勞動、店租與品牌分掉。冷凍水餃零售每500克15到25元,餐廳現包一份20到35元,麵皮在成本表裡同樣排不進前列。麻辣燙的稱重櫃把這件事表現得最直白:寬粉、年糕、烏龍麵的進貨價每500克個位數元,卻與肉類同秤同價計費,是整櫃毛利最高的格子,消費者按重量付錢時,碳水的單價被肉的單價拉著走。
第四層在烘焙門市。可頌單顆15到25元,生吐司一條30到60元,客單價多在30到50元之間,麵粉佔比壓得更低。冬季對這一層的意義在檔期安排:現烤出爐的時間點、門市暖櫃與熱飲的搭配,都在回應「熱」這個需求核心。四層價目排開,從每500克3元的原料到單顆25元的成品,同一種作物在不同場景被記入完全不同的成本欄位。季節視窗把需求壓進低溫月份、讓溢價集中在特定欄位,這套結構與先前拆解過的秋假遛娃的五層價目表如出一轍。
小麥走了三年下坡,一碗麵沒有變便宜
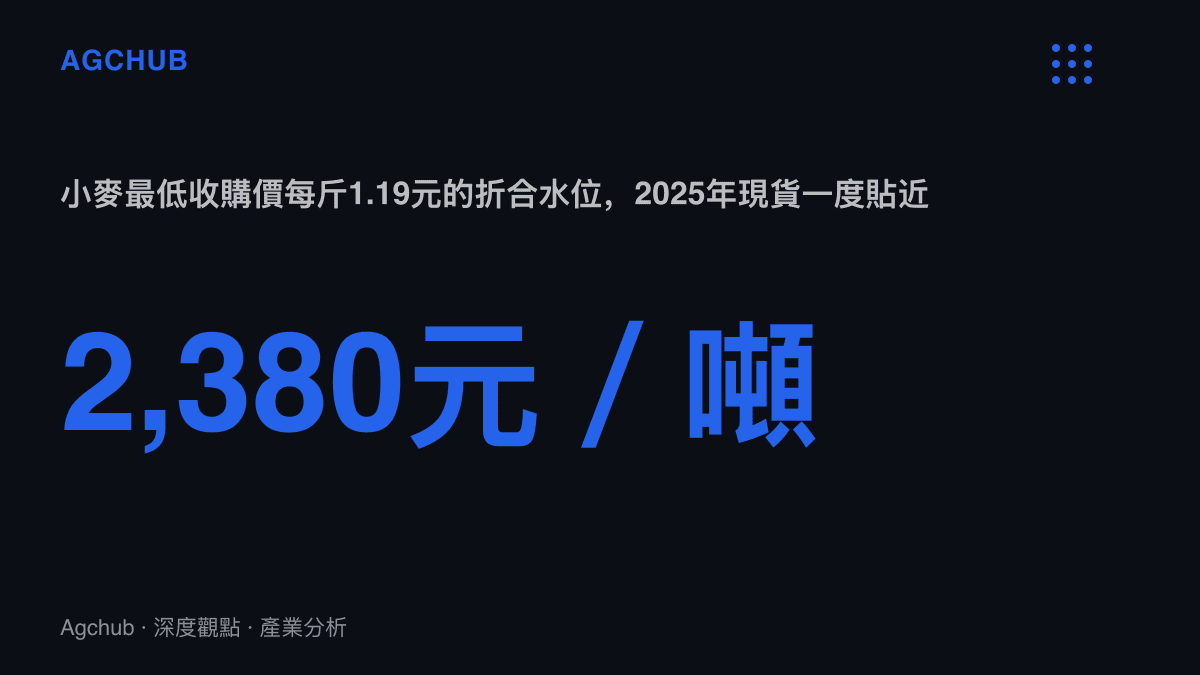
上遊的底色決定了終端的從容。中國小麥年產量約1.4億噸,自給率維持在九成以上,進口以強筋、弱筋等品種調劑為主,國內價格自成體系。2022年黑海局勢推升國際麥價,CBOT小麥一度站上每蒲式耳12美元,國內現貨同步衝高;此後三年回落,2025年國內小麥現貨在每噸2,400元附近整理,貼近官方最低收購價每斤1.19元、折合每噸2,380元的水位,夏收期間安徽、河南等主產區先後啟動最低收購價收購。種植端收益被壓縮,麵粉加工業長期產能過剩、開機率偏低,中遊環節的利潤同樣單薄。
問題出在傳導方向。原料上漲的階段,速食麵與部分烘焙業者曾宣布調高出廠價;原料回落之後,終端價格沒有跟著下修。自1993年糧票全面停用以來,主食零售價歷經數輪景氣循環,麵粉零售長年停在約3元的區間,一碗麵與一顆可頌的定價更早就與麥價脫鉤,錨定在勞動與店租上。這條傳導鏈是單向的:上遊的跌價沉積在種植與加工兩端,加價能力留在離消費者最近的一層。冬季的碳水熱潮增加的是消費量,以一碗、一顆為單位計算,換算回每噸的小麥需求,波動小到推不動價格。
熱榜結算:熱度分給誰
詞條本身的生產成本趨近於零,與先前分析的手勢舞十五秒的最短工序屬於同一條生產線。搭上詞條的內容集中在兩類:探店影片為門市帶進客流,居家麵食教學拉長觀看時長。結算下來,受惠分布在四端。短影音創作者取得季節性流量,餐飲與烘焙門市獲得免費的需求催化,平臺以近零成本取得互動量,街頭攤販迎來全年營收最集中的一季。上遊的麥農與麵粉廠分不到這筆熱度,需求增量到不了改變噸價的量級。承壓的一端也清楚:代餐與低卡食品的冬季檔期本就是淡季,碳水敘事佔據熱榜,等於在需求最弱的季節再壓一層。
三種情境
情境一,麥價續弱。託市收購範圍擴大,種植端收益依靠政策託底,部分面積可能移往玉米或其他旱糧。終端四層價目維持不動,街頭與餐飲層的毛利因原料便宜而更厚,上遊的調整壓力進一步累積。
情境二,碳水熱常態化。若「熱乎」從季節詞條沉澱為全年品類,烘焙與熱食連鎖會把冬季檔期的現烤、湯種與暖櫃配置延伸到其他季節,客單價上移,供給端以資本支出回應,麵粉需求呈現量增價穩的格局。
情境三,健康敘事反撲。控糖與低GI主張若在下一個冬季佔上風,加價階梯的結構不變,欄位內容置換:精製白麵讓位給雜糧與高纖原料,上遊受惠者從小麥換成燕麥、蕎麥等品項,白麵需求增速放緩,麵粉加工業的過剩產能承受第二重壓力。
無論走進哪個情境,結構的結論指向同一處。這波熱潮改變的是需求的密度與時點,動不了原料端的定價權。小麥現貨走了三年下坡,終端沒有一碗麵跟著變便宜,利潤停在離消費者最近的那一層,這是熱榜詞條之外更值得記下的帳目。