
十五年減排、五年反轉:AI資料中心把美國電業排碳推回21億噸
塞拉俱樂部估算美國電力部門2030年排碳量將較2025年增加6.18億噸,本文拆解併聯機組與自建燃氣電源的佔比結構、併聯排隊如何把排放推到電網帳外,以及清潔電力時程、科技財報與地方抵制三端的承壓順序。
美國電力部門的二氧化碳排放量,2007年前後在約24億噸見頂。接下來的十五年,頁巖氣把燃煤機組擠出調度順位,燃煤發電佔比從將近五成滑落到兩成以下,風電與太陽光電裝機同步擴張,這條曲線一路降到近年的14億噸出頭,累計降幅超過四成。減碳帳面上,這是美國少數站得住的成績。
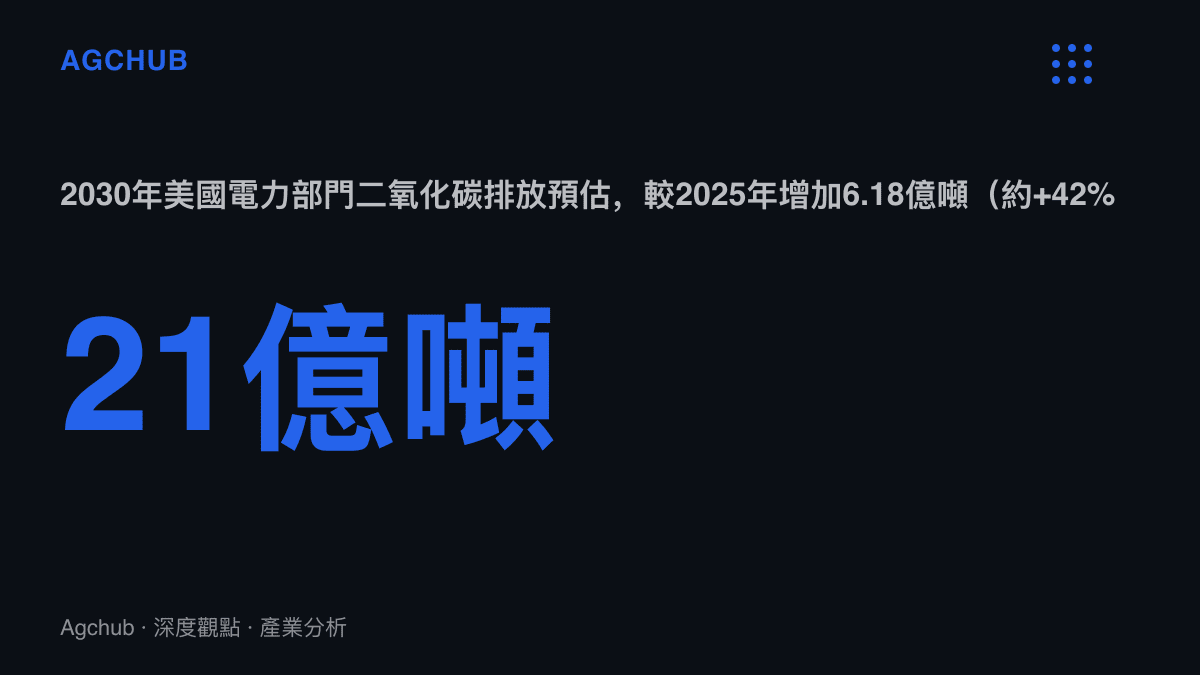
彭博社2026年10月28日報導,環保組織塞拉俱樂部(Sierra Club)一份內部分析估計,把規劃中的AI專案全數計入後,2030年美國電力部門排放量將達21億噸,較2025年增加6.18億噸,增幅約42%。對照歷史水位,21億噸落在2011至2012年之間;從2026年往回推十五年,恰好就是這個區間。該組織的結論寫得直接:為AI資料中心供電而掀起的化石燃料電廠建設潮,恐將抵消電力部門過去十五年的減排成果。
6.18億噸拆成兩本帳
總量背後的結構,比總量本身更關鍵。
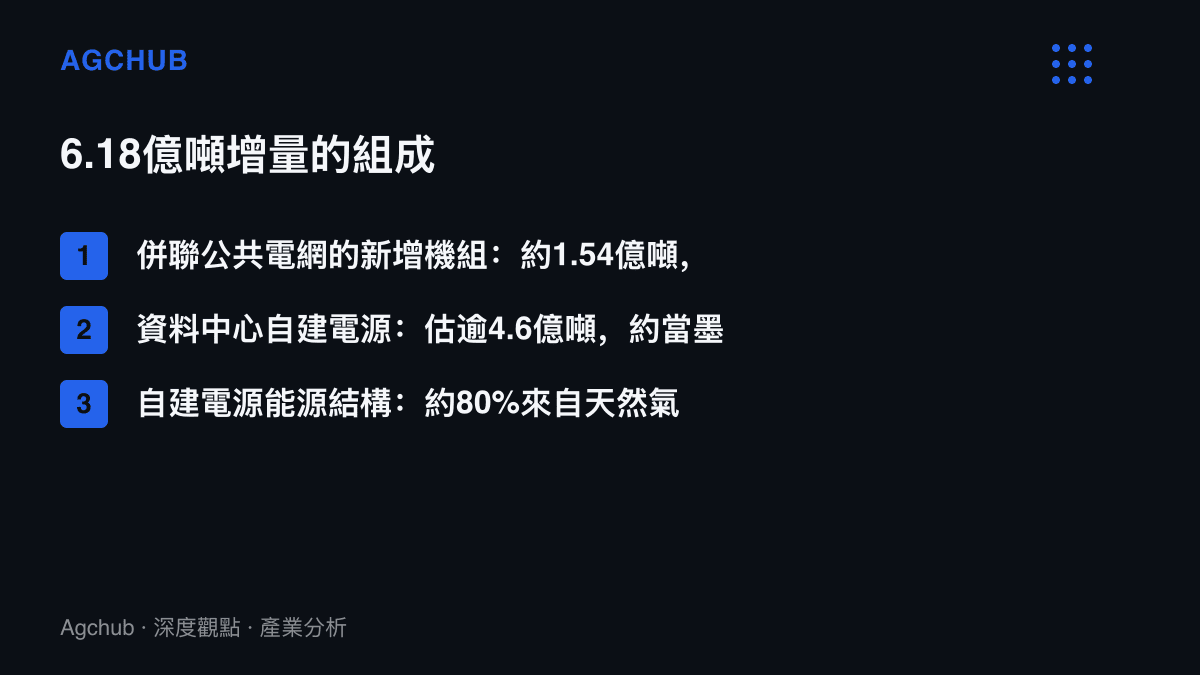
第一本是表內帳。塞拉俱樂部的估算基礎包括公開申報文件、多家機構的資料中心建設預測,以及環境保全專案(Environmental Integrity Project)對2030年前計畫興建電廠的數量與排放統計。其中僅計接入公共電網的新增機組,就會讓2030年基準情境的排放量增加10%,相當於1.54億噸。這部分留在電業申報體系內,各州清潔電力標準與區域碳市場都追得到。
第二本在電網帳外。許多開發商一方面向公共電網購電,一方面自建發電設施;到2030年,多數新增排放將來自未直接併聯的電源。動機很實際:併聯等待以年計,自建省去排隊,燃氣機組又是當前交期與調度彈性最匹配的選項。塞拉俱樂部氣候與能源首席顧問傑裏米·費舍爾估計,這部分排放可能超過4.6億噸,與墨西哥一整年的排放總量相當。Earthjustice與Better Data Center Project的另一份分析補上燃料結構:自建電源所需能源約八成來自天然氣。
兩本帳相加,1.54億噸加4.6億噸約為6.14億噸,與總增量幾乎對得上。這波排放增量的約四分之三,發生在電網調度與多數州管制視線之外。
十八個月,預測放大兩到四倍
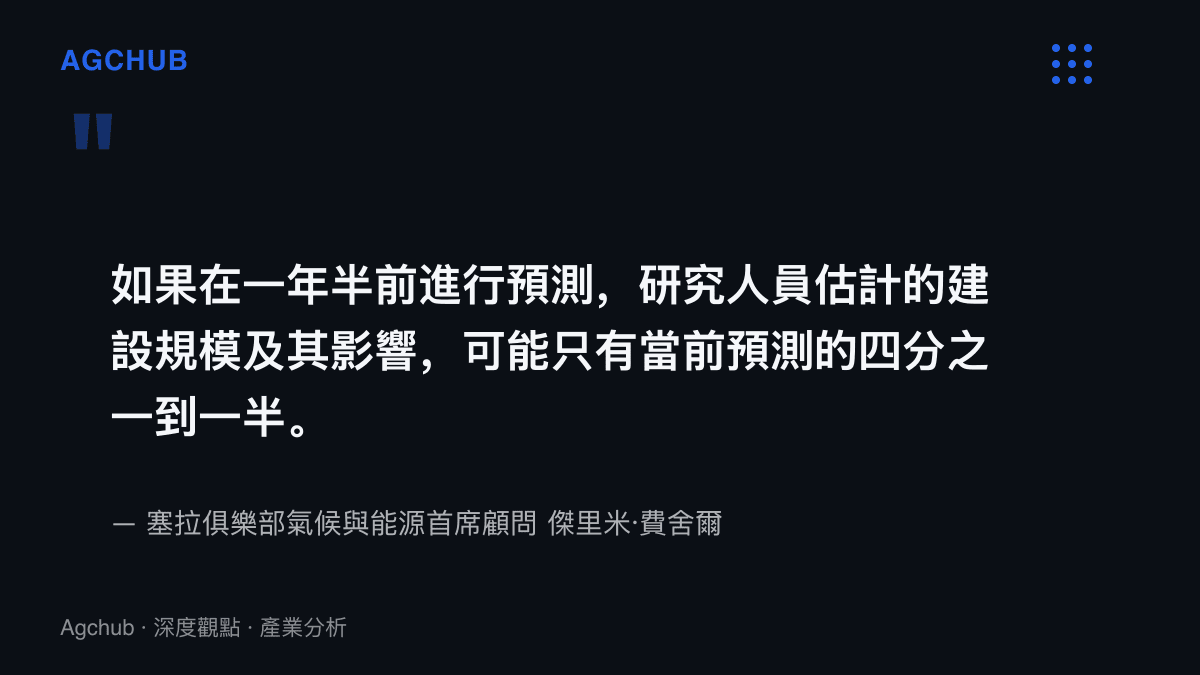
修正的速度比絕對數字更值得注意。費舍爾指出,若在一年半前做同樣的預測,研究人員估計的建設規模及其影響,可能只有當前的四分之一到一半。
需求端沒有踩煞車的跡象。彭博先前的推估顯示,到2035年,美國資料中心用電量將增至目前的四倍。資本承諾同步放大,先前在Anthropic上市前的估值算術裡拆解的7,500億美元算力承諾,最終都要換算成機櫃、變壓器與用電度數。
分歧本身是第三個數字。彭博新能源財經分析師海倫·寇指出,若新設施大規模採用天然氣,排放量將高於今年迄今水準,但實際增幅仍難判斷;美國電力部門未來排放量的最高與最低估算,對應的發電量差距超過加州與佛州的用電需求總和。區間這麼寬,說明2030年的結局尚未被鎖死。
從併聯排隊到地方選票
傳導的起點在併聯等待。當排隊成為最稀缺的資源,能繞過它的方案就享有溢價,受惠的是燃氣輪機製造與電廠統包工程、天然氣上遊與管線、專做自備電源的開發商。設施密度還在往上走,先前拆解OpenAI把離線訓練環境寫進資本支出的專文已經顯示,訓練基礎設施的每一層隔離都對應新的支出科目,電力是其中最剛性的一段。併聯改革若持續滯後,電網升級與新增機組的成本也會沿費率基礎分攤給全體用電戶。
承壓端分三層。州層級的清潔電力標準時程表,面對帳外四億多噸的新增排放,管制工具明顯跟不上。科技公司自建燃氣,把排放直接記入範疇二,淨零承諾的揭露與稽核成本上升。地方承受空氣污染與溫室氣體的直接外部性,反對聲浪隨之升高:今年第二季已有680億美元的資料中心專案因民間抵制受阻;德州大舉興建資料中心,當地畢業生失業率反而走高;能源部長賴特定調公眾擔憂合理但程度過度。這股情緒甚至外溢,澳洲政界與商界近期把當地抵制風潮歸因於美國輿論的影響。
三種2030
情境一,燃氣全速落地。自建與併聯燃氣按現行規劃推進,2030年排放落在21億噸或更高,塞拉俱樂部的抵消警告成真。州清潔電力時程被迫重談,範疇二揭露成為科技財報與監管的常態科目,地方抵制再推高專案成本與交期。
情境二,供給側提速。併聯制度改革縮短等待,核電與儲能交期改善,自建的相對優勢縮小,排放落在分歧區間下緣。燃氣機組轉為過渡資產,設備商的長交期訂單面臨重談。
情境三,需求下修。AI資本支出收斂或單位算力能耗下降,資料中心負載預測被調降,重演一年半前僅四分之一到一半的估計路徑。歷史上有前例可循:2000年前後的商業電廠投資潮曾讓美國大量增建燃氣輪機,需求不及預期後留下成批閒置機組與重整的開發商。若劇本重演,承壓對象換人,已投產的燃氣產能與電廠開發商必須消化過剩。
區間比結論重要
排放帳跟著資本帳走。當最高與最低估算之間隔著超過兩個大州的用電量,決定2030年位置的變數就集中在未來兩三年:併聯佇列改革的進度、自建電源的核準件數、燃氣輪機的交期與訂單消化速度。十五年下行的排碳曲線會不會在五年內反轉,第一個可以追蹤的指標是佇列名單的長度,其次才是點火的機組數。