
比官方早一步的帝國篇:AI同人搶跑,動畫化的時間差第一次有了對手
日本網友憂慮AI同人搶先官方將Re0未動畫化劇情影像化,本文從同人不搶先的默契、真人劇與AI漫劇逾百倍的單集成本差,以及中低層聲優聲音遭模型化的前例,拆解動畫產業各環節的承壓位置。
日本動畫產業2023年市場規模約3.3兆日圓,這個數字背後有一條二十年未曾被挑戰的預設:一段劇情何時影像化、由誰影像化,決定權在製作委員會手裡。這條預設在上週被翻出來檢視。2ch與日本社羣的討論起於有網友發現,B站創作者以AI將《Re:從零開始的異世界生活》小說版帝國篇的未動畫化劇情生成為動畫,詞條同步登上百度貼吧熱議,即時討論量16.3萬。憂慮集中在三件事:觀眾提前消耗新鮮感、AI版本誤導對劇情發展的理解、相關成品被拿去與官方版本互踩。
動畫化第一次出現賽跑對手,而對手的成本結構與官方相差超過兩個數量級。
同人經濟的默契:不營利,且不搶先
同人創作與官方的長期共存,建立在一條未明文化的界線上。同人誌、二次創作插畫、MAD影片之所以被權利方默許,前提有兩條:不以官方收益為代價,且不搶在正式版本之前。Comiket一年兩屆、每屆入場人次以十萬計,這個流通量從未構成威脅,原因在於時間差。粉絲買了同人誌,單行本與藍光照買;同人內容停留在社羣內部,官方版本的商業回收不受影響。
動畫過去天然免疫於這種競爭。一集24分鐘的電視動畫,業界報價約1,500萬至2,000萬日圓,從分鏡到交貨需數十人團隊數個月工時。歷史上並非沒有同人動畫,但手工逐幀的產能以年計,規模與品質都構不成替代。這條成本與時間的雙重門檻,保證了官方在影像化路徑上的獨佔地位。
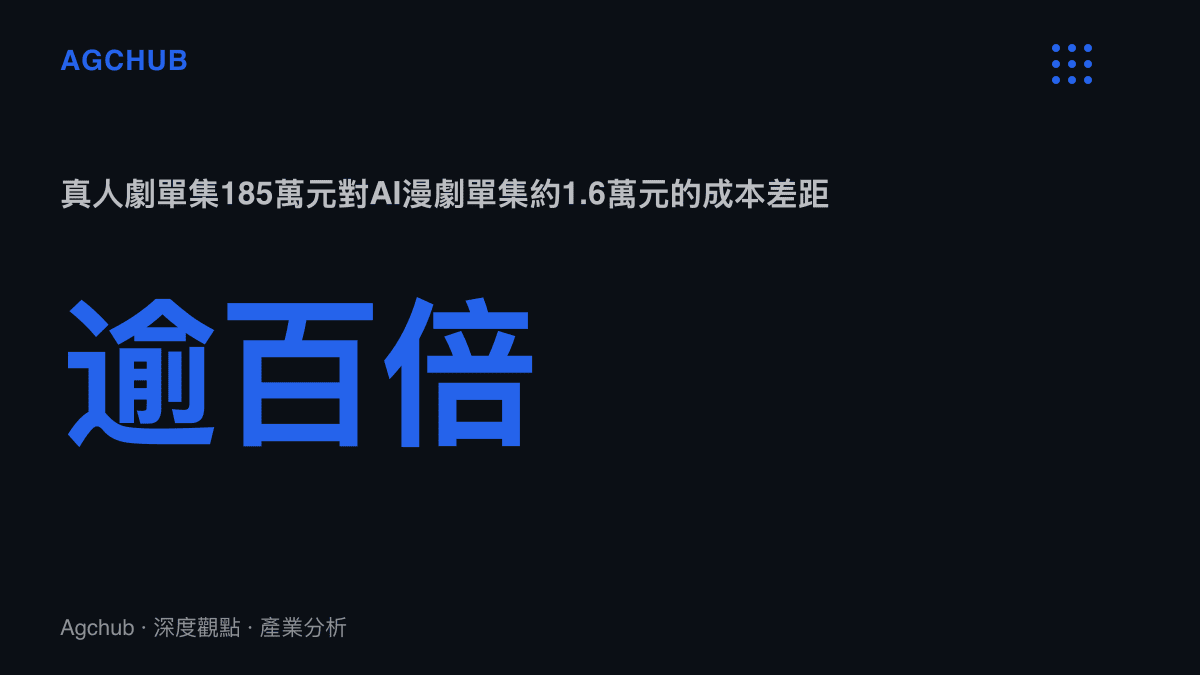
AI把門檻拆掉了。貼吧討論中流傳一組對照:某部70集真人劇成本約1.3億人民幣,平均單集185萬元;一部12集AI漫劇總成本不到20萬元,單集約1.6萬元。一集真人劇的預算,足夠製作九季、108集AI漫劇。紅果短劇平臺在AI漫劇放量後日活達1.68億,說明這套成本結構已經通過市場驗證。當生成一段「動畫」的邊際成本壓到官方製作的百分之一以下,一位創作者、一臺工作站,就能在官方宣布動畫化之前把一段劇情影像化並公開傳播。
搶跑傷害的是哪一筆收入
官方動畫化的商業回收,高度依賴「第一次影像化」帶來的關注峯值。首播授權費、藍光首週預購、周邊商品的首發檔期,這些收入科目都掛鉤在影像化的獨佔性上。當一段劇情已經以AI版本在平臺流傳數個月,官方版本上線時的新鮮感被稀釋,這個稀釋最終會反映在授權議價與預購曲線上。
誤導問題更直接。AI動畫對角色設計、演出節奏與臺詞演繹的還原度有限,觀眾以AI版本建立對劇情的預期,正式版本上線後的落差,反而可能被操作成對官方製作的負面比較。官方承擔了完整成本與品質責任,卻要面對一個成本百倍更低、搶先佔位元認知的版本,這是本次日本網友反應最激烈的一點。
聲優層已先行結帳:中低層的聲音最先失去計價
動畫產業鏈上最先被AI擊穿的環節出現在聲優層,而且案例早於這次爭議。《龍珠》悟空聲優野澤雅子公開批評AI配音缺乏靈魂;《哪吒》系列太乙真人的配音員在聲音遭AI盜用後,商業配音邀約大幅減少。短影音配音員「小魚」的處境更具體:巔峯時期月收入破萬人民幣,聲音被模型化後幾乎接不到單,多次訴訟仍在進行。
聲優議價權的基礎是聲音供給的稀缺性。一名配音員一天的錄音產能有限,需求超過供給,單集報酬才有支撐。AI配音把稀缺性拆除後,供給量趨近無限,市場價格直接往邊際成本收斂。這與AI生成親密戲把表演成本改寫成算力支出的結構一致:當表演可以被生成,報酬歸屬就從表演者移向模型持有方。
值得注意的是衝擊的分布。頭部聲優受影響有限,《龍珠》的正式遊戲與動畫仍會找野澤雅子本人,她的價值在於聲音與角色的連結被市場認可,AI無法複製這層品牌關係。被替代的是中低層:聲音辨識度尚未建立、但足以餵養模型的執行層從業者。同一個邏輯也適用於動畫師與原畫師的中間工序,生成式工具壓縮的首先是尚未建立個人品牌的環節。
版權方的工具箱與平臺的閘門
權利方手上的工具比想像中多。大規模公開傳播、且與官方動畫化時間表直接衝突的AI衍生作品,已經進入著作權可主張的範圍。Re0的版權結構中,KADOKAWA作為出版方與製作委員會核心,過去對二次創作相對寬鬆,這次是否收緊,將是產業風向的觀察點。
平臺是更關鍵的閘門。B站、YouTube對AI生成內容的標識要求已陸續上路,但標識不等於下架,搶跑版本的實際傳播量取決於權利方是否主動主張。當生成成本壓縮到傳統製作的百分之一,審核與下架的反應速度會成為產業鏈上唯一有意義的變數,這一點在AI短劇出海的成本改寫與平臺分潤規則中已經得到印證。
製作委員會端的應對可能提前發生。當AI同人的傳播速度超過官方動畫化的規劃節奏,委員會可能被迫壓縮從原作連載到動畫化的時間差,或在授權合約中加入更嚴格的衍生內容條款。前者推高製作排程壓力,後者可能壓縮整個同人創作生態的合法空間,成本最終由誰吸收,取決於合約談判而非技術本身。
三種情境的攤演
情境一,權利方強勢介入。對搶跑AI作品發起下架主張,平臺配合執行,同人創作回到不衝突時間表的傳統默契,動畫產業結構維持原狀,AI同人退回灰色地帶。
情境二,技術跑贏執法。生成品質持續提升,搶跑作品的傳播速度超過下架速度,權利方轉向將部分衍生創作納入官方授權框架,以分潤換取控制權。同人經濟從默許轉向正式計價,創作者獲得收入來源,權利方增加管理成本。
情境三,觀眾分流固化。AI同人與官方動畫各自形成穩定受眾,前者承接「先看劇情」的需求,後者承擔正式體驗。新鮮感稀釋效應持續存在,但官方版本的不可替代性由製作品質與品牌支撐。此情境下,中低層動畫從業者承壓最重:觀眾願意為品質支付的溢價,不足以支撐現有團隊規模。
短期內動畫產業的商業結構不會因此重組,但一項新的變數已進入定價公式:影像化的獨佔性從預設條件,變成需要主動防禦的資產。對依賴「第一次看到」驅動收入回收的內容產品而言,這筆防禦成本會沿著權利方、製作端、平臺到中低層從業者的順序,逐層找到歸屬。