
從1%到3%的三級階梯:日本防衛費擴編,帳先記在公債與匯率上
以日本五年43兆日圓防衛費與高市內閣朝GDP 3%加碼的主張為座標,拆解防衛產業的訂單結構、赤字公債與日圓匯率兩本帳,並推演三種預算情境下的承壓順序。
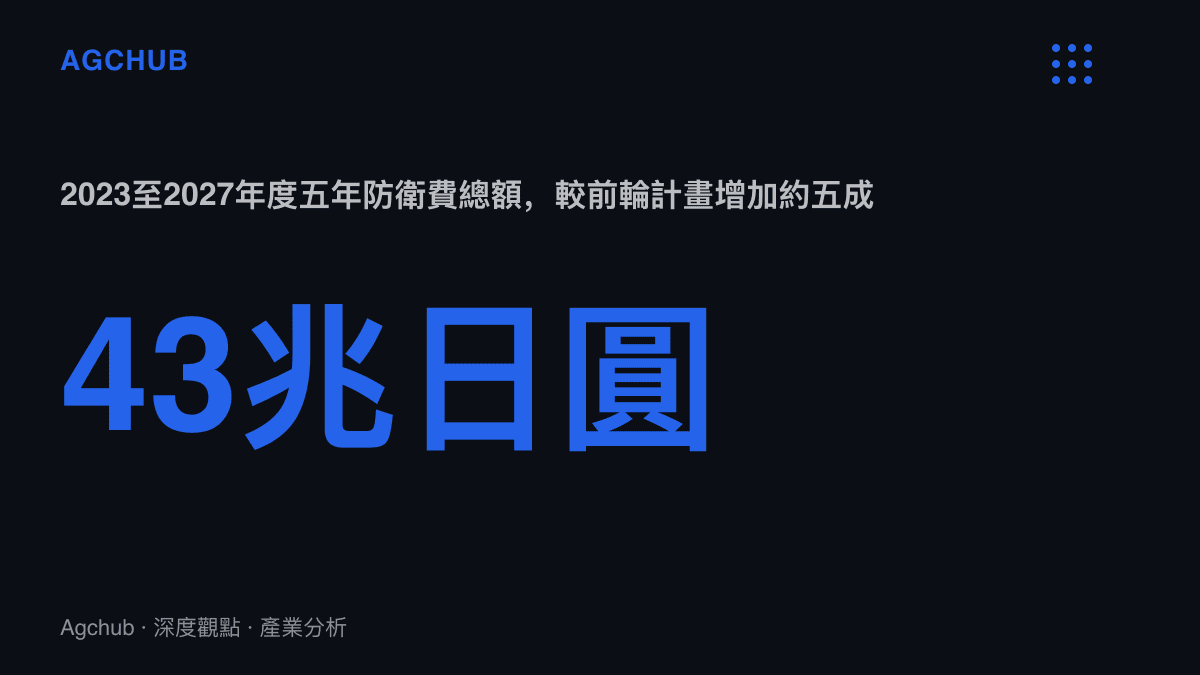
高市早苗2025年10月4日就任日本首相,任期屆滿一年前後,中文社羣對其安保路線的批評再度升溫,一則把內閣比擬為極端教派的評論在多個平臺流傳。這類比擬屬輿論範疇,可逐年核對的是預算表:日本2023至2027年度五年防衛費合計約43兆日圓,較前一輪五年計畫增加約五成;2027年度防衛費等合計目標約11兆日圓,相當於名目GDP的2%。高市本人多次表態,2%並非上限,3%才是討論起點。
階梯是怎麼墊高的
1976年,三木武夫內閣以閣議方式確立防衛費不超當年度國民生產毛額1%的慣例,此後支出長年貼著這道天花板運行。1987年中曾根內閣在對美經貿壓力下放棄約束,但水準在接下來三十餘年仍於GDP的0.9%至1%區間徘徊。真正的跳升發生在2022年12月16日,岸田內閣同日通過新版《國家安全保障戰略》《國家防衛戰略》與《防衛力整備計畫》,把2023至2027年度總額一次拉高至43兆日圓,並設定2027年度防衛費等合計約11兆日圓的2%目標。
其後預算逐年墊高。2025年度防衛費8.72兆日圓,連續第13年增加。高市內閣接手後把目標再上移:她主張防衛費應以GDP的3%為底線,並援引2025年6月北約海牙峯會通過的2035年5%框架(3.5%核心防衛支出加1.5%基礎建設相關支出)作為國際參照。
以日本名目GDP約600兆日圓的規模概算,3%約合18兆日圓,較11兆的2%目標再多出7兆級,等於每年追加一筆相當於2025年度防衛預算八成的支出。修憲是另一道程序變數:高市把自衛隊明載入憲列為任期目標,而日本修憲需經眾參兩院各三分之二多數提案,再交全民公投過半。2025年7月參議院改選後,支持修憲的政黨席次距離門檻仍有距離,預算編列卻不必等待修憲結果,階梯已先行墊高。
訂單流向:一紙FMS與兩條國產管線
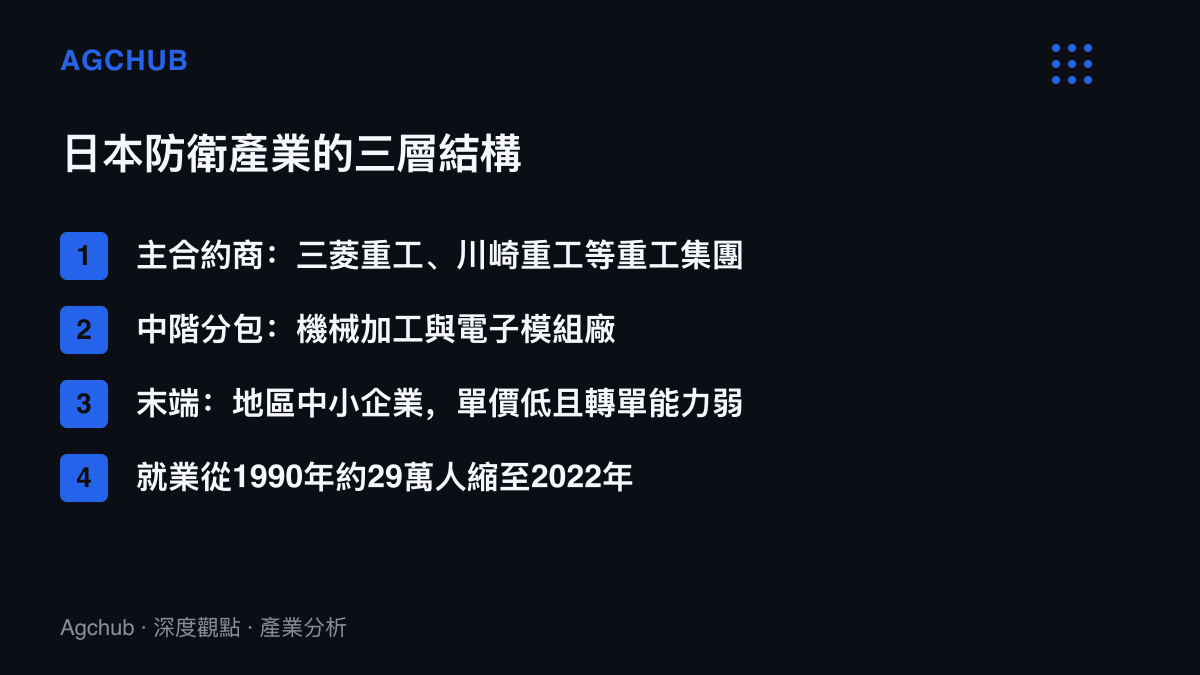
日本防衛裝備的取得分兩條路。第一條是美國對外軍售(FMS),2023年度簽約金額約1.6兆日圓,創歷史新高,代表案例是反擊能力項下的美製戰斧巡弋飛彈,2023年度預算編列逾2,100億日圓、採購規模至多400枚。這條路以美元計價,帳面金額直接暴露於匯率。第二條是國產商購,主合約商集中在少數重工集團:三菱重工每年自防衛省取得約1兆日圓級合約,約佔採購總額兩成,產品線從護衛艦、潛艦到F-2戰機後勤;川崎重工負責P-1巡邏機、C-2運輸機與潛艦建造;三菱電機供應雷達與電戰系統;IHI與SUBARU分攤引擎及航空平臺。
國產管線內部有兩個正在加速的分支。一是彈藥與飛彈:防衛力整備計畫把遠程反擊能力列為最優先科目,三菱重工的增程型12式地對艦飛彈與日本製鋼所的155公釐砲彈產線同步擴產。二是國際共同研發:日英義三方的全球空戰計畫(GCAP)以2035年部署為目標,2024年底成立合資企業,日方由三菱重工主導,與英國BAE Systems、義大利李奧納多分攤研發經費。
出口閘門也在同一時間放寬。2023年12月內閣決議修改防衛裝備移轉三原則的運用指針,允許授權生產品移轉回原授權國。2024年3月,日本首度批準將在境內授權生產的愛國者三型攔截彈移轉美國,同年5月再批準155公釐砲彈引信等零組件出口英法。烏克蘭戰事推高北約彈藥需求,日本產線第一次被接進跨大西洋的補給體系。
但產業基盤在縮。防衛省歷年防衛生産技術基盤調查顯示,防衛產業就業人數從1990年度約29萬人降至2022年度約11萬人,減少約六成,關鍵零組件多數集中在個位數供應商手上。訂單放大時,瓶頸最先出現在末端。
無論是GCAP的研發分攤,或彈藥廠房的擴建,投入都先於收入認列。這種資本支出領先、回收遞延的算術,與我們先前拆解的美國AI科技股資本支出算術結構相似,差別在買方從雲端業者換成防衛省與國會,付款期程改按多年度契約與年度預算切分。
財源與匯率:兩本沒對齊的帳
43兆日圓從哪裡來,官方財源表由幾部分拼成:防衛力強化稅(法人稅加徵、菸稅加徵、復興特別所得稅挪用)合計約4兆,建設國債的會計移轉約4兆,其餘依靠歲出削減、政府持股處分收益,以及佔比最高的普通公債。換算下來,實質公債依賴度約三分之一,且增稅時程一路後移,菸稅排定2026年度、法人稅排定2027年度起課。高市在3%主張的同一時間,對增稅時程表態保留,缺口先由公債承接的方向並未改變。
這個選項的約束正在變緊。日本一般政府債務餘額超過1,300兆日圓,對GDP比率逾250%,居已開發經濟體之首。日本銀行維持利率正常化步調的話,付息成本會在同一張預算表上與防衛費競價。
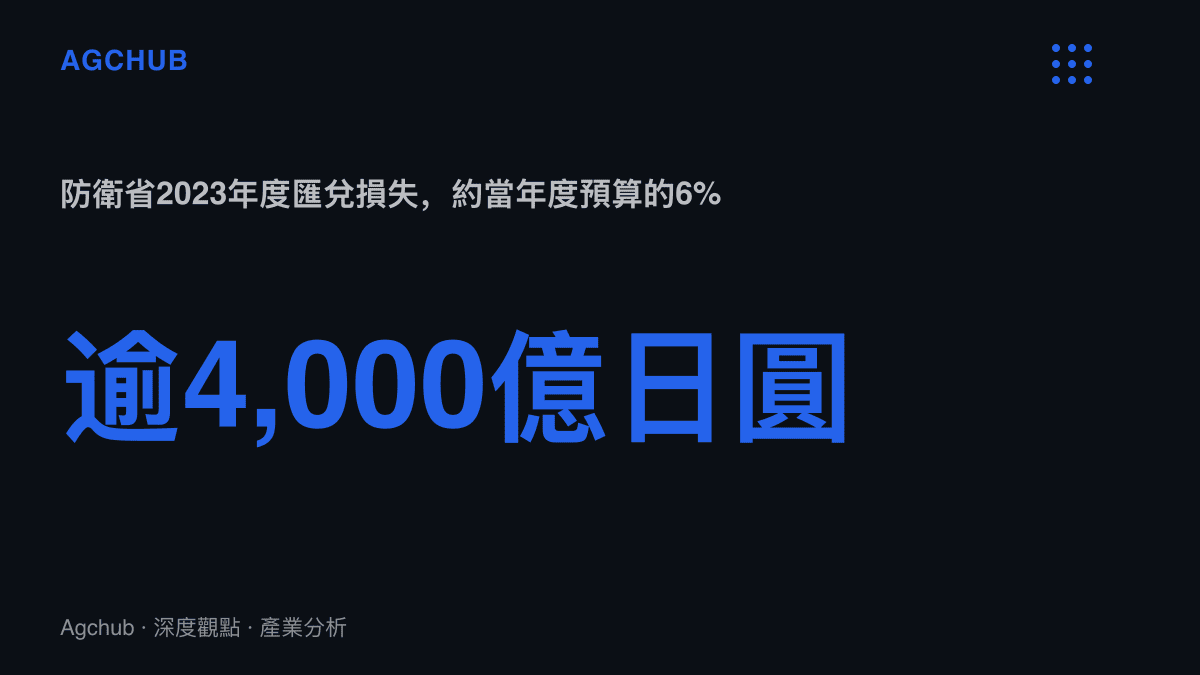
第二本帳是匯率。防衛省以日圓編列預算,FMS部分以美元結算,2022年初至2024年中,日圓兌美元從約115貶至161。2023年度防衛省認列的匯兌損失超過4,000億日圓,約當同年度防衛費的百分之六,金額大約等於五艘最上級護衛艦的造價。名目預算增加與實質裝備取得量之間,被匯率抽走一截。
三種情境的分帳
情境一,3%路線落地。43兆計畫於2027年度收尾後,接續計畫的年度臺階上移至16至18兆日圓,主合約商的產能投資轉為確定性訂單,彈藥與飛彈產線最先受惠,出口許可再放寬則為產線提供第二個買盤。代價集中在財政端:法人稅加徵提前或加重的機率上升,公債佔比再抬,利率每回升一碼,債息對其他歲出的排擠就多一分。
情境二,2%高原盤整。政權更迭或國會阻力讓3%停留在口號,預算維持11兆級水準銜接下個五年計畫。主合約商在手訂單仍足以支撐產能利用率,末端分包商的單價壓力與人力缺口未解,產業整併延續,GCAP按2035年期程推進。
情境三,財政約束回頭。日銀利率上行疊加景氣下行,公債與增稅兩端同時收緊,FMS簽約額與國產量產時程遞延,優先科目內部出現排擠,反擊能力與彈藥存量讓位於既有艦機的維持費。此情境下,裝備移轉出口成為產線利用率的對沖變數,也是主合約商估值最脆弱的一段。
輿論場的比擬會隨熱度退去,預算路徑的檢查點卻已排定:2027年度能否站上11兆日圓、法人稅加徵是否如期啟動、GCAP合資公司的年度研發分攤會不會追加。階梯最終墊到第幾級,答案在GDP分母、日圓匯率與公債利率這幾項變數,也在每年12月內閣會議通過預算案的那份文件裡。