
95%的產量,一個專區:微短劇審核新規重新切分成本結構
廣電總局9月17日宣布嚴審AI劇、開設真人劇專區並投入資金扶持,本文從第一季逾12萬部微短劇中AI佔逾95%的產量結構、演員片酬自單部數十萬元降至日結數百元的成本斷層,拆解合規成本與補貼兩端的受惠與承壓方。
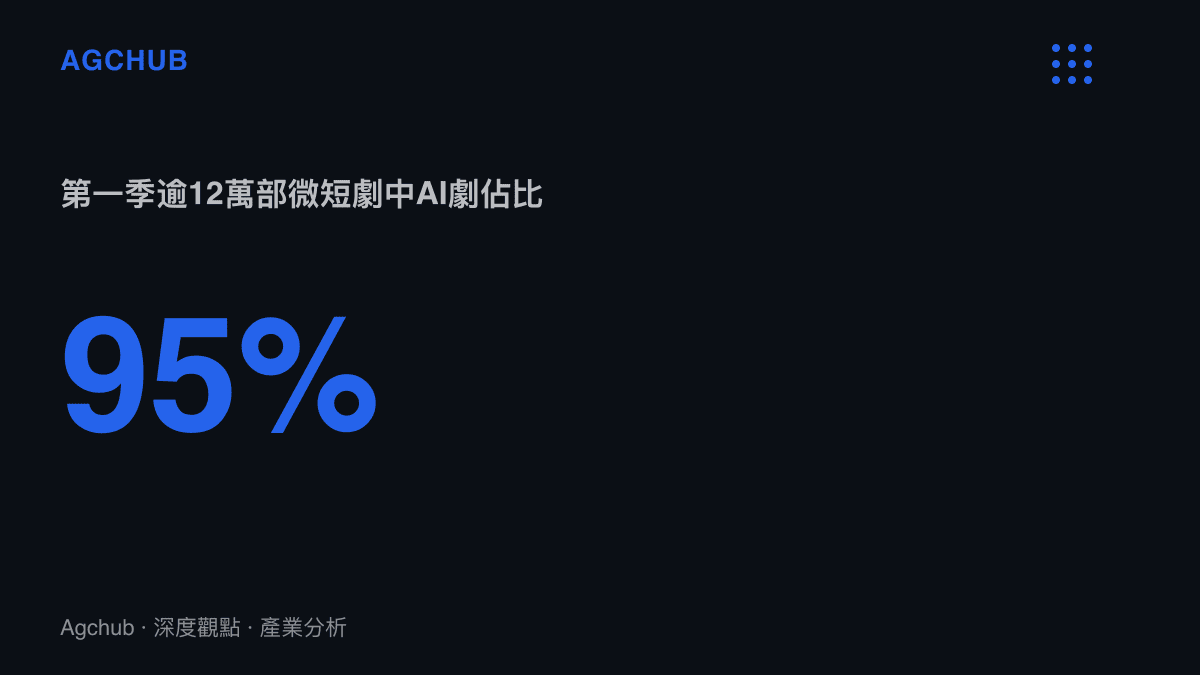
9月17日,國新辦發布會上,廣電總局對微短劇市場給出兩個方向相反的動作:加強AI劇審核,嚴禁「AI魔改」;同時指導平臺開設「真人劇」專區,以資金扶持真人微短劇。政策落點對應的市場現實相當懸殊。貼吧討論串引述的統計顯示,今年第一季全網產出微短劇逾12萬部,AI劇佔比超過95%,真人劇不足5%。一邊是佔絕對多數的產量,一邊是被單獨開設專區的少數,監管想調整的,是這個市場已經嚴重傾斜的成本結構。
發布會上的三層工具
這場發布會的內容可以拆成三層。
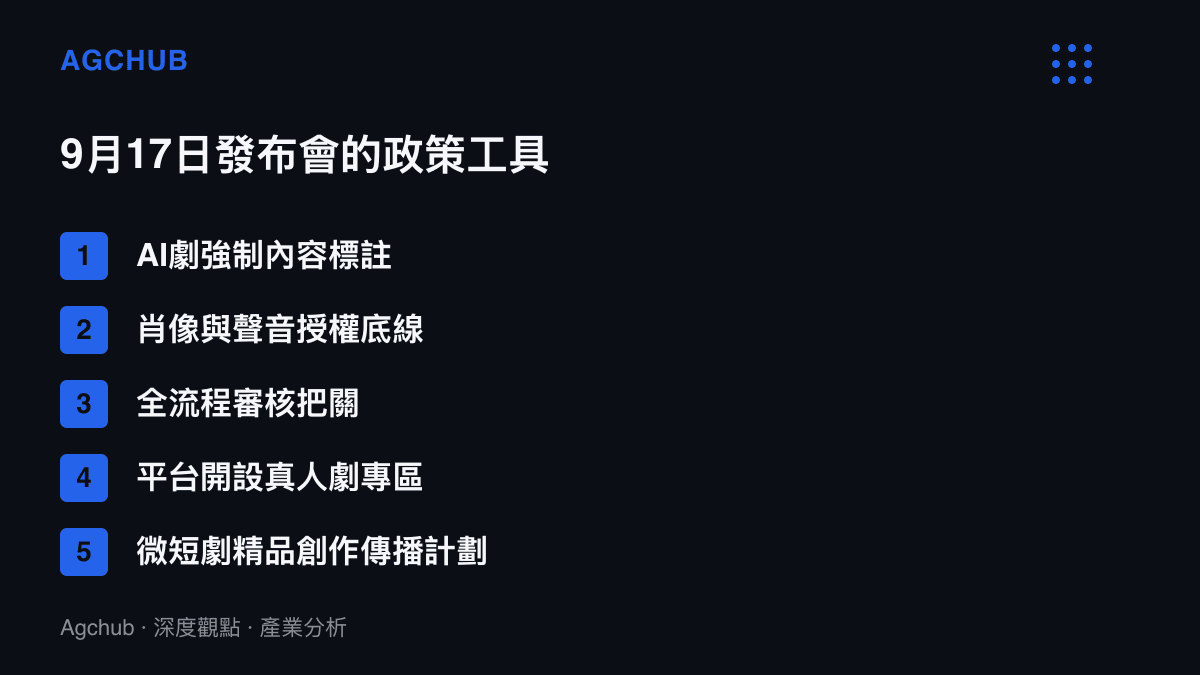
第一層是供給端管制。AI劇須打上內容標註,平臺須嚴守肖像、聲音授權底線,做到全流程把關。三項要求各自對應一種成本:標註是合規申報成本,授權是權利金成本,全流程把關是審查人力與時間成本。對以日更量產為商業模式的AI漫劇而言,任何一項都直接抬高單位成本。
第二層是需求端補貼。官方提出深入實施「微短劇精品創作傳播計劃」,指導平臺開設真人劇專區,並明確要求拿出真金白銀扶持,讓好作品有市場、有回報。專區的意義在流量入口:在榜單與推薦決定生死的短劇市場,一個官方背書的入口,性質上接近配給的需求。
第三層是政策定調。廣電總局的王小亮在發布會上強調,AI是工具,人才是生產力根本。這句表述劃出邊界,管制指向AI劇的生產方式與權利瑕疵,技術本身被放在工具欄位。
一部幾十萬對一天幾百塊的斷層
政策的力度,要用行業過去兩年的成本曲線衡量。
微短劇自2022年前後爆發,真人演員曾在2023至2024年享受議價高點。貼吧討論串裡的從業者自述提供了對照:頭部短劇演員單部片酬可達數十萬元,檔期無縫銜接,甚至非主演不接;兩年之後,同一批人的行情壓到日結數百元。日薪八千元的腰部演員與羣演,降到一兩百元仍乏人問津,有人轉行送外賣、擺攤,短劇男主演許鵬轉行賣菜的消息也在社羣流傳,真實性存疑。有從業者估算,真人短劇演員的失業比例已達八成。
轉折點是AI漫劇的量產。以生成式工具產出的動態漫劇,省去演員、場地與大部分拍攝環節,社羣流傳的對比是真人劇成本約為AI劇的一百倍。產量結構隨之翻轉:第一季逾12萬部微短劇中AI劇佔逾95%,平臺日熱播榜前十有七八成是AI劇。連有經紀公司支撐、走偶像式粉絲運營的女頻短劇,也被粉絲要求避開頭部AI漫劇的檔期,真人劇六千萬的熱度成績,放在AI頭部面前已不構成優勢。
這條成本下移曲線並非微短劇獨有。綜藝等內容品類同樣經歷生產成本的多輪下移,校園捉迷藏綜藝攤開的成本斷層顯示,一支學生自製影片能在5小時內累積100萬讚,對應的是千萬元級的商業單集。微短劇的特殊之處在速度:AI編劇加AI選角的組合在半年內砍掉中腰部演員的最後一段需求,勞動端的調整完全跟不上供給端的換軌。
補貼為何落在真人劇那端
監管把補貼押在真人劇,帳面上有幾條線索。
最直接的是就業。真人微短劇是勞動密集生產,演員、羣演、燈光、場務、後期,一部作品的就業乘數遠高於AI劇。貼吧討論中的橫店樣本顯示,衝擊集中在腰部以下:頭部演員如於震仍能把兩年檔期排滿,腰部與羣演的日薪從八千跌到一兩百。扶持真人劇,實際是對一條就業鏈託底。
另一條在權利結構。「AI魔改」與肖像、聲音授權爭議,直接觸碰既有的版權與人格權體系。AI漫劇以量產換流量的模式累積了大量授權瑕疵,嚴審與標註既是對風險的收口,也是對被挪用肖像者的交代。
還有一條在品質路線。真人劇被官方定位為「精品創作的主力」。這個幹預模式有前例:2018年限薪框架之後,演員計價規則從片酬談判轉向作品池與熱搜溢價,「演技」熱搜背後的演員議價帳記錄了那次切換。此輪的差別在於,被管制的對象從價格換成了生產方式。
合規成本與補貼流量各流向誰
政策的兩端,各自改寫一羣人的損益表。
受惠端首先是真人微短劇的製作方與頭部演員。專區等於平臺採購與分帳的傾斜,需求從榜單競爭改為入口配給。其次是演員勞動市場,專區採購量決定腰部演員檔期的修復幅度,這是過去半年純市場機制下不存在的底部支撐。第三是版權與肖像權持有方,授權底線讓肖像、聲音從被免費挪用的原料,變成可計價的授權收入。
承壓端集中在AI漫劇工作室。標註、審核、授權三項新增成本,對「量大管飽」的量產模型是結構性壓縮:當單部成本因合規上升,日更數十部的鋪量策略經濟性隨之下降。95%的產量份額是低成本換來的,成本優勢收窄,份額的基礎就跟著鬆動。平臺則承接審核與專區運營的支出,交換的是監管確定性與政策合規位置。
傳導的先後順序可以預期:合規成本先反映在AI劇的上新節奏,榜單結構再鬆動,最後才輪到真人劇分帳修復。整條鏈的長短,取決於專區的流量分配規則與扶持資金規模,這兩項目前都未公布細節。
雙軌市場,或L型修復
未來兩季有兩種情境。
情境一是雙軌市場。AI劇完成合規化後,以成本優勢留存為長尾品類,真人劇靠專區與補貼形成精品層,95比5的產量結構向七比三收斂,榜單重新混編。情境二是L型修復。專區流量若集中於頭部製作公司,腰部演員的議價回升有限,片酬曲線在低位橫盤,補貼轉化為少數公司的採購單。
驗證的依據不在政策宣示,在三個可觀察的數字:真人劇專區的上線時點與採購量,AI劇標註新規實施後的下架與通過率,以及真人劇月度備案數的變化。政策改變的是兩種產品的相對成本,觀眾對低價內容的消費慣性並未因此消失。真人劇能拿回多少份額,最終要看補貼能否轉成採購單。榜單上的位置,只是過程指標。