
一天37美元,七天72美元:吳哥窟把停留天數寫進價目表
一日票37美元、七日票72美元,本文從吳哥門票的計價階梯、機場搬遷的資本帳與中國客源回流的斷檔,拆解千年古蹟觀光市場的收入結構與受惠承壓方。
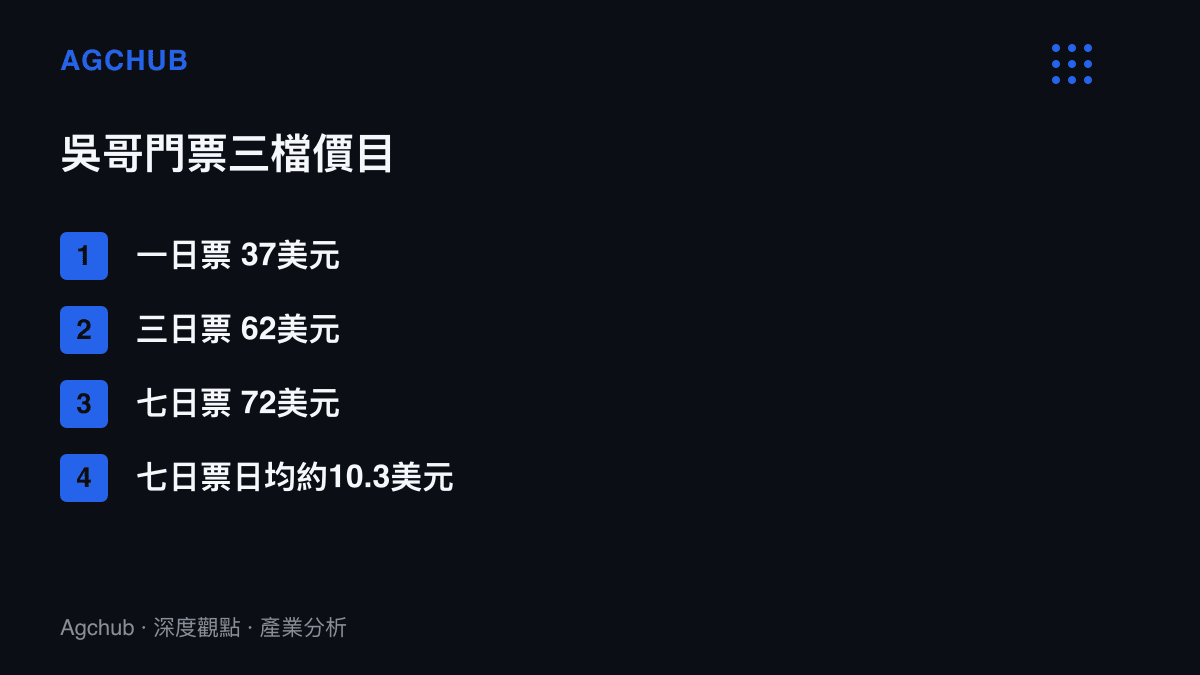
37美元、62美元、72美元,三個數字對應吳哥考古園區的一日、三日、七日門票。換算成日均價格,第一天是37美元,三日票平均每天約20.7美元,到了七日票只剩10.3美元。一座十二世紀的建築羣,收費邏輯相當現代:天數買得越多,每一天越便宜,價差本身就是誘因,把看完就走的一日客,往留下來住的方向推。
九月十四日,少數派作者 PJHubs 發表暹粒遊記:從北京出發,在胡志明市轉機四個多小時,全程十餘小時;出發前查到五一前後的40度高溫,還曾讓他把目的地改去西藏。一篇個人遊記,恰好攤開了這座世界遺產市場的三層帳本:門票怎麼定價、機場怎麼搬遷、客源怎麼復甦。
三檔門票的階梯設計
2017年2月,園區完成一次調價:一日票從20美元升至37美元,三日票從40美元升至62美元,七日票從60美元升至72美元。漲幅並不對稱,一日票調幅85%,七日票只有20%。結構意圖寫得很明白,抑制路過式的半天行程,鼓勵長停留。疫情後售票規則再放寬一步,三日票可在十天內擇日使用,七日票可在三十天內拆開,門票於是更像一張停留許可,把住宿與包車一併串起來。
蘋果用拆分發布把iPhone買家推上價格階梯,階梯方向往上,引導買家換到Pro機型;吳哥把每一天的邊際價格往下壓,誘導旅客把停留天數往上加。動機同樣寫在需求結構裡。古蹟分布在約四百平方公裏的園區,小吳哥、巴揚、塔普倫與女王宮各有距離,一日票的體驗密度遠低於三日票;旅客多住一晚,機票成本不變,多出來的花費全部落在暹粒。
分帳結構另有一段沿革。這座園區1992年列入世界遺產,同年被列入瀕危名單,2004年才除名;票務自1999年起交由民營財團特許經營,2016年收回國營,改由吳哥機構統一售票。票款約一成撥交吳哥古蹟保護與管理總局作為維護經費,以2019年規模計算約1,100餘萬美元,其餘上繳國庫。古蹟本體在整條觀光收入裡拿的是固定分成,門票之外的酒店與交通收入,與保護帳戶沒有直接關係。
收入曲線還在半山腰
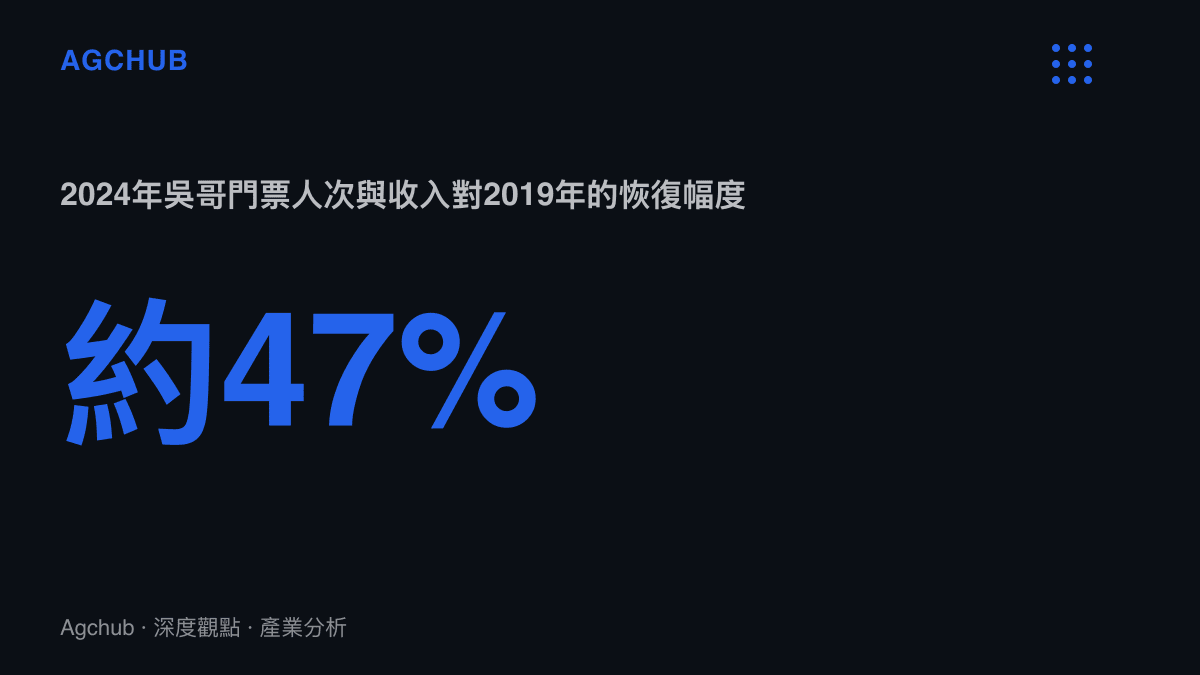
以票務收入看,這個市場經歷了一次深度回撤。2019年,吳哥門票售出約220萬人次外國旅客,收入約1.16億美元;2021年谷底只剩十餘萬人次,收入不足千萬美元;2023年回到約73萬人次、約3,400萬美元;2024年約103萬人次、約5,300萬美元。疫後第六年,人次與收入都停在2019年約47%的水位。
結構變化比總量更值得細看。疫情前,中國是柬埔寨最大客源,2019年全年約236萬人次入境;疫後回升最慢的也是這一塊,2024年全年仍未站回百萬人次。歐美與韓國的長程客源率先補位,客源替換直接改寫暹粒業態:長程旅客停留久、偏好三日與七日票,在地人均花費高;短程與團客貢獻一日票的量,單客價值偏低。門票階梯的兩端,各自接到不同的客羣。
機場搬離市區四十公裏
遊記裡最耗損的是航線結構。作者選擇的北京經胡志明市轉機,已是他查到耗時最短的組合,中轉四小時起跳,長的要等十二小時;過去存在的昆明直飛,這兩年停航,中國方向剩下繞行越南或馬來西亞。對一個以文化觀光為單一支柱的目的地,航線頻率就是需求的天花板。
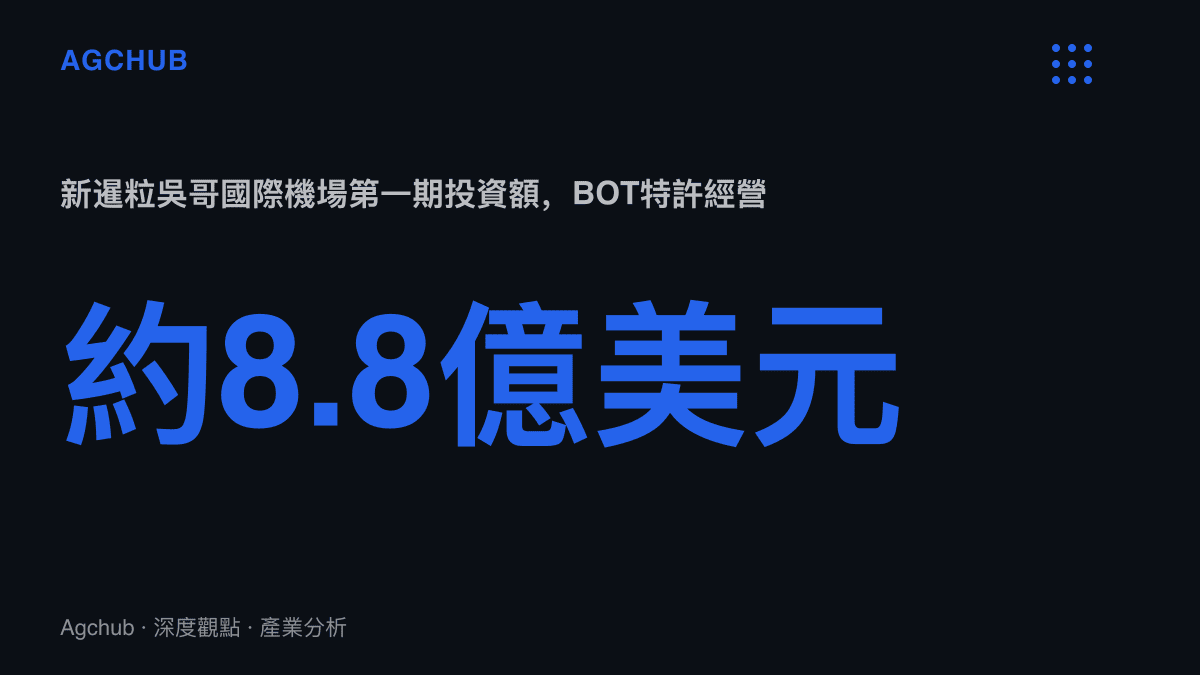
地面端剛經歷一次重置。2023年11月,新暹粒吳哥國際機場啟用,取代1930年代法國殖民時期啟用、距市區僅約七公裏的舊機場。新機場由雲南企業以BOT模式興建,第一期投資約8.8億美元,特許經營期長達數十年,場址距市區約四十至五十公裏。搬遷理由包含古蹟天際線與噪音管制,代價記在旅客的時間帳上:進城車程從十分鐘拉長到約一小時,包車與計程車成為每位旅客的新增固定支出,市區酒店與機場經濟的綁定被拆開。
門票之外,錢落在誰的帳上
把一位外國旅客四晚行程的總花費拆開,門票通常是最小的一欄,62美元多數時候只佔個位數百分比;機票與住宿才是大額科目。這也解釋了定價策略的另一面:壓低邊際日單價換來的停留天數,會在酒店與包車的帳上成倍放大,而古蹟只從門票端按比例抽成。
暹粒的住宿市場分成數層,與方便麵從2.5元到15元的四層價格帶一樣,各層各自承接價格敏感度不同的需求:背包旅店承接長天數低預算客羣,中階酒店承接團客,設計旅宿與帳篷營地承接長程高消費客層。作者入住的設計旅宿屬於後者,這一層在每年11月至隔年2月的乾季貢獻最高房價,也最不受門票調漲影響;反過來說,五一前後的40度高溫足以把自由行旅客整批勸退,淡旺季的價差由天氣決定,業者只能被動排程。
需求端最大的變數仍是印象。作者在遊記開頭自述,過去對柬埔寨的聯想只剩「戰爭和電詐」。這層集體疑慮壓縮出行意願,航司對復航轉趨保守,需求與運力互相鎖定;同一時間,長行程也在被修剪,作者原規劃一個月的東南亞多國大回環,最後砍成十來天的柬埔寨加寮國雙國行程。旅行耐受度十天上下的假日結構,正在替這些目的地重新分配旅客。
受惠與承壓的兩端
受惠端排序清楚:長停留旅客用七日票把日均門票成本壓到約10美元;在地酒店、包車司機與持證導遊拿到天數槓桿;雲南投資方持有數十年特許期的機場收費權,回收押在客源恢復曲線上。承壓端同樣具體:轉機結構下的短假旅客時間成本最高;依賴中國團客的購物與團餐業者,復甦時點最晚;舊機場周邊依賴過境人流的商業,在新場啟用後直接失去位置紅利。
往後看,情境可簡化成兩條。其一,若中國直航在一年內重啟,昆明或珠三角方向的航程縮到三小時級距,人次可望先於收入回到2019年水準,結構再度往短停留傾斜,一日票佔比回升,酒店平均房價承壓。其二,若直航遞延,市場沿現有路徑走:歐美長程客撐起七日票與高階住宿,人次恢復慢,單客價值卻更高。
兩條路徑交在同一個節點上:這座建築羣不會折舊歸零,但它的收入曲線與一般景氣財沒有本質差別。門票回到疫情前的47%,新機場的特許期才走完頭幾年,半山腰上的兩條曲線,還在等同一批回流的旅客。