
一碗 2.5 元,一碗 15 元:貼吧方便麵大賽攤開的品類價目表
貼吧第一屆方便麵大賽於9月17日開跑,本文從2.5元袋麵到15元碗麵的四層價格帶、麵粉與棕櫚油合計過半的成本結構、五家廠商的收益階梯,拆解422億份橫盤市場的品類分化與受惠承壓方。
9 月 17 日,百度貼吧開出第一屆「方便麵大賽」,賽制沿用淘汰賽規格:海選、32 強、總決選,活動期自 9 月 17 日至 27 日,話題「絕!原來方便麵有這麼多種類」實時討論量 27 萬。參賽貼文裡,康師傅鮮蝦魚板麵與農心辛拉麵同臺,日清拉王對上茄皇番茄雞蛋麵,出場順序看似隨機,零售價卻橫跨 2.5 元到 15 元。一項 1958 年才問世的食品,在中國市場累積出足以湊滿 32 強的品項數量,這件事本身就是一張產業成績單。
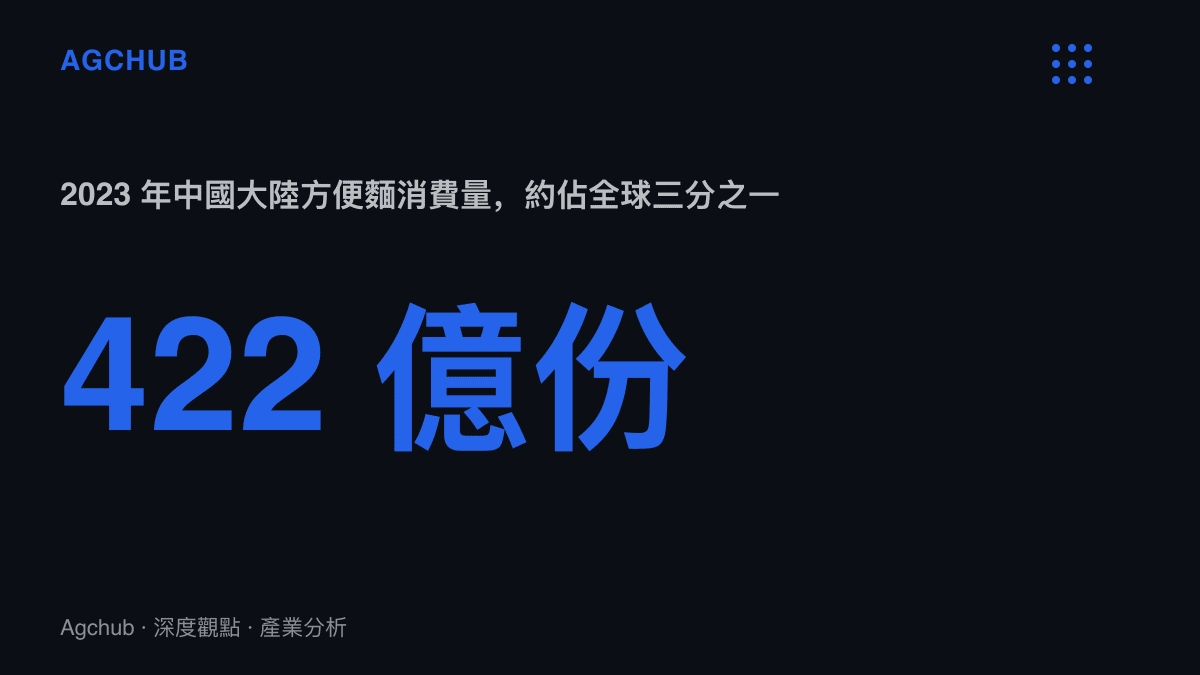
世界方便麵協會(WINA)的統計給出這張成績單的規模:2023 年全球方便麵消費量約 1,202 億份,中國大陸(含香港)以約 422 億份居首,佔全球逾三分之一,是第二名印尼(約 145 億份)的近三倍。以人口折算,中國人均年消費約 30 份,韓國則在 70 份上下。這個缺口定義了兩種產業形態:韓國靠單一爆品輸出全球市場,中國靠品類矩陣在單一市場內部分層。
六十五年,三條岔路
品類膨脹的時間軸可以切成三段。第一段是形態分化:1958 年安藤百福在大阪推出首批雞湯拉麵袋麵,定價 35 日圓,當時街邊麵攤一碗現煮麵約 6 日圓,初期因此被嫌昂貴;1971 年日清再把麵裝進保麗龍杯,沖泡場景從廚房延伸到辦公桌。第二段是口味分化,主戰場移到中國:1992 年康師傅在天津推出紅燒牛肉麵,此後二十年,中國廠商把「把地域菜系裝進調料包」當成主要研發方向。統一 2008 年推出老壇酸菜牛肉麵,數年內做成數十億元級單品,逼得康師傅跟進推出同口味。第三段是價格分化:2016 年康師傅推出零售價近 14 元的滿漢宴,2017 年成立的新品牌拉麵說把一碗速食拉麵定到 12 至 20 元,方便麵從「省錢的替代品」轉向「在家喫的一餐」。
需求曲線在這三段之間劇烈起伏。中國方便麵消費量 2013 年達到 462 億份的高點,三年後跌到 2016 年的 385 億份,跌幅約 17%,時間軸與外賣平臺補貼戰高度重疊;2020 年居家需求把總量推回 443 億份,2023 年又回落至 422 億份。總量在 400 億份上下橫盤,行業的成長動能於是從銷量轉向均價,品項繼續分岔成為這個前提的必然結果。這種由天氣與場景撐起基本盤的結構,與先前拆解過的近六千億元火鍋市場的旺季帳相似,秋冬向來是即食品類的結算旺季,貼吧選在 9 月中開賽,時點本身貼合消費日曆。
同一顆麵餅,四層價格帶
拆開一碗方便麵,最大成本項是麵餅本身:麵粉與棕櫚油合計佔生產成本一半以上,油炸麵餅含油率約兩成,棕櫚油價格每波動一成,直接擠壓毛利。其次才是湯料包、包材與通路費用。理解這個結構之後,四層價格帶的排列就很清楚:
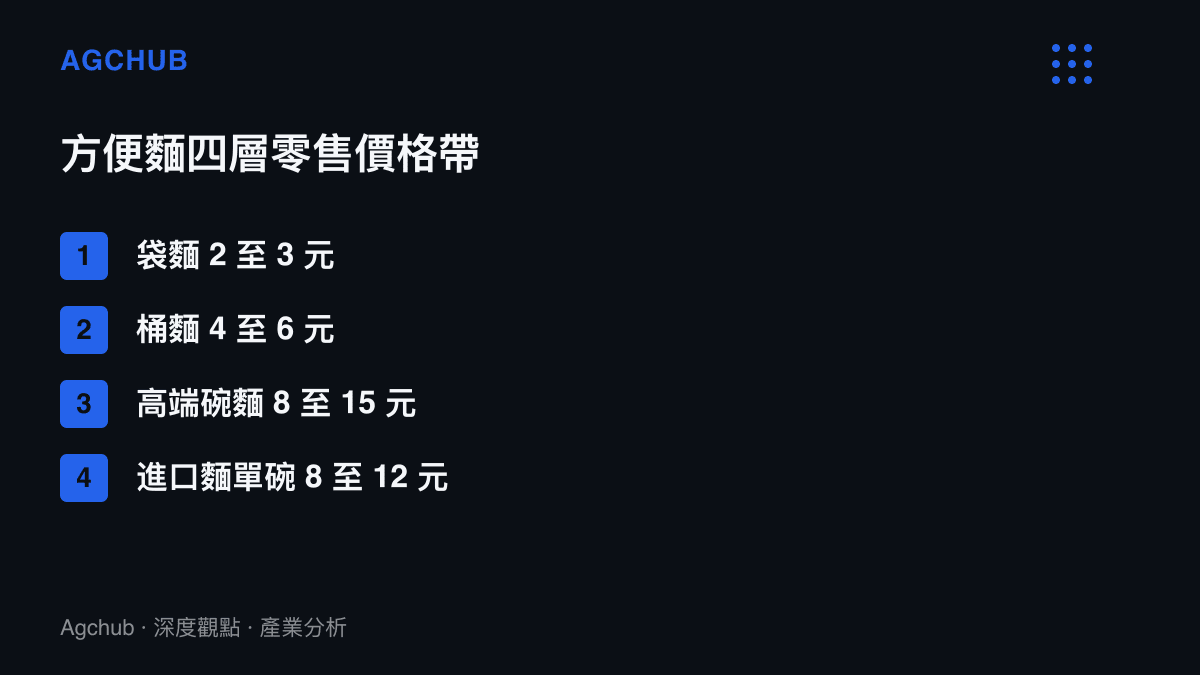
袋麵與桶麵用的是同一顆油炸麵餅,按克重計算的成本差距有限。2.5 元袋麵與 15 元碗麵之間的價差,主要落在三個欄位:湯底工序(熱風乾燥的蔬菜粒換成冷凍乾燥的蝦與蛋花,設備與能耗成本高出數倍)、包材、行銷攤提。高端化的本質是把同一顆麵餅重新定價,考驗落在湯底敘事與場景定位,而非製麥技術的代差。
財報可以佐證這條路的成色。康師傅方便麵事業 2023 年收益約 287 億元人民幣,毛利率約 26%,較 2022 年低點回升約兩個百分點,動力一半來自棕櫚油價格回落,一半來自高價品項佔比提高。統一的打法相近,茄皇番茄雞蛋麵 2021 年前後上市,三年左右躋身 10 億元級單品,靠的是「無醬包、番茄湯底」的工序簡化搭配 5 元以上價格帶,正是貼吧賽場上的種子選手之一。高價帶並非安全區,鍾薛高的三次定價與殘值重啟已經示範過定價長期背離成本結構後的收場方式,方便麵的高階線靠複購而非嚐鮮支撐,容錯空間其實更小。
五家廠商的收益階梯
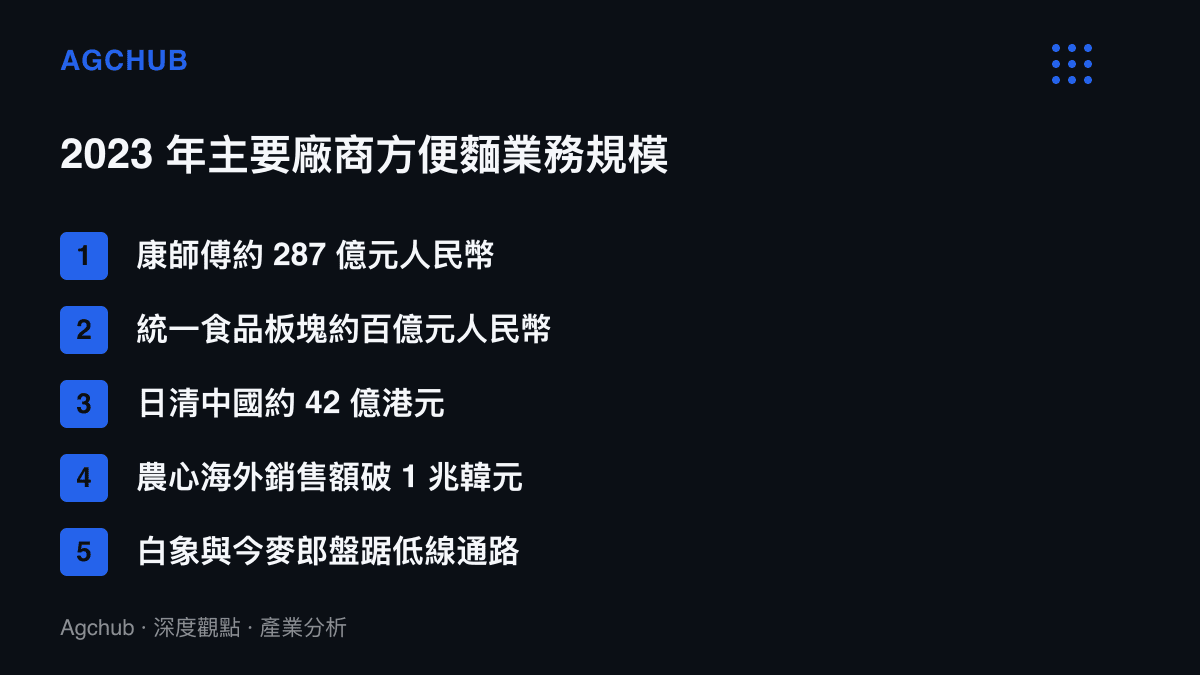
康師傅 287 億元人民幣的體量,約當統一食品板塊的近三倍、日清中國的七倍。頭部兩家合計佔即食麵市場過半,尾部的白象與今麥郎盤踞農村與低線城市通路,進口的農心佔據電商高端價格帶。農心 2023 年海外銷售額首度突破 1 兆韓元(約 7.6 億美元),中國是其最大海外市場,1986 年上市的辛拉麵在貼吧賽場上以「韓國本土銷量第一」的名義參賽,實際出貨多來自青島與瀋陽的在地產線。日清走的是另一條路,2017 年把中國業務分拆到香港上市,2023 年收益約 42 億港元,品項密度集中在華南與華東的高端碗麵,貼吧網友回憶裡「一碗 7 元遠超同期康師傅」的拉王,就是這條產線的代表。
份額結構最近一次劇烈擾動發生在 2022 年 3 月。央視 315 晚會曝光「土坑酸菜」,涉事供應商的原料流向波及康師傅與統一的酸菜口味品項;未捲入的白象隨後在多個電商通路售罄,並趁勢把「湯好喝」系列推進 5 至 8 元價格帶。十年來最強的一次流量轉單,代價由頭部兩家的酸菜單品支付,也說明這個市場的份額防線,一部分築在供應商稽核與品牌信任之上。
成本上行時,誰吸收、誰轉嫁
2021 至 2022 年,馬來西亞毛棕櫚油期貨從低點一路上漲,2022 年初一度突破每噸 7,000 林吉特的歷史高位,小麥價格同步走高,康師傅與統一先後兩度上調部分品項出廠價。終端結果分成兩半:2.5 元袋麵的零售價幾乎沒動,漲幅由通路與廠商毛利吸收,康師傅方便麵毛利率一度跌到 24% 以下;8 元以上碗麵則把成本寫進新品的定價,毛利結構反而改善。同一輪原料上行,兩個價格帶承受的壓力完全不同,這是議價權最直接的壓力測試。
傳導鏈的另一端是替代品。外賣客單降到 20 元以下,冷凍食品持續滲透家庭冰箱,袋裝柳州螺螄粉的年銷售額也做到逾 200 億元人民幣,這幾條線分流的是同一批「在家快速喫一餐」的預算。方便麵總量橫盤的代價由中間價格帶支付,兩端反而變厚:一端是極致性價比的袋麵基本盤,另一端是場景化的高端碗麵。受惠方相當明確:掌握冷凍乾燥與湯底技術的代工與設備環節、高端價格帶布局完整的日清與農心、承接家庭囤貨需求的電商通路。承壓方是中間價位品項佔比過高的區域廠商,原料上行時既難轉嫁,又無溢價可對沖。
票選結果會先反映票倉,再反映口味
回到貼吧賽場。海選到 32 強的投票結構,實質上是一次零成本的消費者偏好普查。投票主力是深夜刷貼吧的使用者,參賽貼文裡的高頻詞是「高三宿舍」「晚自習」「回家前一晚」,回憶敘事的權重高於性價比,這對 4 至 6 元桶麵的經典款最有利。辛拉麵與拉王能走多遠,取決於票倉裡有多少人願意替 8 元以上的選項按鍵。
更值得記錄的是賽制本身。當一個品項需要用 32 強淘汰賽來整理,說明 SKU 數量已經超出單一使用者的認知上限,選擇成本反向變成平臺的內容原料。方便麵產業的下一步不在新增口味,需求總量的天花板已寫在 400 億份的橫盤裡,而在均價能否沿著四層價格帶繼續上移。9 月 27 日選出的「方便麵王」,更可能代表一個價格帶的勝出,以及它背後那羣投票者的消費分層位置。