
16美分的閘門、4,170億美元的回流:Anthropic 招股書裡的循環資本結構
路透社取得的Anthropic保密版IPO申報文件顯示,2025年47%營收經亞馬遜與Google雲端市集完成、每1美元約被抽走16美分通路費,長期算力採購承諾突破4,170億美元,本文拆解雲端巨頭身兼投資方、供應商、通路與對手的循環資本結構,以及2兆美元估值下的承壓位置。
2025年營收接近46億美元,營業虧損突破80億美元,長期採購承諾超過4,170億美元,這三個數字屬於同一家正尋求約2兆美元估值的AI公司。路透社9月底取得的保密版IPO申報文件,把Anthropic的帳本攤了開來:收入、算力與資本三條線,繞著同三家雲端巨頭打轉,而這三家公司本身也在同一條模型賽道上與它競爭。
46億美元營收的三層切法
先看收入的組成。2025年Anthropic營收年增12倍至接近46億美元,其中約38億美元、佔比逾八成,來自客戶按Claude系統實際用量付費;訂閱收入7.89億美元,佔比約17%。文件明言,在可預見的未來,按用量計費仍是營收的絕對主要構成。美國市場貢獻接近三分之二。
再看通路端。全年約21.6億美元、佔營收47%的銷售,經由亞馬遜與Alphabet旗下Google的雲端服務市集完成,兩家平臺同時代為向客戶收款。為此,Anthropic在2025年支付約3.51億美元通路費用。換算下來,經雲端市集實現的每1美元收入,約16美分留在平臺手上,這筆支出記在「銷售、行銷與合作業務」科目。
按用量計費的38億美元,對應Claude在API與終端介面的消耗規模,而這個規模的起點多半是能力敘事,先前擠上熱搜的AI物理世界紀錄即屬於此類基準測試曝光。問題在於,申報文件顯示隨營收放大,經兩大雲端完成的銷售佔比還在加深,通路費的絕對金額將以營收的速度同步膨脹。
一筆資金繞一圈
亞馬遜與Google已向Anthropic投入數百億美元;同一時間,Anthropic簽下巨額承諾向兩家採購算力。截至2025年底,不可取消的託管與算力採購承諾為546億美元;到2026年初,長期採購承諾總額超過4,170億美元,對應3.5GW的專用算力規模。以2025年營收計算,這筆承諾是全年收入的90倍以上。
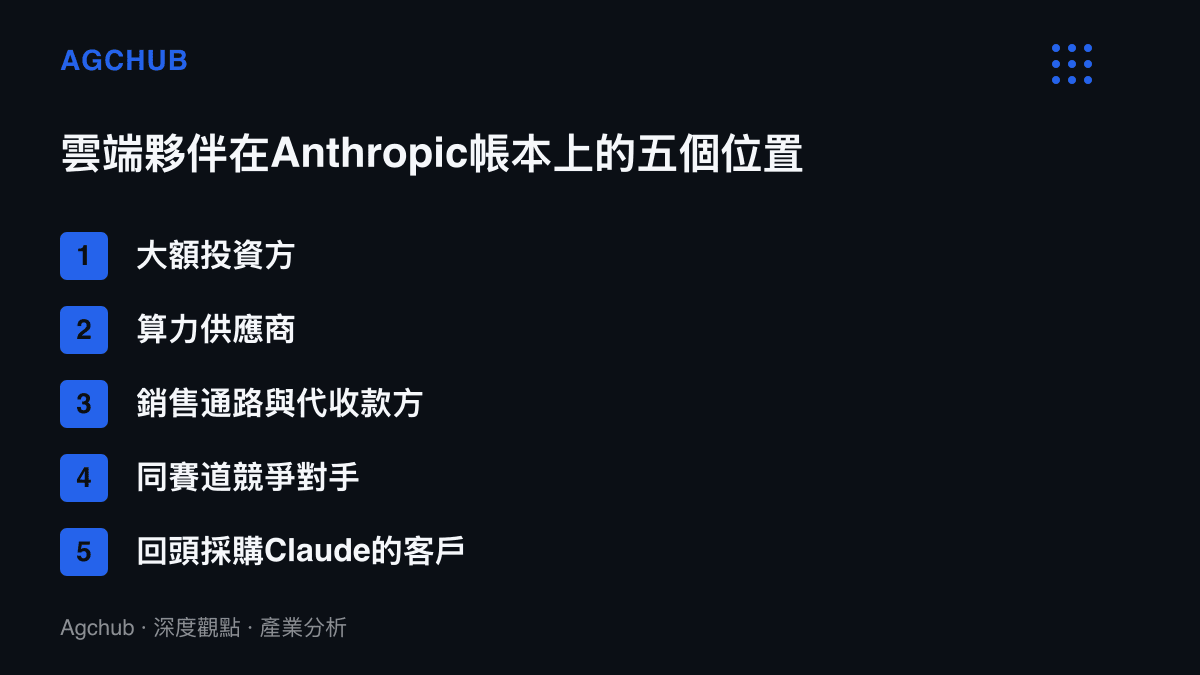
投資流入、採購流回、通路費再抽一成六,資金在幾個帳戶之間循環,每一站都產生營收或估值上的會計效果。雲端夥伴在這本帳上同時佔據五個位置。
這種結構在科技業有前例可對照。2000年前後的電信設備週期裡,設備商以廠商融資向電信客戶放款,客戶回頭購買設備,雙方報表同步膨脹,直到客戶償付能力斷裂、循環解體。亞馬遜與Google的資產負債表遠比當年的電信客戶穩健,資金方向也有差異,但投資人、供應商與通路商三種身分疊在同一家公司身上的會計效果,屬於同一道需要反覆檢驗的題目。同一套綁定,微軟與OpenAI已先行演練過一次;2025年11月,Anthropic也與微軟簽下雲端合作協議,把第三家巨頭拉進網內。
Anthropic對這套結構的自我定位是優勢:借力三大平臺的銷售網絡,觸達已在雲上的存量客戶,滲透速度遠快於自建直銷體系。
看得到價目表的通路商
風險段落寫得更直白。Anthropic承認,對數量有限的合作方與供應商的依賴,可能引發利益衝突,並影響算力資源的取得。
文件同時披露一個資訊位置問題:雲端服務商看得到Anthropic的定價與各項商業條款。這份價目表的能見度,既可能左右雲廠後續分配算力的決策,也可能影響它們推廣Claude的積極度,而這些雲廠本身又經營自家的模型業務。資訊流動的方向完全單面,Anthropic看不到兩家雲廠內部的調度安排與產品路線圖,雲廠卻握有對手的商業條款。
三重回收對上三道約束
受惠方的帳很好算。亞馬遜與Google在這段關係裡至少有三重回收:投資部位在2兆美元估值下的帳面增幅、每1美元16美分的通路分潤,以及4,170億美元承諾中回流至自家雲端的託管與算力收入,第四項附帶收穫是即時掌握一個直接對手的定價結構。微軟以一份協議取得第三張入場券,先期投入遠低於前兩家。
承壓方同樣明確。第一層在Anthropic自身的毛利結構:通路費已相當於全年營收的7.6%,在營業虧損為營收1.7倍的基礎上,這是隨規模等比放大的摩擦成本。第二層在IPO定價:2兆美元對應46億美元營收,本益比口徑失去意義,連營收倍數也高達約435倍,估值成立的前提是營收在承諾期內兌現百倍量級的放大,而這條放大曲線的一半通路握在對手手上。第三層在市場結構:模型商對三大雲端的銷售依賴越深,雲端自研模型的夾擊位置就越有利。這種既共生又互相設限的邊界管理,其他平臺型公司也正在處理,華為以應用生態、品牌貨架與產能協同三種介面對外輸出,面對的是同一類課題。
結算前提
2兆美元的估值敘事要成立,有三個變數值得跟蹤。雲端市佔的47%往哪個方向走,若下降,代表直銷與終端訂閱接上來,通路費率收斂;若上升,代表規模越大、被抽成越多。4,170億美元承諾的消化速度,以2025年營收推算需要近百倍放大才能自償,算力利用率不足會直接轉為虧損擴大。三雲關係能否制度化出防火牆,例如算力分配與條款可見性的隔離機制。
雲端巨頭把投資、供貨與分銷三種角色疊在同一家公司身上,是這輪AI資本支出週期裡效率最高的安排,也是集中度最高的安排。招股書把兩面都寫進去了,兩面同時成立,正是這次IPO定價要解的題。