
語言早就緒,雲端重新接線:中國版 Apple 智慧的兩年時差帳
以少數派的中國版Apple智慧一圖流為座標,拆解三層運算架構中遭置換的雲端與外部模型、兩年時差背後的備案程序,以及阿裏巴巴資本支出與iPhone換機週期兩端的帳目。
同一個功能名稱,加州與北京之間隔了兩年。Apple Intelligence 的英文版在2024年10月28日隨 iOS 18.1 於美國上線;2026年10月31日,少數派以一張「一圖流」整理中國版 Apple 智慧的功能邊界與合作架構。一個軟體功能包需要動用整頁圖表才能說清楚,原因只有一個:中國版與全球版共用名稱與介面,內部運算路徑卻重新接過線,裝置端模型照舊,雲端與外部模型兩層換了供應商。
這兩年的時間差,落在蘋果第三大市場。2024財年大中華區營收669.5億美元,佔總營收3,910億美元的17.1%,金額僅次於美洲與歐洲。一項被蘋果定位為旗艦差異化基礎的功能在此區缺席兩年,這段空白如何產生、由誰補上、成本記在誰的帳上,決定了接下來幾季的競爭座標。
兩年時差是怎麼形成的
時間軸先拉回2023年。當年7月,中國發布《生成式人工智慧服務管理暫行辦法》,8月15日施行,向公眾提供生成式AI服務須向國家網信辦備案,境外模型在實務上需藉由在地主體申請。截至2025年上半年,完成備案的生成式AI服務已超過三百個,名單上未見境外業者獨立入列。這一條規則,預先決定了蘋果無法把全球版架構原封不動搬進中國。
2024年6月WWDC發表時,蘋果把簡體中文列在2025年的支援清單。當年下半年起,路透等媒體報導蘋果與百度洽談在地的模型合作;2025年2月,《華爾街日報》報導合作對象定案為阿裏巴巴,由通義千問系列模型遞補主要位置,《The Information》另指百度方案在資料使用與客製化條件上的分歧讓談判降溫。
第三個時間點更關鍵。2025年3月的 iOS 18.4 為 Apple 智慧新增簡體與繁體中文等多種語言,新加坡等市場同步開放,中國大陸仍被排除在服務區域之外。換句話說,語言能力到位、模型人選早已確定,其後的時間全部花在備案與架構重組。瓶頸出在監管許可與合作分帳這兩個行政時鐘,翻譯與模型訓練都不是變數。
三層架構,中國版換掉兩層
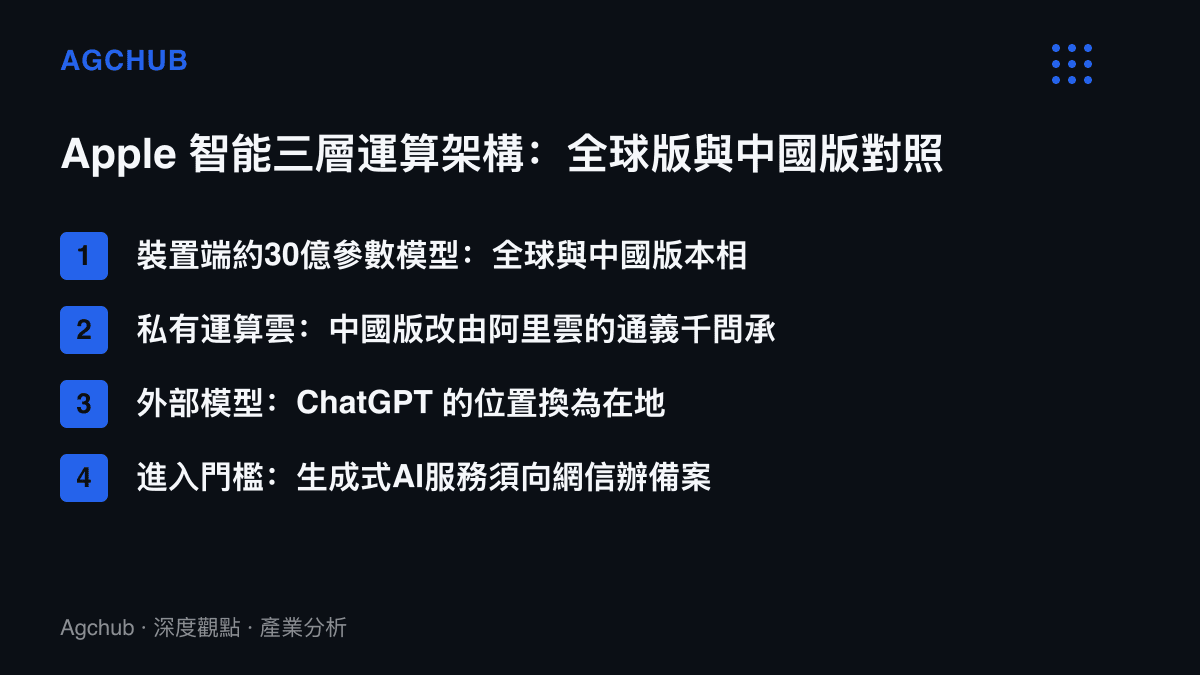
Apple 智慧的運算分三層。第一層在裝置端,蘋果自研約30億參數的語言模型,寫作工具、通知摘要、照片清理等任務在手機本地完成,這一層全球版本一致,也不構成對外服務。
第二層是私有運算雲 Private Cloud Compute。全球版的複雜請求送往搭載蘋果晶片的伺服器,蘋果承諾資料不留存、處理過程可被獨立驗證。中國版這一層改由阿裏雲上的通義千問服務扛下,資料治理規則也從蘋果的單方技術承諾,改為適用中國的資料與內容管理規範。
第三層是外部模型整合。全球版在系統層接入 ChatGPT,處理開放域問答與長文生成;中國版的同等位置由通義千問填補。商業條件上,彭博記者 Mark Gurman 曾報導蘋果與OpenAI初期的合作未涉現金對價,以系統級曝光換調用量。中國版對應的交換條件未揭露,可以確定的是,阿裏雲承接的是需要持續擴產支應的推理算力,分發曝光只是折抵的一部分。
推理算力的帳:先到位的三千八百億
承接第二與第三層,對阿裏巴巴是一筆重資產生意。2025年2月,阿裏宣布未來三年在雲端與AI基礎設施的投入將超過人民幣3,800億元,規模超過此前十年的總和。Apple 智慧一旦在中國開放,等於為這筆資本支出再添一個穩定的推理負載,以及一個廣告費買不到的系統級入口。
模型端的分發帳同樣劃算。通義千問系列自2023年起開源,官方宣稱衍生模型數量以十萬計、累計下載量已破億次,但開源生態轉換為雲端營收的中間損耗不小。裝進iPhone之後,分發成本壓到接近零,推理營收直接走阿裏雲的帳,對雲端業務而言,這是拉高負載率、攤提折舊的長約型客戶。
蘋果這一端的帳則是省與換。省下的是在中國自建合規雲端的資本支出與法務成本,換來的是功能時程繫於合作方與審批進度。更直接的槓桿在硬體:Apple 智慧僅支援 iPhone 15 Pro 與之後的機型,中國流通的大量 iPhone 14 及更早機型使用者,取得功能的唯一路徑是換機。以功能切分價格帶的做法,蘋果在iPad 產品線的面板與均熱板重排中同樣使用過,差別在於這次的分界線直接圈出一批換機需求。
補課的蘋果,與失去獨佔敘事的Android陣營
競爭時間表對蘋果並不利。中國Android品牌在2023至2024年間已完成第一輪AI功能卡位:vivo 於2023年11月發布自研藍心大模型,OPPO Find X7 在2024年1月以裝置端70億參數模型搶下首發,華為的小藝接入盤古系列,小米與榮耀也各有裝置端模型。兩年多來,AI功能是中國旗艦機發表會的標準章節,也是對iPhone為數不多的規格領先項。
中國版 Apple 智慧補齊之後,這個敘事的溢價空間隨之收窄。蘋果的差異化重心持續往系統層移動,先前的例子是iPhone Duo 把開合動作寫進快捷指令觸發條件;當AI功能不再缺席,中國旗艦市場的比較軸將回到硬體規格、系統整合與生態完整度。IDC口徑下,蘋果2024年在中國出貨量年減約7%、市佔約15%,功能補課能否止住這條曲線,是接下來兩季最直接的檢驗。
受惠名單短而清楚:阿裏巴巴拿到負載與分發,蘋果拿到換機誘因與功能補齊。承壓的一方包括錯過主模型位置的百度,文心一言少了一個規模以億計的裝置分發位;也包括把AI寫進旗艦賣點的Android品牌,獨佔敘事到期。
三種情境
情境一,功能全量開放疊加換機週期。歷史對照是2014至2015年的大螢幕潮:大中華區營收從298億美元升至587億美元,幾近翻倍。若AI換機動能達到該輪一半的水準,大中華區營收將有挑戰2022財年高點742億美元的機會,阿裏雲的推理負載與負載率同步上行,資本支出回收期縮短。
情境二,功能刪減版先行。裝置端的寫作工具與摘要先開放,對話與影像生成類功能因備案範圍延後,換機誘因打折,Android品牌保留AI敘事空間,蘋果的補課進度只完成一半。
情境三,多供應商架構常態化。彭博與《The Information》的報導曾指向百度負責視覺搜尋,若最終形成對話用通義千問、影像辨識用百度的雙供應商結構,中國版 Apple 智慧將成為外資AI功能進入中國市場的模板:模型層可替換、可並聯,備案與在地雲成本內建為固定支出。
兩年時差已經把多數答案寫進結構:中國版 Apple 智慧的成敗,一半繫於阿裏雲的推理成本曲線,一半繫於中國使用者為AI功能換機的意願。前者看阿裏的資本支出執行節奏,後者看下一份財報裡大中華區的營收數字。