
6兆到10兆元的五年:發改委支柱產業倍增表的資本缺口
中國發改委設下2030年六大新興支柱產業產值逾人民幣10兆元的目標,本文以積體電路產量增速、大基金三期規模階梯與量價背離為座標,估算五年資本缺口並推演三種兌現情境。
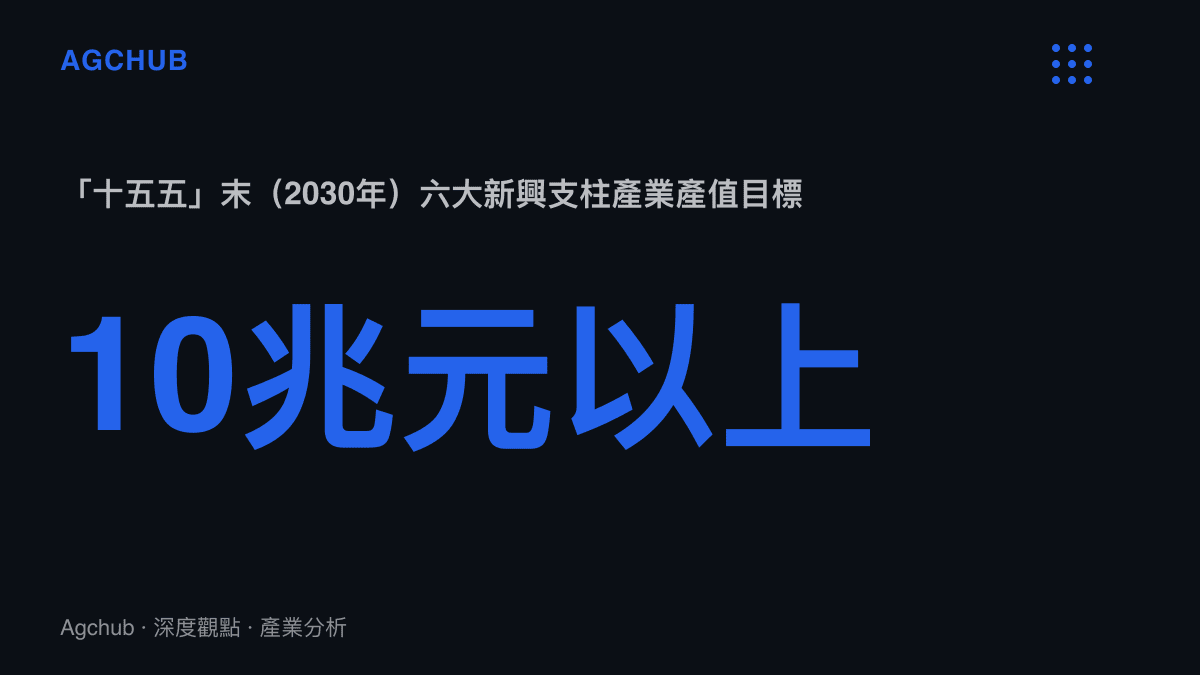
11月3日,國家發展改革委召開發布會,任中保在會中給出一組帶期限的數字:「十五五」期間(2026至2030年)重點培育積體電路、航太、生物醫藥等六項新興支柱產業,到2030年合計產值翻番、達到人民幣10兆元以上。基期同場公布,去年這組產業的產值已接近6兆元。
從近6兆到10兆以上,五年名目增量至少4兆元。以6兆元為起算點,隱含年複合成長率約10.8%;若按「翻番」的嚴格定義、以5兆餘元為基期,年複合增速就得站上14%。兩個數字劃出的區間,是政策資金、企業資本支出與終端需求未來五年必須共同填補的缺口。
會中同時交出兩張進度單。今年前三季度,積體電路產量4,428億塊,年增23.3%;創新藥對外技術授權金額約1,300億美元,已接近去年全年水準。量的爬坡在跑,收入端也有海外支付方。考題因此移向資本帳的規模與單價的方向,需求端反而已有數字背書。
倍增表的算術:量已經在跑
產量端給的支撐最直接。4,428億塊的前三季度產量,對照去年全年約4,500億塊的水準,九個月就逼近一整年。把時間軸拉長看,從大基金一期成立的2014年到2024年,中國積體電路年產量從約千億塊爬上約4,500億塊;今年前三季度的23.3%,放在這十年多數年份裡都屬於偏快區間。
產值端的問題不同。產值等於產量乘上單價,而這個產業近年的特徵正是量價分離:產量年增兩成上下,工業生產者出廠價格卻連續多年處於年減區間,成熟製程代工報價隨產能開出逐季下探。這與我們先前拆解過的新動能產業量增價跌的結構一致,量的科目跑在前面,價的科目拖在後面。
同一億塊晶片,做電源管理與做先進製程邏輯,記進產值帳的數字差一個數量級。10兆元目標裡,蓋廠房與堆產能只解決量的一段,另一半要靠產品組合向高單價移動。發布會上「推動核心技術攻關突破」的表述,對應的正是這段從量到價的換軌。
資金階梯:三期大基金的座標
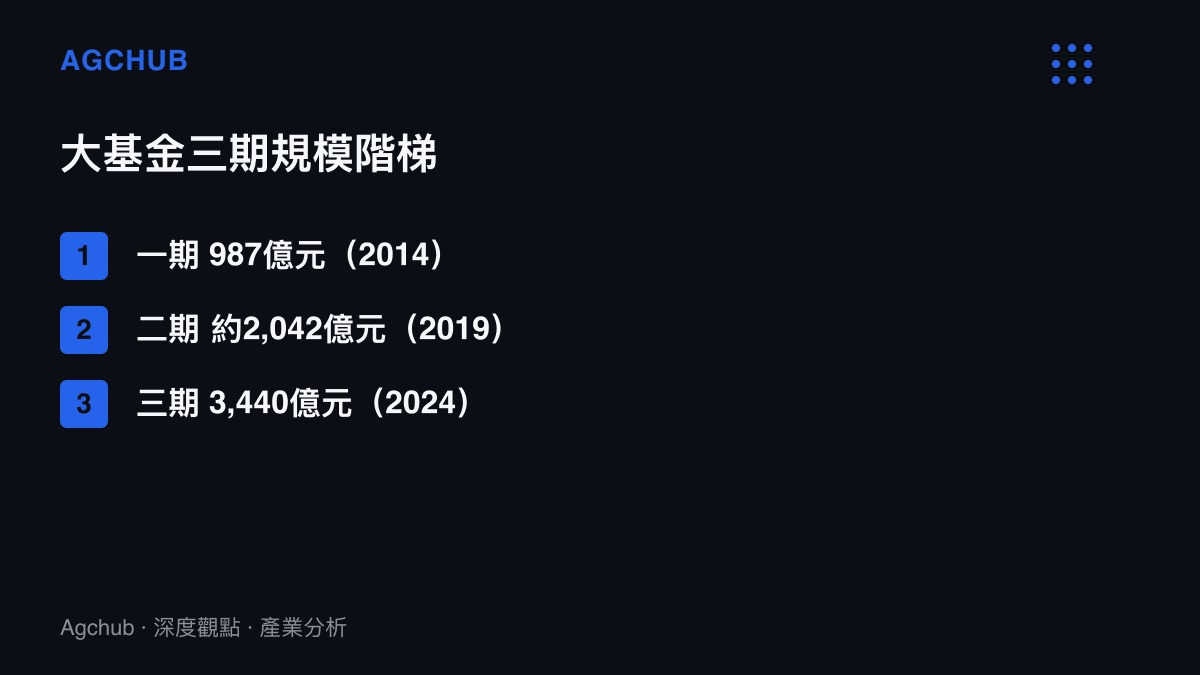
倍增目標需要資金對價。政策資金的規模,可以從國家積體電路產業投資基金的階梯看出位置:2014年一期成立,規模987.2億元;2019年二期約2,041.5億元;2024年5月三期註冊資本3,440億元,單期規模首次超過前兩期合計的約3,029億元。三期的投放期正好覆蓋「十五五」,這是時間上的重疊,也是會計上的必然:沒有提前三到五年的資本支出,就沒有目標年的產值。
三期的投向尚未完整揭露,但前兩期的帳本可以參考。一期以晶圓製造為主,設備與材料佔比偏低;二期明顯加大對上遊的配比。若三期延續這一趨勢,僅此一檔基金就為國產設備與材料廠提供千億元級的潛在訂單基礎,而這些訂單的確認時點,會早於產值統計兩到三年。
政策性資金之外還有第二、第三通道。2024年起連年發行的超長期特別國債,部分額度用於大規模設備更新;地方產業基金與科創債再疊一層。資本支出先行兌現的路徑,記憶體環節已經給出樣本:鎧俠2027年產能售罄顯示,當需求預期成立,買方以跨年合約提前鎖產能,賣方把資本支出提前執行。中國積體電路的擴產若要對上2030年的數字,設備招標與廠務工程的投資高峯大概率落在未來兩三年,2030年只是驗收年份。
傳導順序:誰先拿到錢,誰先碰到價格
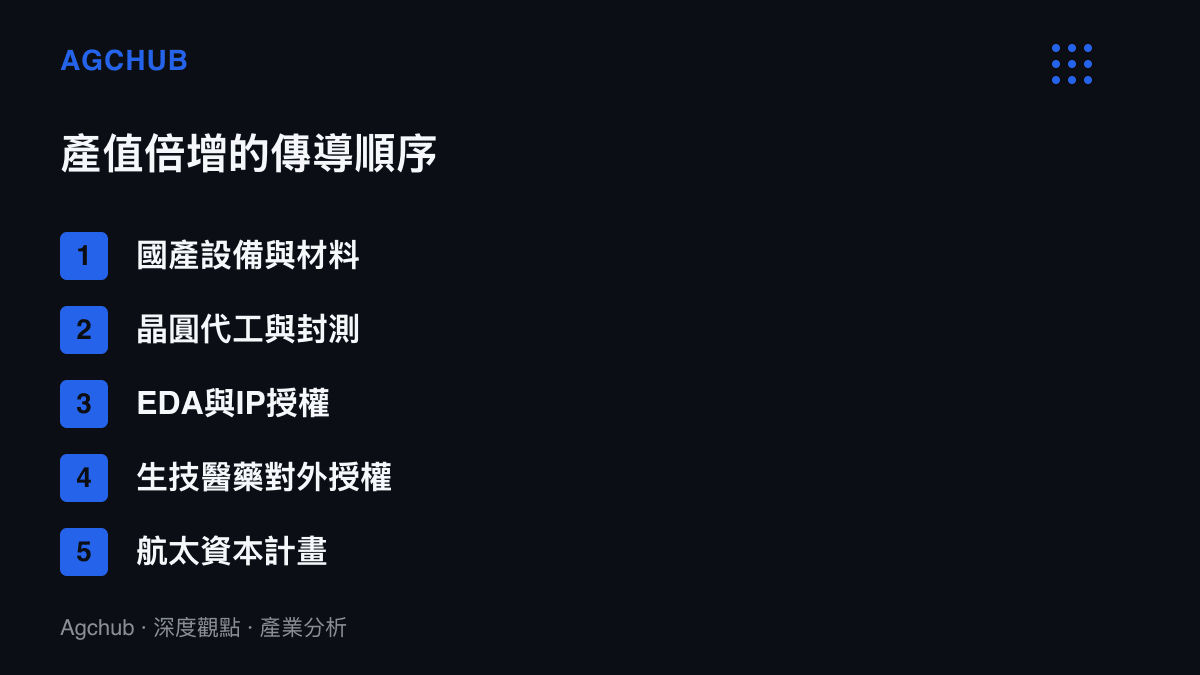
第一層受惠的是政策資金直接觸及的環節:國產半導體設備、材料與零組件廠商,訂單先於產值出現;EDA與IP授權的驗證週期較長,但設計端的攻關需求會先寫進合約。第二層是承接擴產的晶圓代工與封測,產能利用率與折舊負擔同步上升,毛利何時回升取決於報價拐點。第三層在另外兩個支柱:生技醫藥以對外授權變現,前三季度約1,300億美元的金額代表海外藥廠已經在為中國管線付費,收入結構的含金量高於單純的國內銷售;航太依賴衛星組網與發射節奏的資本計畫,屬於單筆大額、回收期長的支出結構,產值兌現的波動也最大。
承壓端同樣具體。成熟製程的新增產能若集中開出,報價壓力先落在二線代工與整合元件製造商的毛利上;地方政府招商帶動的重複建設,可能在產值統計上貢獻數字,卻不產生對應的現金流。海外設備商在非管制區段面對國產替代競價,市佔與單價同步受壓。下遊整機廠的物料成本彈性也在放大:產量年增23.3%疊加記憶體行情轉強,手機與伺服器的成本結構會先於終端需求被推高,這筆帳最終由誰吸收,取決於各環節的議價權與庫存水位。
三種情境的兌現表
以2030年為結算日,路徑可以拉出三條。
基準情境假設資金按節奏投放、價格溫和回升。產值落在9至10兆元區間,量的貢獻大於價,行業利潤增速慢於產值增速;設備與材料商是整段週期裡確定性最高的一批受惠者,代工毛利則要等到產能消化後段才見修復。
加速情境的觸發條件在需求側。AI算力與資料中心建設帶動先進製程與高階記憶體報價反轉,量價同向,產值提前越過10兆元;新增產能的折舊有營收覆蓋,投資循環自我強化,上遊訂單能見度延長至2028年之後。
承壓情境的外部條件相反。外需走弱或終端庫存去化拉長,產量增速維持、單價續跌,目標只能靠追加固定資產投資堆高統計數字。這條路徑下產值帳面達標,資產報酬率與現金流反向背離,折舊高峯後移到2030年之後,替下一輪產能出清預留了劇本。
從近6兆到10兆元的五年,既是產值目標,也是資本預算。發布會把兌現日期寫在2030年,實際的檢核點會更早出現:設備招標的節奏、代工報價的拐點、授權金額的季度變化,這些科目會比產值統計提前一到兩年,給出倍增表能否兌現的答案。