
兩代併一代:MiniMax發布M3.1-Flash,資源收攏到多模態編程
MiniMax於2026年10月19日發布M3.1-Flash,以多模態編程定位同時接替前兩代模型,本文從Flash級距的計價慣例、多模態前端生成的需求擴張與品項整併的三本帳,拆解這次發布的結構位置與後續驗證路徑。
2026年10月19日,MiniMax發布新模型M3.1-Flash,官方定位寫在型號後面:多模態編程。公告裡另一個資訊更容易被略過,這支模型將同時接替前兩代舊產品。模型業的慣例是新品上架、舊版降價續售,OpenAI與Anthropic的價目表至今保留前代型號的席位,差別只在單價。一次讓兩代同時退場,屬於品項整併,這個動作透露的資源配置,比發布日貼出的評測圖更早成立。
回看這家公司的模型序列,2025年1月的MiniMax-01以閃電注意力架構打開市場,總參數456B、每token啟用45.9B的配置換來長上下文的成本優勢;同年6月的M1轉向推理模型路線。M系列走到3.1版,產品線反而變短,方向值得按結構拆一次。
Flash是級距,先講單價再講能力
後綴在模型命名裡有血統可循。Google將Gemini分為Pro與Flash,OpenAI用mini,Anthropic用Haiku,指的都是同一件事:同世代的輕量版本,輸入輸出單價壓到主力型號的幾分之一。以Claude 3家族為例,Sonnet輸入每百萬token定價3美元,Haiku為0.25美元,相差12倍。
級距存在的原因是工作負載形態。寫程式的代理在一個任務裡反覆讀檔、改碼、重跑、再讀,單一任務燒掉的token往往是簡單問答的十倍以上,模型單價直接決定這種迴圈能否商轉。Flash級模型的角色因此固定:能力容許略遜於旗艦,單價與延遲必須壓低,承接高頻呼叫。M3.1-Flash掛上這個後綴,等於先把計價位置寫進名字,再談能力主張。至於低價模型在推理端的成本如何逐日累積,先前DeepSeek停機後按日攤開的推理支出結構已經提供過一次完整對照。
多模態編程:付費意願最強的負載,再往前端延伸
編程是大型語言模型目前變現效率最高的工作負載。GitHub Copilot個人版每月10美元、企業版每月19美元,這組價格是編程助手市場的錨點,該品類的訂閱滲透速度也快於一般企業軟體。模型廠把研發重心壓向編程,理由很直接:付費者就是使用者,採購決策鏈最短。
多模態改變的是戰場範圍。既有編程模型處理文字需求與既有程式碼,多模態版本把截圖、設計稿、畫面錄影都納入輸入,輸出對應可執行的頁面。截圖轉前端、設計稿還原、代理讀取介面自行操作,這些場景過去分別由外包團隊與初階工程師的工時承接。視覺輸入與程式碼輸出之間的轉換一旦穩定,單一模型的計費範圍就從後端邏輯擴大到前端還原。
對MiniMax而言,這條路有基建上的重用邏輯。該公司的視覺能力已在海螺影片生成產品上規模化,多模態理解與影片生成共用視覺編碼與訓練管線,編程模型的視覺輸入端不必從零建立。同一套基建多接一個輸出方向,邊際成本結構與單押文字模型的廠商不同。
兩代併一代,帳記在三處
第一本是推理帳。每支常售模型都要在推理叢集保留對應權重與服務組態,品項愈多,基建碎片化程度愈高。兩代併一代,等於把GPU服務時數集中到單一主力,版本支援的固定開支同步收縮。
第二本是遷移帳。舊模型退役對API客戶是強制搬遷,提示詞與自動化管線必須重新驗證。國際大廠的退場慣例是提前數個月公告並保留舊版付費通道,這次以一支模型同時接替兩代,客戶端的重測工作量集中在一次性認列。
第三本是分攤帳。訓練新模型的資本支出在前,回收靠API呼叫量在後。品項集中後,單一模型承載的呼叫密度提高,訓練投入的分攤基礎改變,損益兩平所需的呼叫量門檻隨之移動。
評測與複測之間的時間差
發布日的性能數字屬於官方口徑。產業的驗證工具是獨立榜單:SWE-bench Verified以真實issue修復率衡量工程能力,LiveCodeBench測競賽級題目,多模態前端生成則依賴設計稿還原度的人工評比。歷次模型發布的共同模式是,發布日主張貼近一線水準,第三方複測出現落差並不罕見,落差的方向與幅度因任務而異。
企業採購決策通常落在複測之後。換句話說,M3.1-Flash的實際性能表現,發布後四到八週的獨立數字比發布日簡報更有參考價值,這段時間差本身就是採購流程的一部分,也是所有新模型共同面對的驗證成本。
受惠與承壓的傳導
下遊編程工具與代理平臺是直接受惠端。供給多一個,且是Flash級距的低價供給,工具商的模型成本佔營收比重有下調空間。價格敏感的獨立開發者與中小團隊同樣受益,相同月費預算能換到更多呼叫量。
承壓端有兩層。同價帶的輕量模型面對直接比價,多模態編程若在複測中站穩,單模態編程模型的功能溢價會被壓縮。更外圍,截圖轉前端如果成熟,初階前端外包的計費工時將被模型訂閱替代,替代速度取決於生成程式碼的還原度與可維護性。
MiniMax自身的損益則掛在更大的資本帳上。訓練支出前置、API收入後至,這個時間結構與目前整個AI板塊的爭議核心相同,可對照美國AI股重挫背後的資本支出算術的拆解。傳導順序依序是:token單價決定工具訂閱成本,工具訂閱決定企業滲透率,滲透率決定模型廠的API收入能否覆蓋訓練與推理開支。
三種情境
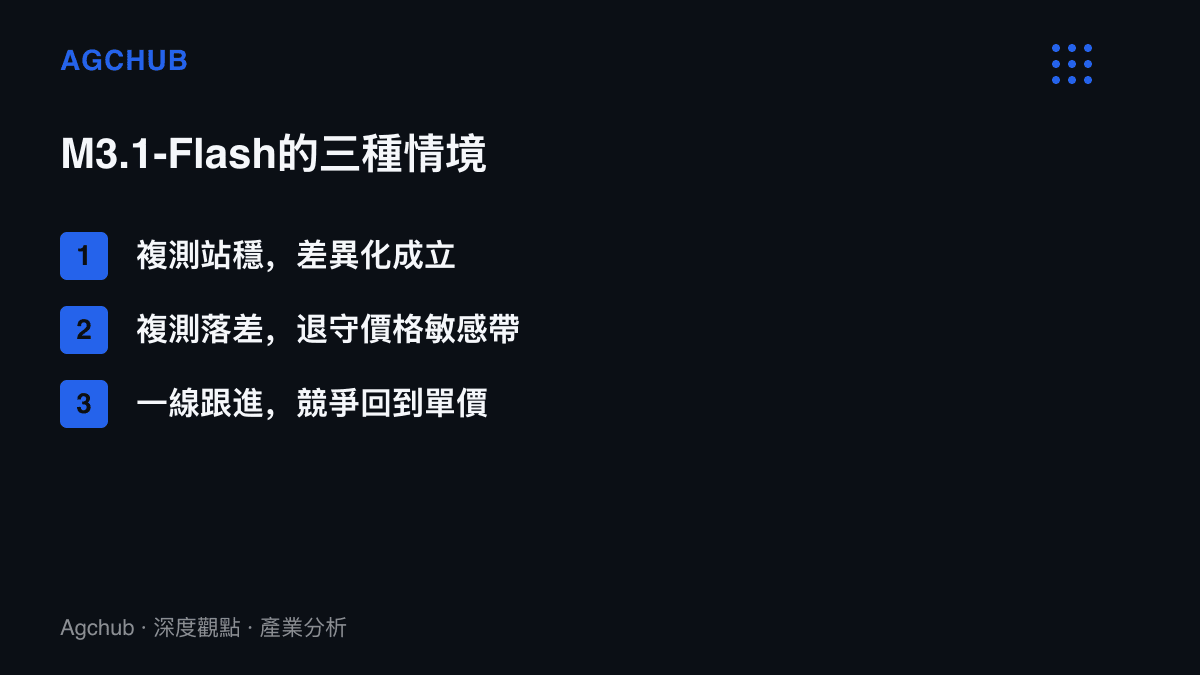
情境一,複測站穩。獨立榜單驗證官方主張,多模態編程成為可辨識的差異化,Flash級距承接高頻編程呼叫,MiniMax的API收入結構往工具端客戶傾斜。
情境二,複測落差。獨立數字與官方主張出現明顯差距,企業端維持既有供應商,M3.1-Flash退守價格敏感的個人開發者與國內市場,以單價換取呼叫量。
情境三,差異窗口縮短。一線廠商跟進多模態前端生成,功能面趨同,競爭回到token單價,Flash級距的利潤空間被產業平均成本線壓縮。
衡量三種情境的先行指標有兩個:發布後一個月內的獨立榜單數字,以及主要編程工具是否將其納為預設選項。前者檢驗能力主張,後者檢驗計價位置。兩者都成立,這次品項整併才會從成本動作變成市場動作;只成立其一,M3.1-Flash就仍是一支待驗證的工蜂型號,而非賽道變數。