
先過戶,再課稅:一套三百萬遺贈房產與它六七成的稅單
上海一對夫婦遺贈房產救助先天性心臟病童,受託基金會因先過戶再出售將面臨六七成稅費而遲遲無法處置,本文拆解登記規則與稅目堆疊如何喫掉大半善款,並推演三種收場。
一個搪瓷杯、三部老舊手機、幾本手寫筆記,在上海徐匯區長橋街道的展櫃裡,對應的是五百多萬元的生前捐款。杜英榮、陸蘇英夫婦一生節儉,2018年立下公證遺囑,身後存款與房產全數捐出,用於救助困難家庭的先天性心臟病童,並指定上海市華僑事業發展基金會為遺產受託人。
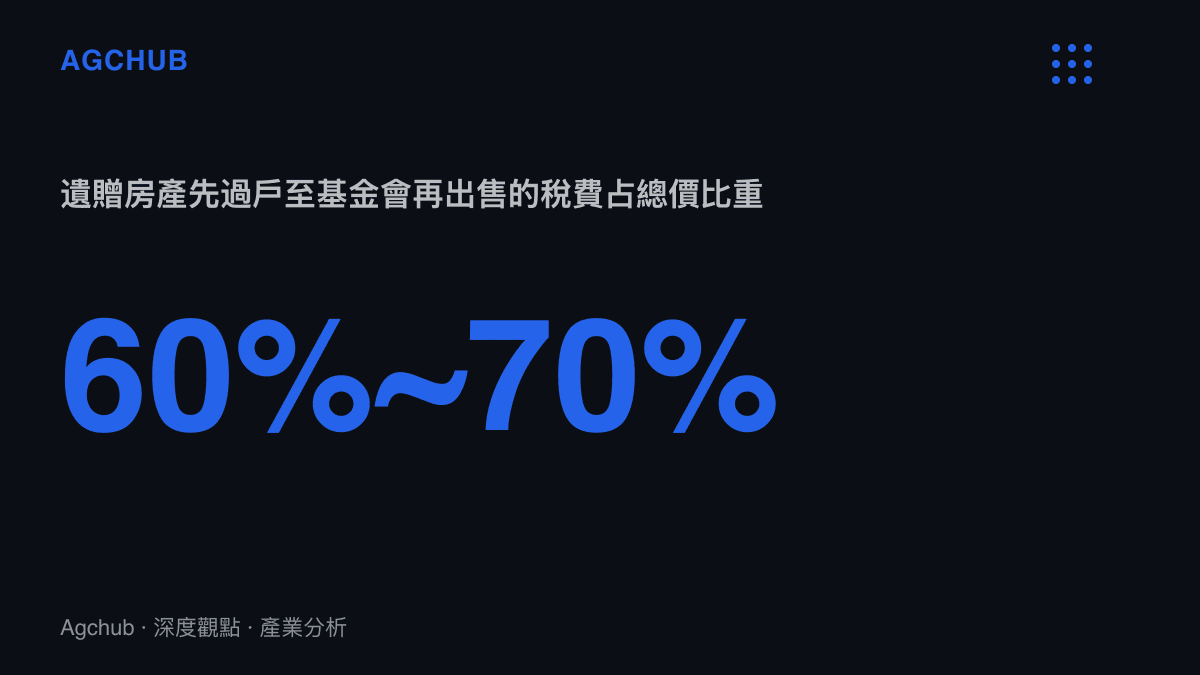
兩位老人先後於2018年與2025年離世,留下百餘萬元存款與一套四十多平方米、市價三百多萬元的住房。存款已提存至公證處,房產至今未能出售。卡點在稅制:相關部門告知,房屋一旦先過戶至基金會名下、再對外出售,稅費總額達房屋總價的六七成。
網路流傳過程中出現的「650萬房產、450萬稅單」版本,是把六七成的比例套用到較高總價的換算;本案實際標的為三百多萬元,按同一比例推估,稅單在兩百萬元上下。一樁定向的慈善遺贈,正卡在登記規則與稅制的縫隙裡。
一紙死後生效委託書,兩種納稅主體
普陀區公證處公證員陳鑒媛在事前設計了一份「死後生效委託書」,由華僑基金會作為受託人,直接處理兩位老人的房產出售。文書的用意明確:讓基金會以代理人的身分賣房,而非以產權人的身分先持有、再出售。
兩種身分在稅務上是兩個世界。
房屋買賣的稅負,以出售當下產權人的身分為判定基準。個人出售持有滿五年且為家庭唯一的住房,免徵個人所得稅;持有滿兩年的住宅免徵增值稅;個人銷售住房另暫免徵收土地增值稅。這套組合下,個人賣方的稅費通常可壓在總價的個位數百分比。
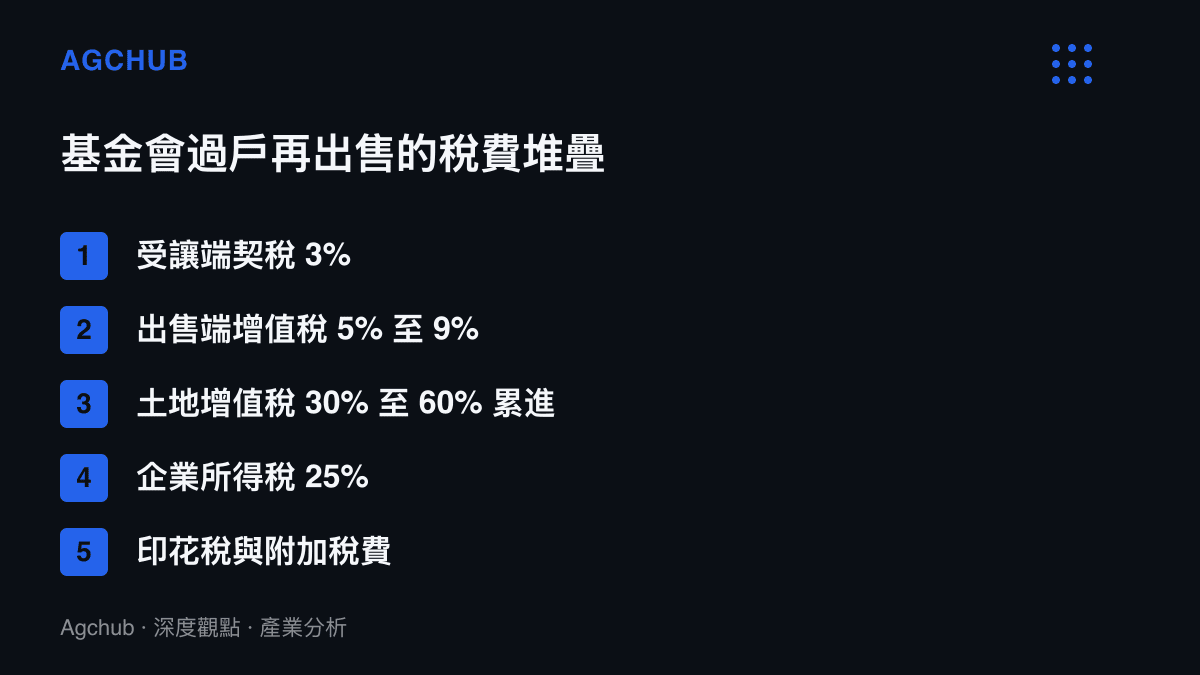
基金會過戶後出售,適用另一套規則。受讓端先繳契稅,非個人受讓按3%計;出售端的增值稅按5%至9%課徵;土地增值稅採四級超率累進,稅率自30%爬升至60%;剩餘利潤再計25%的企業所得稅,另有印花稅與附加稅費。老舊公房原始取得成本極低,帳面增值率輕易觸及最高級距,各稅目疊加後逼近總價六七成,與部門口頭告知的比重吻合。
確權順序先於交易,稅單在過戶那一刻確定
登記端另有約束。徐匯區自然資源確權登記事務中心受理二科科長姚俊青說明,老人過世後房產要出售,須先確認繼承人成為房屋權利人,確權之後才能辦理對外的轉移登記。換言之,登記系統裡必須先有一位在世的產權人,交易才能進入流程。
受託人以死者名義代售房產,在登記實務中缺乏對應的受理類別,於是唯一可走的路是先把房產過戶給基金會。這一步完成,出售行為的納稅主體就從個人換成單位,六七成的稅單隨之確定。過戶順序在行政流程上屬技術細節,在稅負上是兩百萬元的差額。
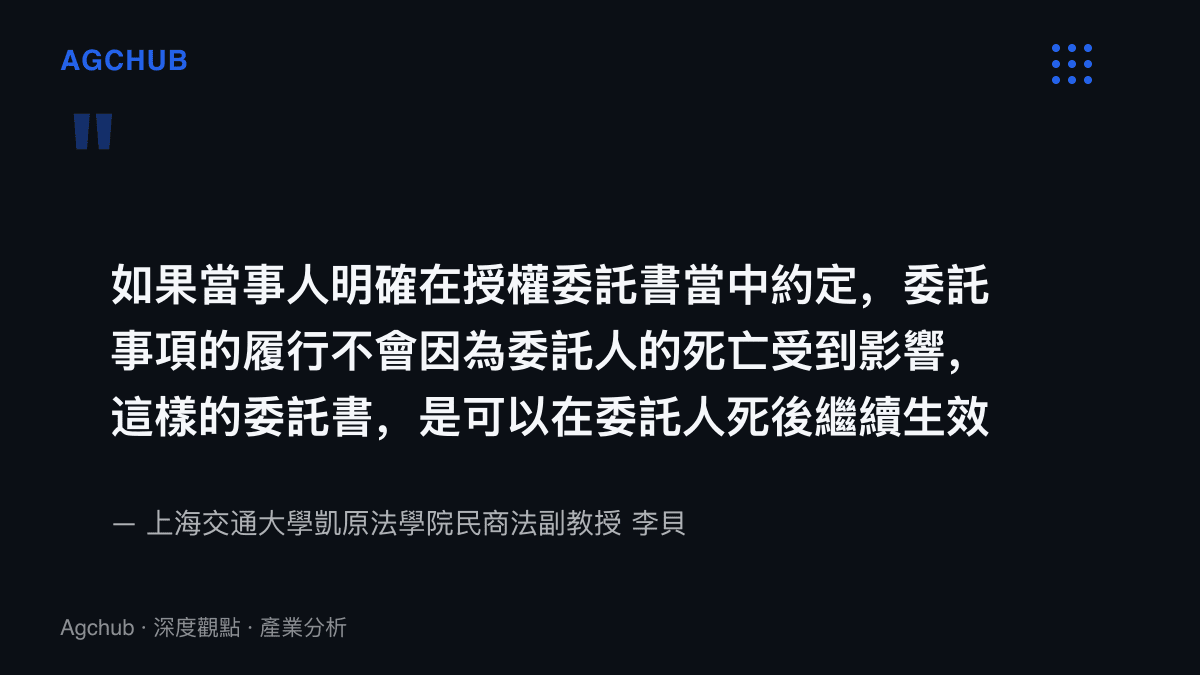
法學界指出另一條路。上海交通大學凱原法學院民商法副教授李貝表示,若當事人在授權委託書中明確約定,委託事項的履行不因委託人死亡而受影響,這樣的委託書可以在委託人身後繼續生效。此一見解對應民法典第934條的但書:委託合同因委託人死亡而終止為原則,當事人另有約定者除外。法律層面為死後繼續代理留了出口,缺的是登記與稅務環節受理這類委託的操作細則。
2014年的前例,同一道卡點放了十一年
上海慈善系統並非第一次撞上這堵牆。2014年,上海市慈善基金會閔行區代表處接收一對老人的助學遺贈房產,過戶後出售時同樣發現稅費遠超預期。專職副會長鮑運剛當時提出的疑問,與今天華僑基金會面對的是同一道題:如何讓善款更多用於救助。
從2014年到2025年,這個制度摩擦存在了十一年以上,中間經歷民法典施行與慈善法修訂兩輪立法更新,遺贈不動產的處置細則始終缺席。公證體系已發展出死後生效委託書這類工具,登記與稅務的銜接辦法沒有跟上。律師易非的呼籲也落在同一處:希望有關機關出臺操作細則,讓此類捐贈房產的善舉不被辜負。
書面安排與行政實務對不上的落差,在財產權糾紛裡並不孤立。南京三千萬元級豪宅的私享車道產權爭議呈現的是同構問題:私法文件本身有效,卡住的是登記與審批環節的受理口徑。
承壓順序:患童、基金會與下一份遺囑
最直接的承壓者是受助羣體。遺贈標的定向用於困難家庭的先天性心臟病童,房產一日不出售,三百多萬元的救助資金就停在帳外;已提存的存款相對房產規模,只是零頭。
基金會居於第二線。持有未過戶的房產,處置時程不確定,管理責任持續存在;若選擇過戶並吸收稅單,每三元善款約有一點八元流向稅收科目,公益效率在帳面上直接減半。個案經媒體傳播後,慈善組織承接這類遺贈的意願必然重算。
影響更深的一層在供給端。遺贈捐贈的意願本身有彈性,制度摩擦每升高一級,潛在捐贈者把房產寫進遺囑的機率就下降一級。這與醫學院遺體捐贈的供給缺口面對的處境相似:需求明確、供給意願存在,銜接環節的摩擦決定最終成交量。
三種收場與一個結構判斷
情境一,登記與稅務部門認可死後生效委託的效力。基金會以遺產受託人身分代為出售,交易主體仍為原產權人,適用個人出售住房的優惠,稅費回落至總價個位數百分比,三百多萬元近全額轉為善款。此路徑無需修法,需要的是地方明確受理口徑。
情境二,主管機關出臺慈善遺贈不動產的處置細則,對慈善組織受贈房產的出售給予土地增值稅減免,或比照個人持有課稅。2014年以來累積的同類案例構成政策調整的依據,但修法與細則的時程以年計。
情境三,基金會過戶並吸收稅單,或放棄出售改為出租。前者善款縮水至百萬元級;後者以租金流維持救助,房產變現無限期後移,個案僵局轉為長期持有。
結構上的癥結可以歸結為兩條規則的疊加:稅制以產權人身分作為稅負判定基準,登記流程又要求身分轉換發生在交易之前。兩者相乘,把一筆定向慈善遺贈的六七成轉成稅收。民法典第1133條允許設立遺囑信託,第934條為死後委託保留但書,法律工具已經備齊,真正的缺口在登記受理與稅務認定的最後一公裏。這一公裏若繼續不通,下一對想捐出房產的老人,仍會在公證處收到同一份謹慎的提醒。