
補足不等於追回:幣安63.4億美元損失的三層吸收順序
幣安動用SAFU、期貨保險基金與自有資金補足63.4億美元被盜資產,本文從三層吸收順序、買回與追回之間的34.9億美元缺口,對照Mt.Gox、Bitfinex與Coincheck三種歷史結局,拆解全額覆蓋承諾背後的資本條件。
11月13日,幣安宣布完成10月29日至30日熱錢包事件中全部受影響資產的補足,金額約63.4億美元,以人民幣計約423.88億元。同一份公告公布了新一輪儲備金證明(PoR)快照:11月12日08:00(北京時間)完成,覆蓋範圍擴大至198種代幣,零知識證明預計40至50小時生成,持有受影響代幣的使用者屆時可獨立驗證帳戶資產是否獲得至少1:1的足額儲備支持。
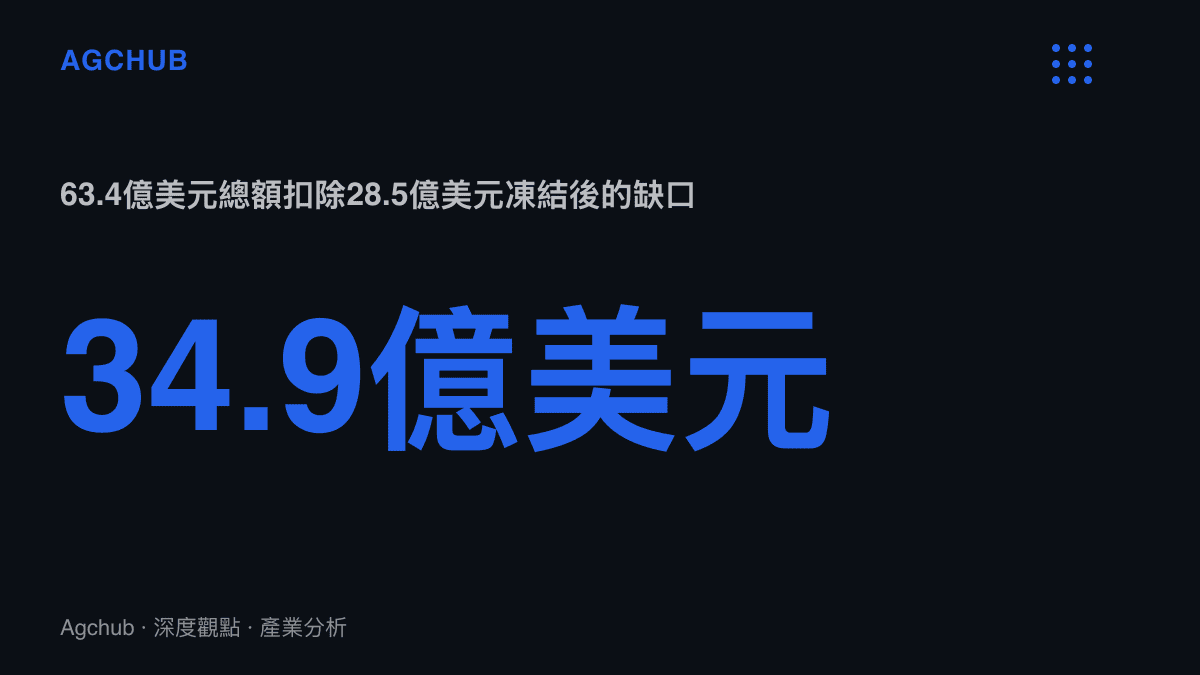
與63.4億美元並列的,是兩個較小的數字。截至11月3日,約28.5億美元涉事資產已被凍結或攔截,具體金額仍待核對;SAFU使用者安全資產基金則承諾回補至約10億美元。三個數字相減,這樁全球最大規模的加密貨幣竊案的會計性質,先於安全性質浮現:幣安完成的是資產負債表上的補足,被轉移的資產多數仍在帳外。
攻擊入口據幣安先前披露,是工程師的筆記型電腦遭社交工程攻破,攻擊者假冒人力資源與高層身分騙過員工,在約20分鐘內完成轉移。問題於是從錢在哪裡,移向損失由誰吸收、按什麼順序吸收。對一家財務不公開的交易所,這是一次全尺寸的資本結構壓力測試。
三層吸收:SAFU、保險基金與股東權益
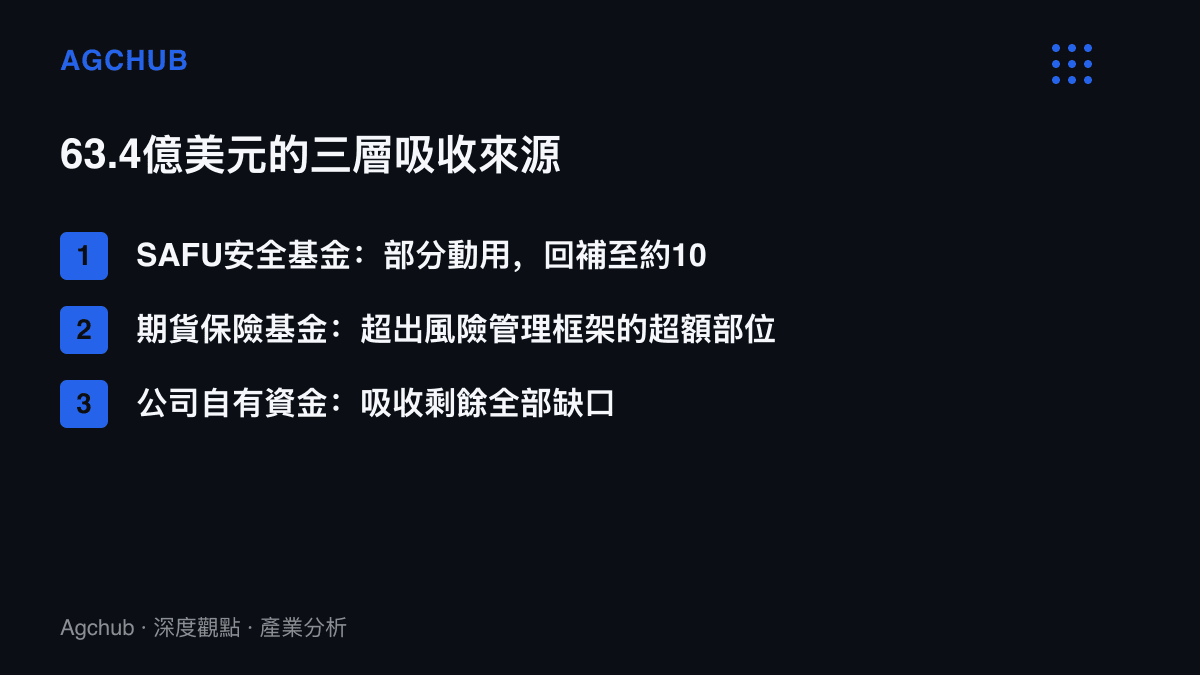
幣安列出的資金來源有三筆:部分SAFU基金、期貨保險基金中超出風險管理框架要求水準的部位,以及公司自有資金。三筆錢的規模上限與性質各不相同,吸收順序也有先後。
SAFU成立於2018年7月,資金按交易手續費的一成提撥累積,2022年初規模達約10億美元。以此對照63.4億美元的損失,即使全數動用,覆蓋率也僅約16%。本次承諾回補至約10億美元,等於把它定位為第一層損失緩衝,同時劃定十億美元量級的天花板;至於回補的資金來源與時程,公告未量化。
第二層動用期貨保險基金的超額部位。幣安的措辭是「超過風險管理框架要求水平」,意即強制平倉機制運作所需的最低緩衝被保留,抽走的是框架之上的餘裕。對槓桿交易者而言,這代表極端行情下的緩衝墊變薄,成本以隱性方式分攤出去。
第三層落在公司自有資金。算術很直接:63.4億美元減去SAFU十億美元量級的貢獻,再減去保險基金未公布金額的超額部位,其餘全數記在股東權益。幣安未上市,淨資產與本筆損失的比例無從外部驗證,PoR因此成為事件後唯一的公開檢驗工具,而它能證明的僅限於快照時點的1:1覆蓋,不含公司自身的償付能力。這是全額承諾的邊界。
買回與追回之間:34.9億美元的缺口
補足與追回是兩本帳。幣安在11月12日快照前完成的,是以自身資金重新購入受影響代幣;被凍結或攔截的28.5億美元,仍在司法與鏈上追蹤程序裡,回流時間沒有保證。
以63.4億美元對28.5億美元,約34.9億美元的缺口是按目前凍結進度推算的淨損失上限;若凍結資產部分流失,實際損失將向上修正。買回本身另有成本:兩週內重建數十億美元部位,對流動性較差的受影響代幣,價差與衝擊成本由平臺自行吸收。公告同時提到,少數已停止支持的受影響代幣將依下架流程處理,持有者仍獲資金保障,這部分補足實際上以現金或替代資產結清。
事件處理期間的兩條周邊訊息也落在資本帳上。服務恢復後平臺出現大額提領潮,提領目前分階段恢復;財務長凱澤·吳在同一期間宣布將離職。對財務不公開的公司,市場對其資本緩衝的推估,只能建立在這類零碎披露之上。
跨週期對照:三種歷史結局
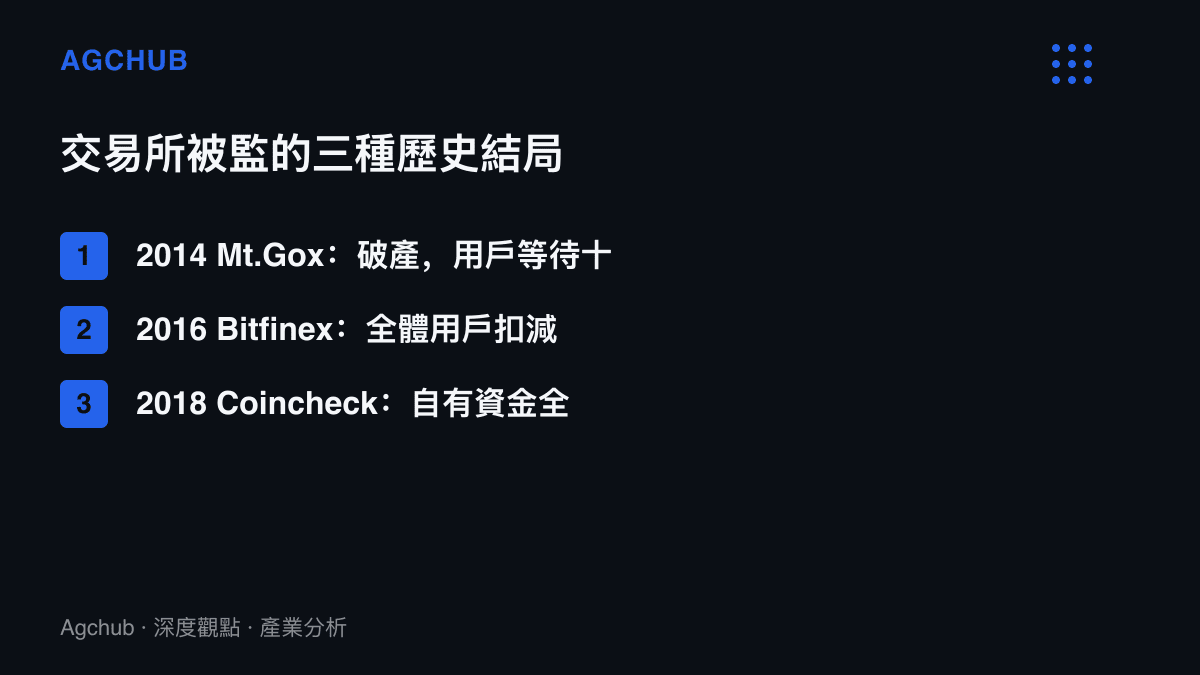
交易所被盜後的損失分擔,歷史上大體走過三條路。2014年Mt. Gox遺失約85萬枚比特幣,走向破產,使用者等了十年才在2024年進入清償程序,清償價值隨幣價波動,與當年本金脫鉤。2016年Bitfinex被盜約12萬枚比特幣,平臺對全體用戶帳戶一律扣減36%,再以債權憑證分年補償,等於把損失攤派給所有用戶。2018年Coincheck被盜約5.3億美元的NEM,以自有資金對約26萬名用戶全額賠付,平臺存續至今。
三條路的分水嶺在成本歸屬:破產把成本推給使用者與時間,攤派按比例分散給所有用戶,全額自賠留在股東權益裡。幣安選擇第三條,規模約為Coincheck當年的十二倍。對照其他行業,部分補償才是常態:美國聯邦存款保險對單一存款人的保障上限為25萬美元;雲端服務中斷按契約折抵服務費,微軟365全球當機時的SLA額度帳即是一例。加密交易所的商業模式建立在全額覆蓋之上,因為任何扣減都會立即觸發擠兌,服務恢復初期的大額提領潮已經預演過這個機制。
受惠與承壓的分布
短期受惠者明確。持有受影響代幣的使用者取得1:1補足,驗證基礎從平臺信用換成可獨立覆核的零知識證明;受影響代幣的價格獲得買回需求支撐;PoR工具、鏈上分析與託管安全服務的需求,隨事件同步升溫。
承壓端分三層。幣安的股東權益與管理層信用首當其衝,淨損失與SAFU回補來源均未量化;期貨市場的緩衝結構其次,保險基金餘裕被抽走後,極端行情下第一順位吸收者提前變成強平機制本身;行業層面,歐盟MiCA已對客戶資產隔離託管設有明文,本案之後,準備金下限、保險基金透明度與PoR頻率可能由自律承諾轉為執照條件,合規支出將由全行業分攤。
競爭格局的變數在提領恢復速度。分階段恢復的每一天都是份額遷移的窗口,大型帳戶的去留取決於PoR驗證結果。託管風險的光譜上,3.5公斤金條的虧損帳把風險記在價格與櫃檯價差上,交易所使用者則多承擔一層平臺償付能力,資產形態決定風險科目。
三種情境
情境一,追回擴大。凍結的28.5億美元經司法程序部分回流,淨損失向20億美元以下收斂,SAFU在數個季度內回補到位,事件收斂為一次性費用,市佔率企穩。
情境二,信心磨損。提領恢復緩慢,或PoR驗證出現技術瑕疵,大型帳戶持續遷移,手續費收入下滑與SAFU回補形成資金排擠,幣安被迫在縮表與對外增資之間選擇,真實財務將首次攤上談判桌。
情境三,規則收緊。主要司法轄區以本案為引,把全額準備與保險基金下限寫入發牌條件,頭部交易所以資本厚度吸收合規成本,中小平臺退出,行業集中度不降反升。
三種情境的共通點是帳已經記下:使用者的1:1補足完成,代價由SAFU、保險基金與股東按順序吸收。全額覆蓋的承諾對應的是資本結構的厚度,這一次只是首次以十位數美元的規模被驗證。