
三十分鐘、1.1億美元:抄底輝達的散戶買盤,記在三層帳上
散戶在三十分鐘內淨買進輝達約1.1億美元的估算數字登上熱榜,本文以輝達常態成交額為分母換算這筆買盤的實際佔比,拆解訂單從零傭金券商、批發造市商到機構賣方的結算路徑,並對照歷次回檔推演三種情境。
先換分母,再談這筆錢的重量
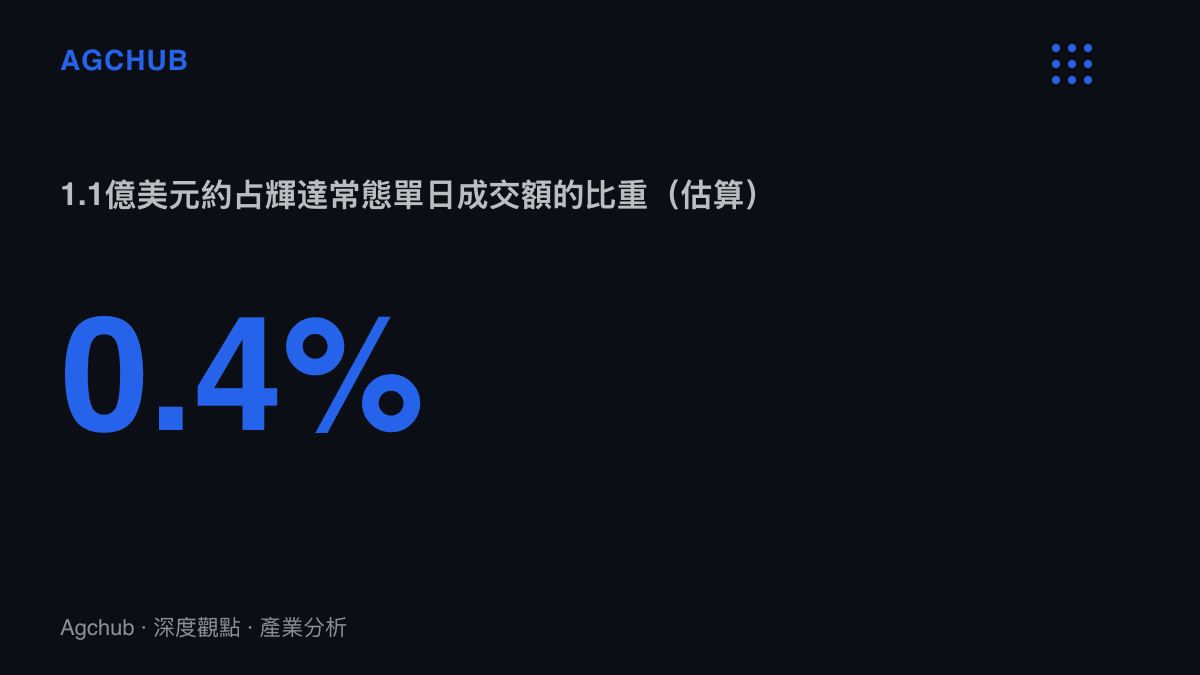
一點一億美元在任何場合都是大錢,唯獨放進輝達(NVIDIA)的成交明細時,得先換一副眼鏡。這檔股票常態的單日成交額超過兩百億美元,劇烈交易日往三百億美元以上放大。取兩百五十億美元做中間值,1.1億美元約佔單日成交量的0.4%。就算把分母縮到那三十分鐘所在的連續交易時段,同窗口的總成交也在十億美元之上,散戶買盤的佔比只爬得到個位數。
推動價格的量級可以先排除。這組數字真正值得讀的欄位是速度:從盤中急跌到委託成交,中間只隔三十分鐘,新聞還在滾動更新,買單已經落地。數字性質也得交代,這類估算不可能出自交易所,只能來自對數家券商零售訂單的彙整,誤差天生存在。傳播端的後續同樣值得記錄:一組美國散戶的資金流資料,以熱榜第27位的排名被搬進中國社交平臺,注意力的結算先跨境完成了。
輝達近期的消息密度居高不下,黃仁勳離職與開源AI收購案的餘波未平,散戶買盤又掛上熱榜。標的相同,帳本不同,以下分三層攤開。
第一層:量級帳,以市值為座標
輝達2023年6月市值首度收盤站上一兆美元,2024年6月再破三兆,一度擠下微軟成為全球市值第一;同月股票1拆10,把單價壓回百餘美元區間。放在這個座標上,1.1億美元連零頭都稱不上。另一股常態買盤來自指數化工具,輝達長期是那斯達克100與多檔大型ETF的前三大權重,被動申贖每天都會產生與觀點無關的機械式流量,散戶主動買單疊在這個底噪之上。
散戶逢低承接這檔股票也不是新鮮事。2018年第四季,股價三個月跌掉約五成;2021年11月高點到2022年10月低點,跌幅約三分之二,前後走了十一個月;2025年1月27日DeepSeek衝擊當天,單日下跌17%,市值蒸發約5,890億美元,寫下美股單日市值減損紀錄,而零售訂單儀表板當天顯示的仍是淨買入。Vanda Research對美股散戶資金的長期追蹤落在同一量級:整體單日淨買超常態約十億美元。抄底的反射弧,比回撤本身穩定得多。
第二層:結算帳,買單落地後誰收錢
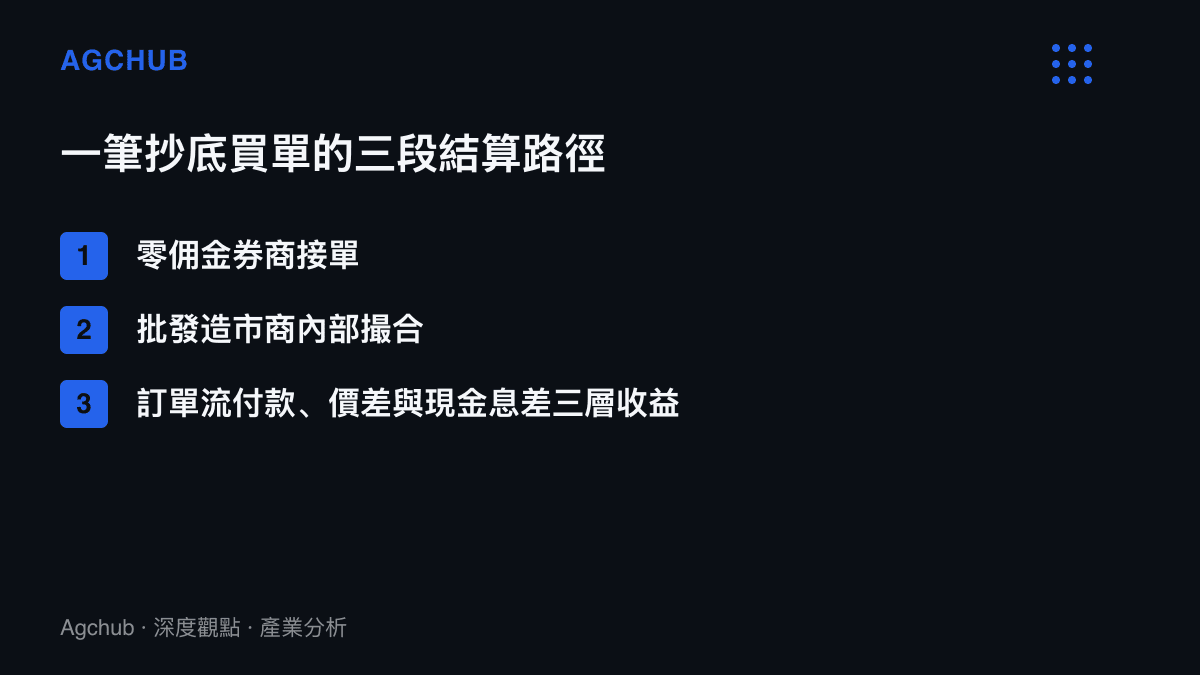
美國零售券商2019年全面走向零傭金之後,一筆買單的收費結構搬了家。券商把訂單轉給批發造市商,Citadel Securities與Virtu合計經手美股零售訂單逾半數,由造市商在自家帳簿內部撮合,再以訂單流付款的形式回饋券商。以每股140美元估算,1.1億美元約78.6萬股;輝達買賣價差常態只有一美分,這筆訂單直接產生的價差收益以千美元計,小得出奇。
收益的重心在別處。造市商要的是無資訊優勢、可預測的持續流量;券商要的是帳戶互動與資產留存,閒置現金的息差、隨後而來的選擇權下單,單位收益都高於股票成交本身。這也是零傭金券商把碎股交易、即時推送與下單流程做得越來越輕的原因:縮短從訊息到成交的路徑,等於放大訂單流。抄底熱度高的交易日,短天期買權成交量通常同步放大,權利金結算給賣方,同一筆情緒由此找到第二個出口。
還有一層功能常被忽略:流動性承接。機構在下跌日減碼,若對手方只有其他機構,衝擊成本會更高;散戶限價買單墊在下方,等於替大額賣單鋪了出場的樓梯。這1.1億美元沒有推動價格,卻讓部分賣單成交得更好。受惠與承壓的名單由此清晰:造市商結算價差與訂單流付款,券商留下帳戶資產,機構賣方省下衝擊成本,下單的散戶獨自承接價格繼續下行的風險。
第三層:行為帳,三十分鐘裝不下研究
三十分鐘夠下一單,不夠讀完一季財報的存貨附註。機構演算法以微秒計價,散戶以分鐘計,速度這個維度沒有優勢可言。選擇權市場裡,當日到期買權在下跌日的成交佔比升高,造市商的避險買賣單反過來放大現貨波動,三十分鐘的窗口因此更擁擠。散戶向來的優勢是願意在恐慌中提供流動性,但當抄底變成熱榜詞條、變成集體反射,這項優勢被同類稀釋。
勝率要分週期看。2023年以後,AI資本支出把歷次回撤都填平,逢低承接的帳面成績單漂亮;2018年與2022年給出的是反面教材。假設在2022年的腰部位置進場,也就是高點回落五成處,持有到當年10月低點的帳面虧損約32%,回本等了超過一年。對照3.5公斤金條的114萬虧損,抄底與全倉是同一種倉位紀律問題的兩個刻度,差別在槓桿與規模。
情境推演
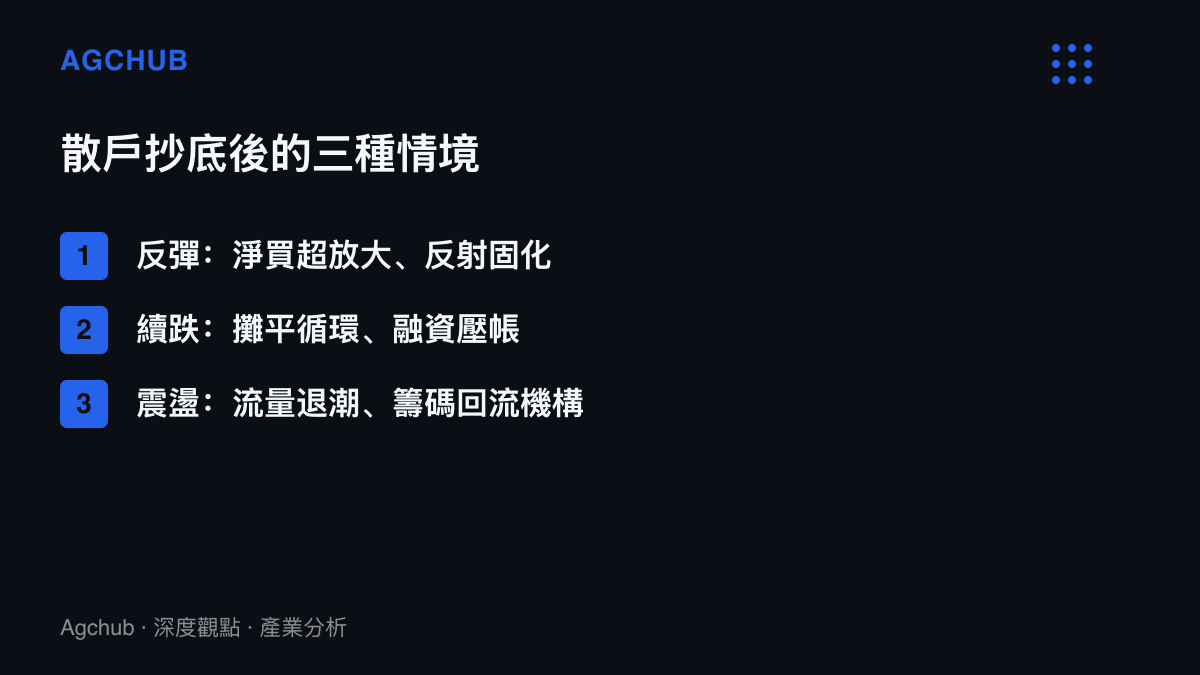
反彈情境:買盤事後被驗證,下一次回撤的散戶淨買超放大,券商零售資產規模上升,逢低承接從反射固化為策略標籤,相關詞條的熱度週期縮短。
續跌情境:散戶進入攤平循環,重演2022年的路徑,融資利息開始壓帳,熱榜詞條從「抄底」換成「止損」,屆時同一批流量數據會以淨賣出的形式再上一次新聞。
震盪情境:價格在區間內消化,散戶流量退潮,這類數據失去新聞價值,籌碼自短線帳戶緩慢回流機構,注意力市場先行結清。
回到數字本身。1.1億美元這個量級,放進熱搜剛好,放進輝達的成交額是零頭,放進券商年報也是零頭。值得留下的紀錄其實是時間:一檔以兆美元計市值的股票下跌,散戶從看到訊息到下單成交,已壓縮到半小時以內。這半小時衍生出的帳目,價差與訂單流付款結算給造市商,帳戶留存記在券商,最後一欄風險由按下買單的人認列。