
1,167進場、840離場:3.5公斤金條的114萬,記在三個科目上
以鄭州一位餐廳經營者全倉買進3.5公斤投資金條、九個月虧損逾114萬元人民幣的案例為座標,從櫃檯買賣價差、營運資金與無息資產的期限錯配、全倉部位與目標價數學三個層面,拆解零售黃金投資虧損的形成機制,以及金價下跌沿櫃檯兩端的損益分布。
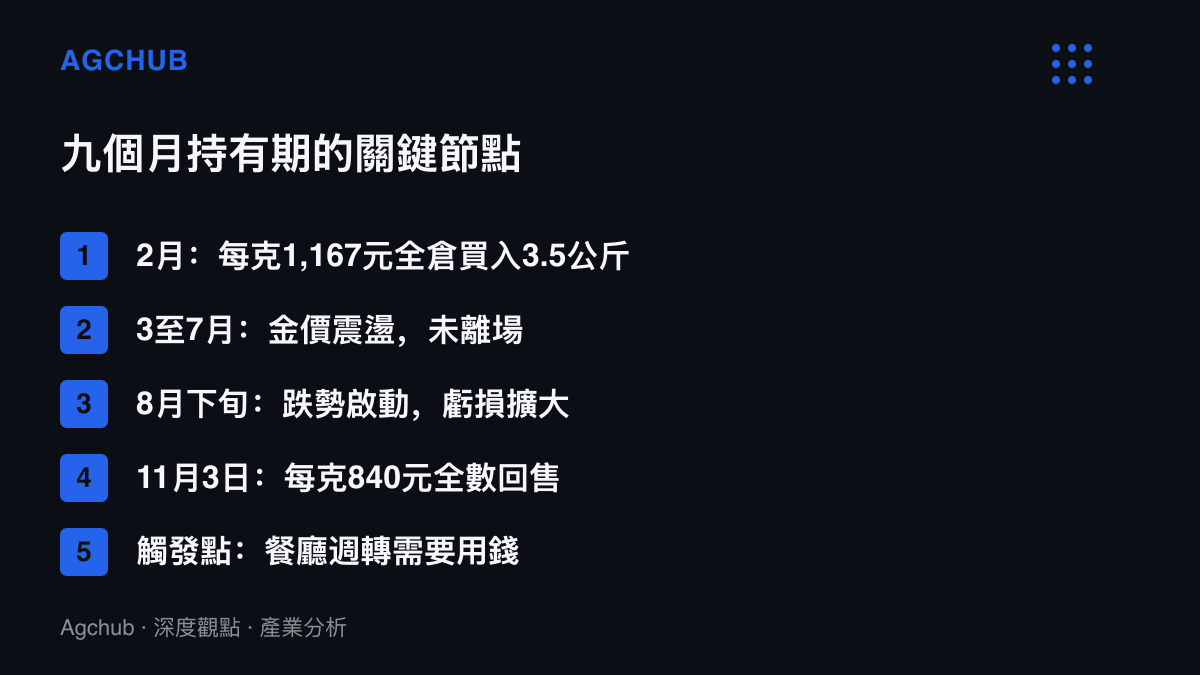
1,167、2,000、840,三個價格框住了這筆交易。今年2月,金價正處於急漲段,鄭州一位經營餐廳的孫姓投資人把手頭所有資金換成3.5公斤投資金條,成交價每克1,167元,並替這批金條設定年底每克2,000元的目標。11月3日,他全數回售,每克840元出頭,九個月合計虧損114萬餘元。案例由鄭州市中原珠寶城金店店長張先生轉述,近日金價跌回「8」字頭後進入公眾視野。
多數討論把它讀成擇時失敗的故事。把帳目攤開,價格判斷只是其中一項輸入,櫃檯價差、資產期限與部位規模這幾個結構參數,決定了28%的跌幅如何一步步變成已實現的114萬元。
408萬進場,294萬離場
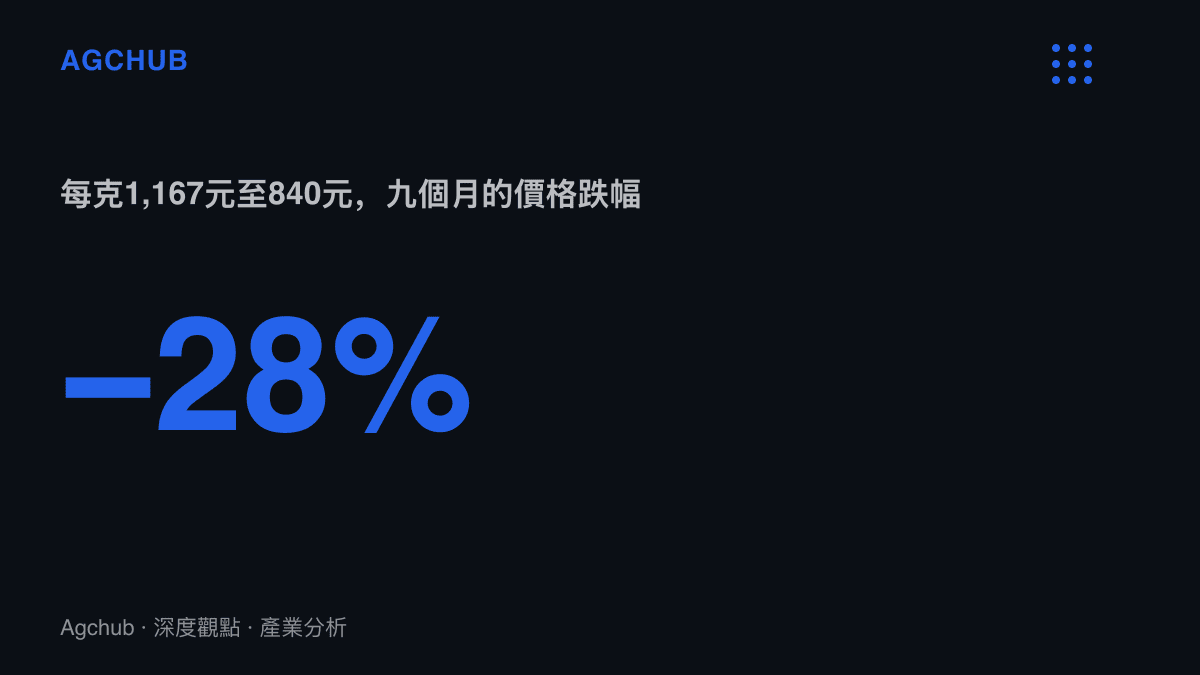
先算本帳。3.5公斤等於3,500克,每克1,167元,投入約408.5萬元。11月3日按每克840元回售,回收約294萬元。每克價差327元,合計約114.4萬元,佔投入本金的28.0%。
與目標價對照,落差更直觀。從1,167元到2,000元,需要上漲71.4%;實際走出的是九個月下跌28%。預期與結果之間,相差將近一百個百分點。即便已經離場,從840元回到1,167元的成本價也需要38.9%的漲幅,比這九個月的跌幅本身還大。虧損的數學向來不對稱。
進場時點的性質也值得標註。2月的金市處於暴漲段,櫃檯與輿論的熱度同步升溫,孫某的成本墊在急漲之後。用最近一段的漲幅外推未來,是高位入場者的共同特徵。
櫃檯兩端,各收一層
零售端的黃金投資,成本結構從掛牌那一刻就定形。投資人向珠寶城買金條,支付的是零售掛牌價,內含流通費用與溢價;回售時,櫃檯按回購價計算,貼著即期行情的下緣走。一趟完整的買賣,投資人在兩端各讓一層。金價不動,來回一趟也會磨掉一層成本;金價反向,價差與跌幅疊加。
孫某的兩個成交價都落在對他不利的一側。2月買入時市場火熱,零售端溢價處於偏高位置;11月回售時跌勢未止,回購報價隨行情下移。金店的商業模式決定了它對價格方向沒有立場,對波動有立場,買金潮與回售潮對櫃檯都是營業額。
金飾端的價差量級更誇張。先前分析一條金項鍊的漲幅與折價時曾估算,零售價與回收價之間存在約四分之一的落差;投資金條的價差窄得多,機制卻相同。對照之下,孫某選投資金條而非金飾,已經是零售體系裡摩擦成本較低的選項,這一層他沒有選錯。
週轉金的時間表,由不得金價
真正把帳面虧損變成實現虧損的,是資金期限。孫某經營餐廳,這408萬元原是手頭的流動資金。金條是無息資產,持有期間不產生任何現金流,報酬完全取決於賣出價;餐廳的供應商帳期、房租與人事支出,卻按月按週發生。8月下旬跌勢啟動後,他撐了兩個多月,最終在餐廳週轉壓力下認賠。持有期的長短,最終由餐廳的現金缺口決定,他對金價的判斷在這裡沒有發言權。
黃金價格的修復週期,與餐廳的帳期完全不在同一個時間尺度。跨週期看兩段歷史:國際金價1980年1月創下每盎司850美元的高點後,名目價格相隔28年才收復;2011年9月約1,900美元的頂部之後,用了四年多跌到約1,050美元。深度回撤後的修復,以年甚至十年為單位。把這種時間尺度的資產,接上一家以週計現金流的餐廳,等於把價格波動直接焊在營運的生死線上。
全倉,與一個71%的目標價
部位規模是第三個科目。假設投入黃金的資金佔總資產三成,其餘保持流動,同樣的價格路徑下,虧損約34萬元,餐廳的周轉也不至於被迫賣在低點。「手頭所有資金」的全倉結構,把可承受的波動上限壓到零,任何深度的回撤都會直接考驗現金流,而現金流恰恰是最不能等的東西。
目標價的設定同樣值得拆解。2,000元對應十個月上漲71.4%,這個數字來自對2月急漲段的外推;如今從840元出發,同一個目標需要138%的漲幅。黃金歷史上確實出現過單年度的大漲,但把最好的年份當作持倉的預設劇本,同時部位全押,等於沒有為判斷錯誤編列預算。整筆交易裡找不到停損線,也沒有時間止損的設計,唯一的出場條件是年底目標,而實際的出場由餐廳的應付帳款觸發。
這筆錢在櫃檯兩側怎麼分
金價下跌的損益,沿零售體系重新分布。承壓的一端清晰可見:2月在1,100元上方入場的實金買家羣體,帳面虧損普遍超過兩成;其中挪用營運資金者,面臨與孫某相同的強制離場壓力。當鋪與回購渠道的報價隨基準行情下調,回售者的成交價同步走低。
受惠的一端同樣明確。金店的價差收入與交易量掛鉤,與方向無關,2月的買金潮與11月的回售潮對櫃檯都是流量。金價回到8字頭,首飾金的克價門檻下降,對終端消費的詢問量通常有利。個別散戶的回售影響不了全球金價,定價權在期貨與現貨市場,但櫃檯回購量的升降,是觀察散戶情緒的窗口。
三種情境
- **回升情境。**金價重返1,167元上方,對已離場的孫某沒有意義,虧損已實現。這個情境驗證的是期限錯配的代價:判斷最終是否正確,取決於持有人能否撐到那一天,而他的現金流結構決定了撐不到。
- **續跌情境。**高位入場羣體的回售壓力加大,回購折價可能擴大,強制離場案例增加;首飾消費端受惠於更低的克價,金店買賣兩端的流量同步放大。
- **橫盤情境。**無息資產的持有成本顯性化。同一筆錢放在餐廳,每月參與周轉並產生利潤;放進金條,只剩保管成本與等待。若資金來源含借貸,橫盤等於穩定支付利息。
孫某說這個教訓夠記一輩子。帳本上值得記的,其實是幾個進場前就能算的參數:櫃檯兩端各讓一層價差;無息資產的修復期以年計,餐廳的帳期以週計;全倉押注,把容錯空間一次用完。金價往哪裡去,多數人算不出來。部位、期限與價差是可以先算清楚的部分,這114萬元,付在後面這一半的帳上。