
短程80元追平歷史峯值:燃油附加費的公式,把油價波動分攤給誰
2026年11月5日起中國國內航線燃油附加費上調至短程人民幣80元、長程140元,本文以年內八個價格檔為座標,拆解聯動公式的基準油價與八成回收率,以及短程市場與高鐵的替代競爭,並推演三種情境。
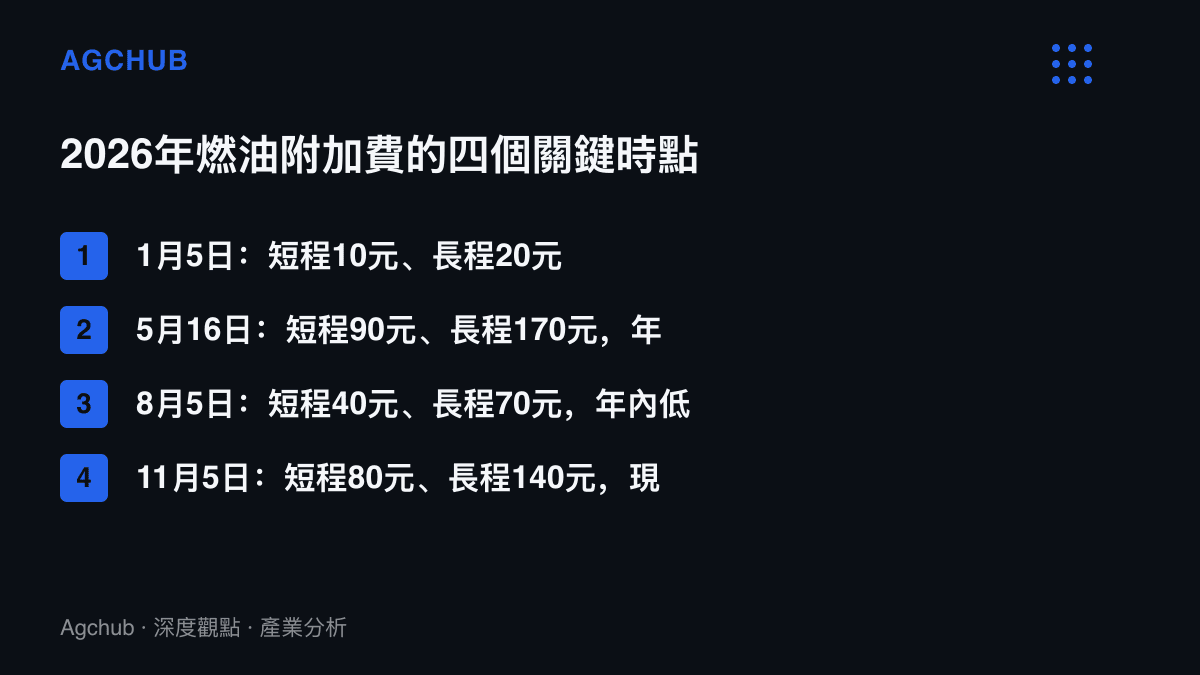
2026年1月5日,一張800公裏(含)以下中國國內航線機票的燃油附加費是人民幣10元。11月5日,同一個科目變成80元。十個月裡,這個數字先升後降再回升,走完一個完整的V型:4月升至60元,5月中觸及90元的年內高點,隨後逐月回落,8月見40元低位,10月10日回到50元,11月5日一次跳升30元。800公裏以上航段的軌跡相同而幅度更大,8月的70元到11月的140元,三個月翻倍。
自11月5日起,國內航線旅客運輸燃油附加費按新標準徵收:800公裏(含)以下航段每位成人旅客收取人民幣80元,800公裏以上航段收取140元,較前一檔分別上調30元與50元。按規定享受成人普通票價一折的嬰兒免收;購買五折票的兒童(含無成人陪伴兒童)、革命傷殘軍人、因公致殘的人民警察與殘疾消防救援人員,對應標準為40元與70元,約為成人的五成。
誰在調價:一條2015年定下的公式
旅客在購票頁面看到的這筆費用,定價權不在任何一家航空公司手上。2015年11月,國家發改委與中國民航局修訂國內航線燃油附加與航空煤油價格的聯動機制,把基準油價定為每噸5,000元,較2011年舊機制的每噸4,220元明顯抬高,同時設下每噸250元的變動門檻。航空煤油綜合採購成本的變動未超過門檻,附加費原地不動;一旦越過,即按新油價對應的標準調整,價格視窗原則上按月開啟,年內表列的10月10日屬於假期後的例外時點。
公式裡還有第三個參數,決定了附加費的會計性質。超出基準油價的燃油成本,航空公司可透過附加費回收的部分是八成,其餘兩成由航司自行吸收。附加費的職能因此是成本回收:油價上行階段,它彌補大部分增量支出,無法創造利潤;油價回落階段,它按同一條公式向下修正,年內6月至8月連續三個月的下調,就是同一段程式的反向輸出。

進入損益表:兩成三成的成本科目,八成的回收率
燃油長期位居國內航空公司營運成本的最大科目之列。以疫情前的2019年為座標,中國國航、中國東方航空與中國南方航空的燃油成本佔營運成本約25%至30%,油價高企的年份向三分之一靠攏。航空煤油出廠價與國際原油價格掛鉤,油價與匯率兩個外生變數,由此直接寫進三大航的成本表。
附加費的規模可以用單機單班估算。以一架約170座的窄體機滿座計,一個800公裏以上航段單班徵得附加費約2.38萬元,本次上調帶來的增量約8,500元;短程航段的對應增量約5,100元。以一家日均一千個國內航班、長短程各半的航空公司粗估,單日增量落在人民幣600萬至700萬元。八成回收率的設定隨之生效:增量附加費的對面,站著更大的增量燃油支出,兩成的缺口由票價收益與成本管控填補。
上遊原料價格按既定規則改寫終端價格尾款的場景,在科技硬體業同樣存在,只是方向相反。記憶體合約價上漲而固態硬碟通路價連跌的背離,顯示傳導在某個環節被庫存與競爭截斷;民航的附加費則是法規預設的直通管道,公式一動,旅客端同步生效,中間沒有緩衝庫存。
800公裏的兩側:兩個市場,兩種彈性
800公裏這條徵收分界,與民航和高速鐵路的競爭分水嶺大致重疊。時速350公裏的高鐵完成800公裏行程約三小時上下,加上兩端接駁,門到門時間與民航相當,後者需計入往返機場與安檢流程。雙軌附加費因此落在兩個彈性截然不同的市場裡。
長程市場的民航時間優勢明確,140元多數由商務與長途旅客吸收。短程市場的替代品就在車站,80元對價格敏感客羣的邊際影響大得多。相對權重隨票價基數變化:一張人民幣300至500元的促銷經濟艙票,80元附加費佔最終支付金額的14%至21%,票面越便宜,這個固定費目的存在感越強。以低票價搶量的廉價航空與時刻資源薄弱的支線航線,承受的擠壓高於全服務航司。

受惠與承壓名單
航空公司整體位於受惠側。附加費為成本表提供八成的確定性回收,油價波動的變數被壓縮到兩成的自留額,現金流的可預測性同步改善。高速鐵路是另一個明確受惠者:短程民航的總支付價格上移,鐵路在800公裏以下市場的比價優勢擴大,幹線廊道以外的短程航線首當其衝。值得注意的是,本次上調與2026至2027年冬春航季切換同日生效,34家航空公司擬新開的288條國內航線,需在更高的固定費目之上展開定價,換季運力的投放節奏與附加費的分流效應將疊加出現。
承壓端首當其衝的是以促銷票價為主力的廉價航空,附加費佔終端支付比例最高,票價上調空間卻最小。休閒旅行需求排在其次,11月的上調踩在元旦與春節預訂啟動之前,家庭出行中成人與兒童同時計費。線上旅遊平臺的轉化率則在訂單確認頁的最後一步承受總價上升。成本上行週期對量體小的玩家向來最不友善,華碩手機在記憶體漲價週期中的收場提供了一個跨產業對照:當原料與終端價格同向走高,規模決定誰能把兩成的自留額攤薄。
距離歷史峯值一步:三種情境
現行140元與80元的組合,已貼近2022年6月創下的最高徵收標準,當時為800公裏以上150元、以下80元。短程一欄追平,長程相差10元。下一個價格視窗在12月初開啟,三條路徑值得追蹤。
油價續揚。長程附加費改寫歷史峯值,短程站上90元一線。彈性測試率先落在800公裏以下航線,載客率與班次收縮會先於票價反應,部分短程航線進入季節性減班。
油價回落。變動幅度回到每噸250元門檻以內,附加費按公式下調,重演年內6月至8月的連續向下修正。旅客對下調的感知速度,通常慢於對上調的感知,中間存在一段對航司有利的時間差。
高檔盤整。附加費停在現行水位,油價震盪由兩成自留額與票價折扣共同消化。航司收窄促銷折扣以補貼自留成本,票面價格不動而實際支付上升,春運預訂成為第一個驗收點。
下一個視窗
這套機制的實質,是把油價波動從航空公司損益表的大部分區域,搬進每一位旅客的帳單。年內八個價格檔的擺動區間,長程從20元到170元,短程從10元到90元,這段區間本身就是2026年航空煤油價格的路徑圖。短程80元落地的位置已屬歷史高位,在12月視窗開啟之前,短程航線的載客率資料會比任何公告更早指出需求的底線。