
從近千萬支到無人報價:華碩手機二十三年的最後一季
通訊行報價歸零之際,本文回顧華碩手機二十三年從年銷近千萬支到轉型電競利基仍無法轉虧為盈的帳目,拆解記憶體漲價週期如何淘汰小量體品牌,並推演三種收場。
報價看板先給答案
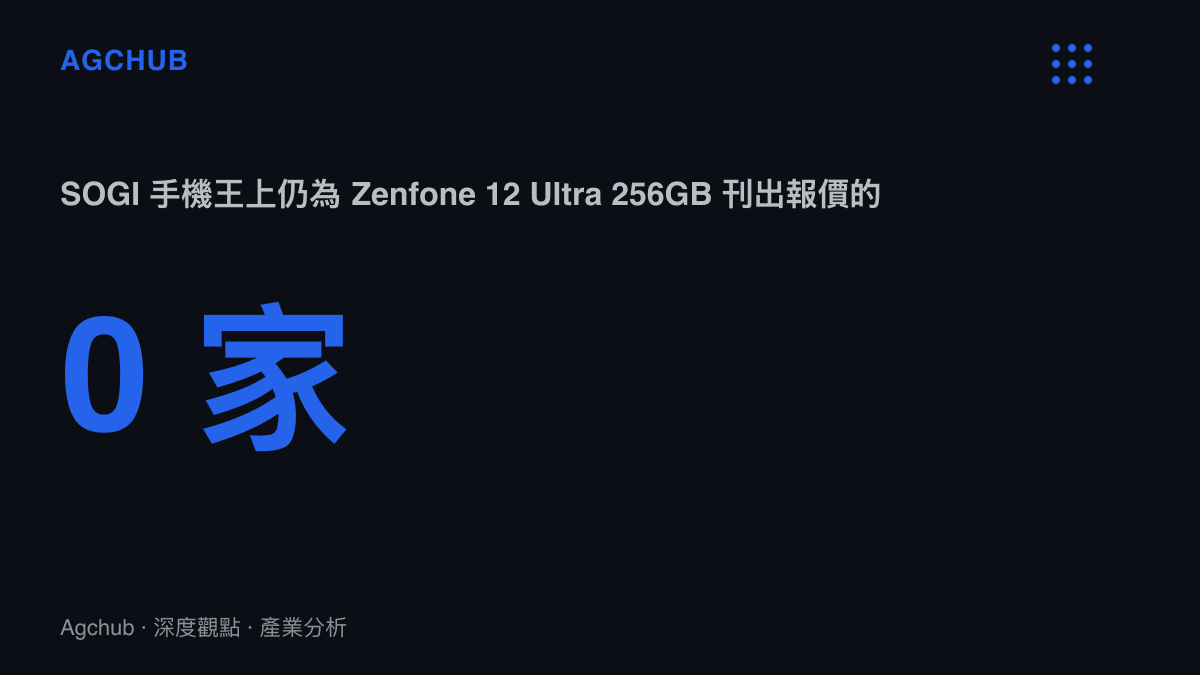
在臺灣,通訊行的報價看板是最即時的庫存溫度計。上週,全臺最大的 3C 報價平臺 SOGI 手機王上,華碩 Zenfone 12 Ultra 256GB 的條目靜了下來:沒有任何一家門市刊出價格。該平臺的報價由品牌商與通訊門市回報平均而成,長年被當作現貨可得性的即時參考。據臺灣《經濟日報》報導,華碩手機庫存進入第四季後已幾乎銷售一空,產品步入退市階段,通路端已無法從代理商手中取得貨源。
報價歸零有兩種常見解釋。熱賣斷貨是第一種,品牌停止供貨是第二種。華碩今年初已證實 2026 年暫無新機計畫,代理商停止出貨在後,第二種解釋成立。ROG Phone 9 系列(2024 年 11 月上市)與 Zenfone 12 Ultra(2025 年 2 月推出)成為這條產品線的最後兩款作品,賣完即終點。
平價奢華的千萬支與連年虧損
華碩的手機帳本要從 2003 年翻起,首款自有品牌機種 J100 在當年問世,至今超過二十年。峯頂出現在 2014 年:時任執行長沈振來主導推出 Zenfone 系列,以「平價奢華」定位切入市場,高規配上低價帶,全盛時期全球銷量逼近一千萬支。以 PC 品牌的副線而言,這個量級不算小;問題出在獲利欄位,出貨最高峯的年度,手機部門仍停留在虧損,且一虧多年。
平價定位的成本弱點在此後數年反覆應驗。低單價機種對零組件漲跌的緩衝最薄,品牌又缺乏採購議價籌碼,毛利率先天被壓在低檔,規模放大時,虧損的絕對值同步放大。這份帳在 2018 年底被攤開處理。
62 億的斷腕與小而美的殘餘赤字
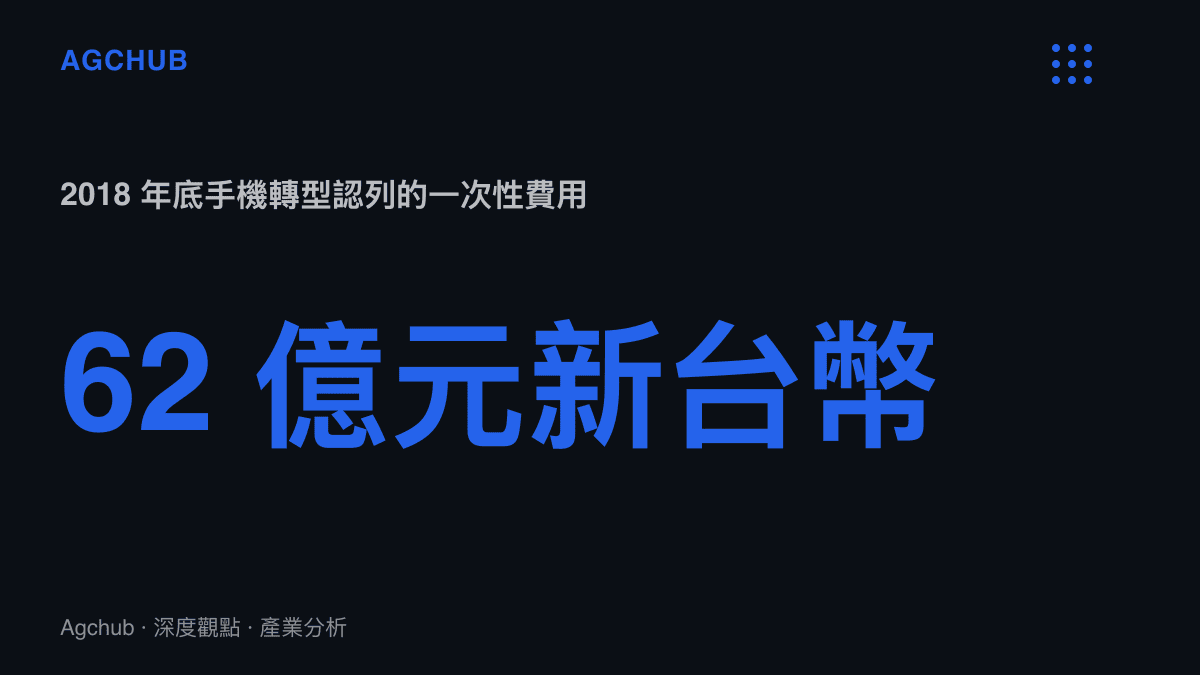
2018 年的策略轉型寫成兩個動作。產品線收縮至電競玩家與專家用戶兩類客羣,退出大眾市場;同步認列一次性費用 62 億元新臺幣(約 12.68 億元人民幣),內容包括存貨跌價損失、特許權使用費資產攤銷與組織調整費用,沈振來卸任執行長。對岸的錘子科技在同期靠堅果 Pro 2 救回來的那一年爭取喘息,之後被擴張押注耗盡;兩家的劇本有相似結構,以一次收縮或一次暢銷換取重整窗口,窗口之後才是考驗。
轉型後的華碩手機走向「小而美」:單價拉高、客羣收窄、開發節奏放慢。財務結果是虧損收窄,卻始終沒有轉正。2025 年下旬,結束手機業務的風聲開始流傳;進入 2026 年,公司證實暫無新機計畫,接續機種 ROG Phone 10 已遭取消,規格事後才在網路曝光。在售的最後兩款機型售罄,產品線自然走到終點。
記憶體漲價,先淘汰小量體品牌
「小而美」的算術漏洞在 2026 年被補上最後一格。零組件價格上漲帶動手機售價上升,抑制消費意願,漲勢最集中的品項是記憶體:AI 伺服器對 DRAM 產能的吸納推升行動端合約價,這與我們先前追蹤的AI 資料中心把美國電業排碳推回 21 億噸屬於同一條傳導路徑,新基礎建設的需求正在改寫周邊產業的成本表。
利基品牌在這種週期裡最被動。電競手機的差異化料件,均熱板、大容量電池、特挑時脈的處理器、肩鍵與旁路充電,每一項都要開模與認證;認證費、專利授權金與客製零組件的開發費按機型支付,出貨量決定單位成本。當記憶體佔物料成本的比重上升,大量體品牌能憑採購規模議價、憑產品組合吸收,華碩這一級的量體兩者皆無,轉嫁的終點就是需求消失。報導中「未來重返手機市場恐怕不容易」的判斷,成本面的根據在此。
誰接手,誰收尾
第二梯隊 Android 品牌被零組件週期與平臺集中化擠出的案例,華碩並非首例。LG 在 2021 年 4 月關閉手機業務,收攤前累計虧損約 45 億美元;HTC 在 2017 年以 11 億美元將部分手機團隊與專利授權售予 Google,品牌淡出主流市場。共通點是量體:全球出貨撐不起研發與採購的固定成本時,虧損會在每次零組件漲價時放大一輪。
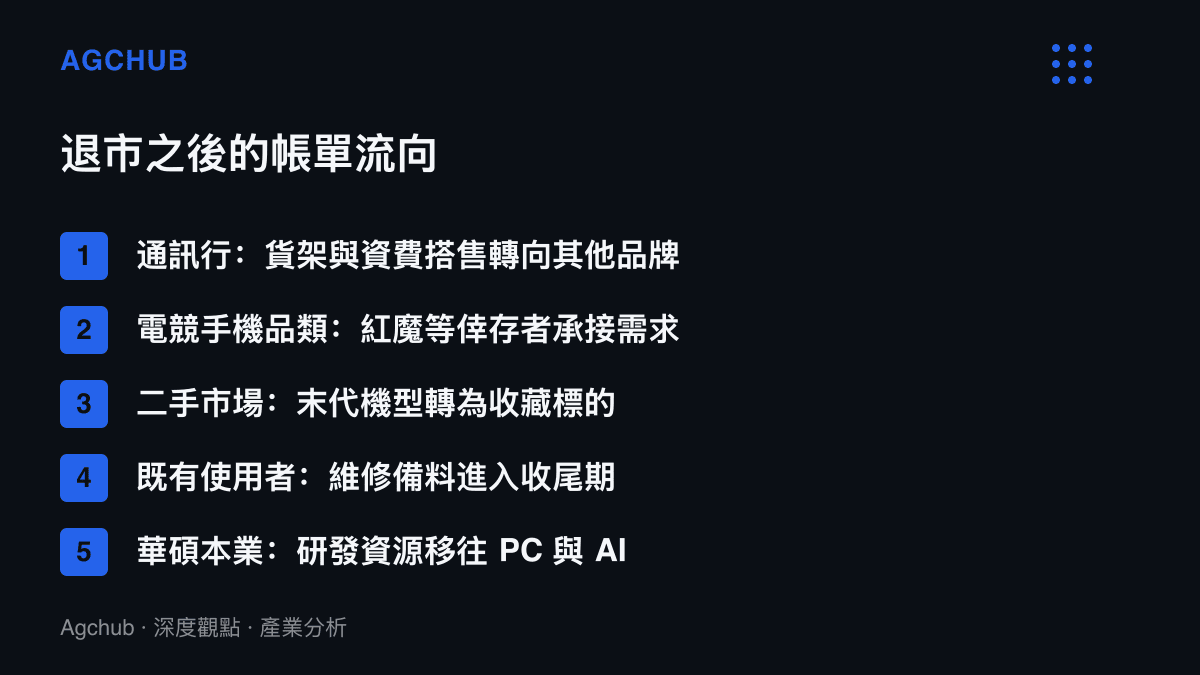
退場的傳導名單不長,每一欄都具體。臺灣通訊行的貨架與資費搭售組合少一個品牌,銷售重心與維修備料轉向蘋果、三星與其他安卓品牌。電競手機品類少了 ROG Phone 這塊招牌,倖存者以紅魔為主,而高更新率、主動散熱與旁路充電這些原屬電競機的賣點已被主流旗艦吸收,獨立品類的空間本就在收縮。二手市場方向相反,末代 ROG Phone 9 Pro 與 Zenfone 12 Ultra 轉為收藏標的,行情獲得支撐。既有使用者面對的是維修備料逐步收尾,保固期內的售後由品牌吸收,期外零件的取得成本將逐年上升。對華碩集團而言,手機佔營收比重有限,退場換來的是研發資源往 PC 與 AI 硬體集中,ROG 品牌回到以電腦與週邊為主體的生態系。
三種收場
情境一,正式收攤。華碩公告終止手機產品線,資源全數移往 PC、主機板與 AI 硬體,手機業務以二十三年的帳本收局,路徑與 LG 相同。以通路報價歸零、新機取消的進度看,這是最可能的結局。
情境二,名義續存。ROG Phone 以品牌授權或委外設計的方式低頻更新,維持電競生態系能見度。已取消的 ROG Phone 10 是反面證據,但手機業的品牌授權不乏前例,機率居中。
情境三,週期後重返。記憶體價格回落時,重返的算式會轉佳。報導的判斷是不容易,且通路關係、貨架位置與開發團隊一旦解散,重建成本接近一家新創品牌,機率最低。
報價看板不為任何品牌保留欄位。下一輪報價刷新時,華碩手機就會從表上消失,時間點可能比多數人預期的更早。