
每GB相差一百一十九倍:固態硬碟通路價連跌兩週,記憶體還在漲
本文以2026年11月初固態硬碟通路價連跌兩週為座標,用DDR5與NAND每GB約119倍的價差,對照鎧俠2027年產能售罄的合約市場,拆解模組廠庫存倒掛、白牌與二手賣家承壓和本地AI儲存需求受惠的分布,並推演三種情境。
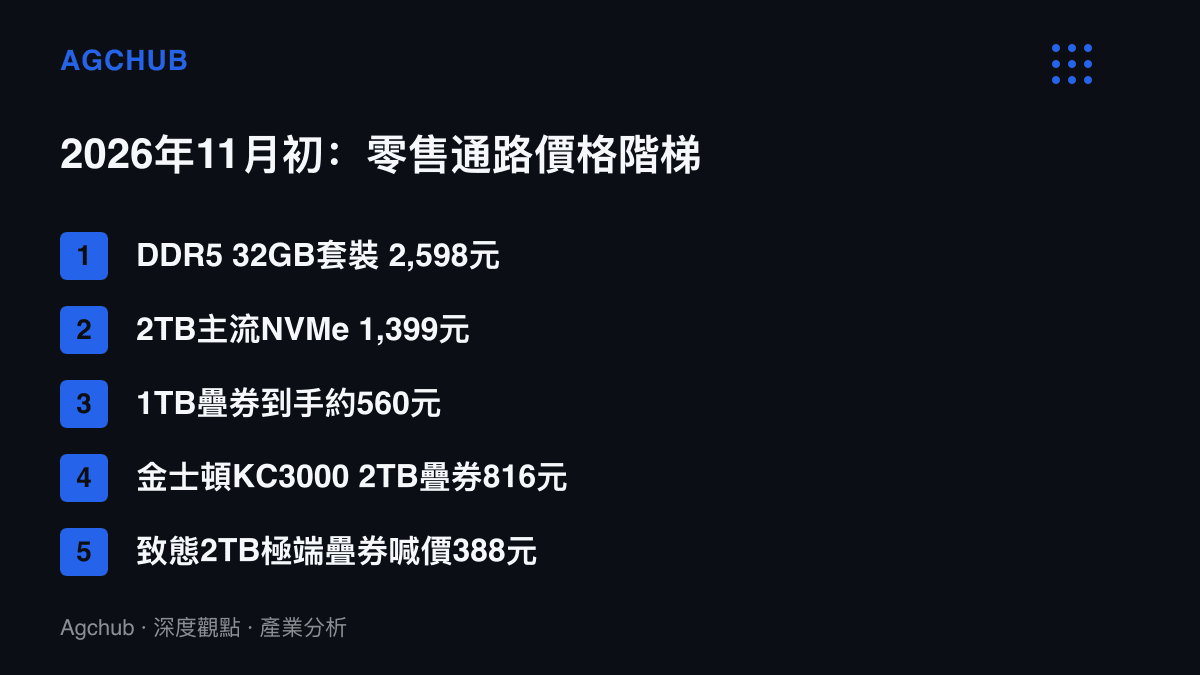
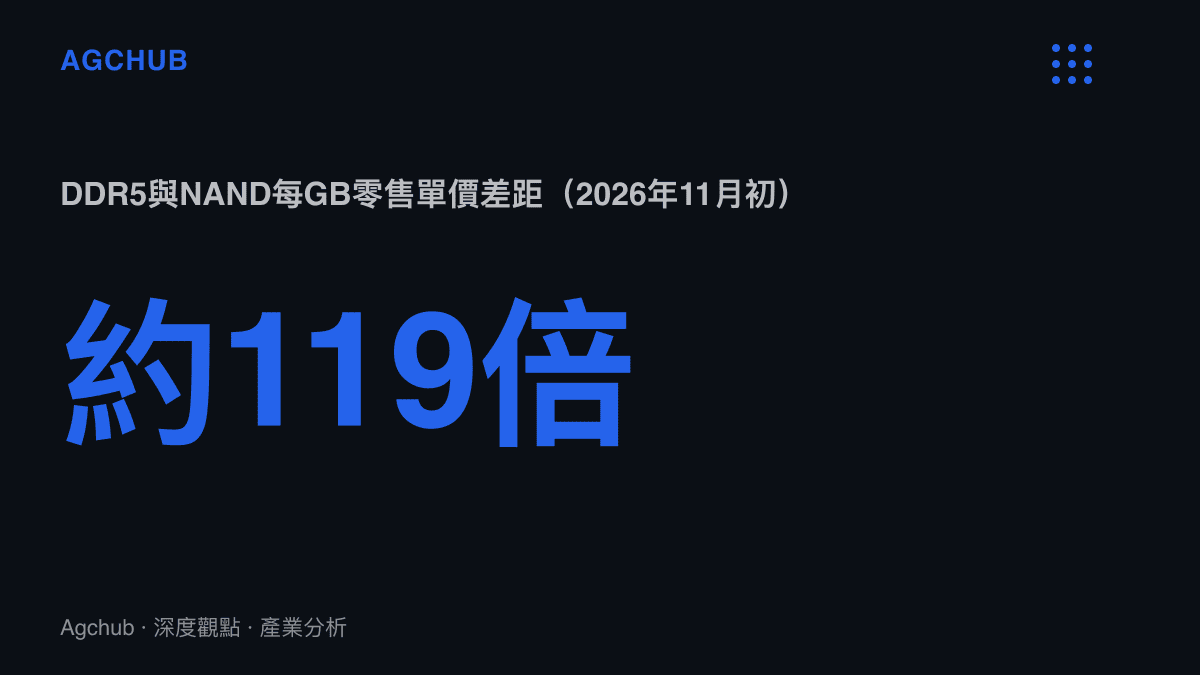
2026年11月5日,B站《顯卡價格日報》第1052期把兩則行情並列:RTX 5080單日最低15,361元,固態硬碟通路價連續第二週回落(以下價格均為人民幣)。同一天,記憶體走相反方向,一套32GB DDR5零售報價2,598元,2TB主流NVMe固態硬碟報1,399元,兩者相差1,199元。換算到每GB,DRAM約81元,NAND約0.68元,倍數接近一百一十九。兩類產品本來就有價差,但同一時點一邊創波段高點、一邊全面殺價,只出現在DRAM與NAND景氣錯位的少數時段。
跌勢的刻度寫在雙十一的疊券頁面裡。1TB機種疊券後到手約560元,金士頓KC3000 2TB留下816元的成交紀錄,部分帶貨影片喊出致態2TB 388元的極端價。對照2023年年中那輪谷底,當時中國電商上1TB NVMe一度貼近三百元:這波回落之後,1TB仍高於當年水位,2TB名牌機種則已逼近歷史低點。連續兩週的全面下跌,是2023年觸底反彈以來最長的一段。
合約市場沒有跟跌
這波下跌止於通路面。合約市場的另一端,鎧俠已在法人說明會確認2027年產能配額售罄、2028年過半取得確定採購承諾,合約長度從單季議價轉向多年長約,這與我們先前追蹤的鎧俠2027年產能售罄與合約時鐘是同一張圖。企業級SSD由原廠直供資料中心客戶,價格由年度產能配額決定;消費級SSD經過模組廠、代理商與電商通路,價格由庫存週轉與檔期促銷決定。通路跌價的直接變數是庫存,不是企業訂單。
帶貨影片把成因講成「AI算力需求降溫、訂單縮水、通路庫存堆成山」,也有硬體頻道以「別被標題騙了」提醒觀眾,兩種說法的差別,在於是否把通路庫存與企業合約混成同一個市場。消費端為何消化不動,裝機配置表給了答案:RTX 5070落在7,122元,5080站上1.5萬元,一張顯卡喫掉整機預算的一半以上,11月1日的通路回報同時顯示顯卡端銷量低迷。裝機需求被推遲,通路備好的SSD只能降價換量。
記憶體則是另一種供需。HBM與伺服器DDR5排擠標準型產能,消費端供給被壓縮,零售價一路墊高。同一個賣場裡,一種產品漲到買家觀望,另一種跌到通路殺價,兩本帳各自記各自的。
倒掛卡在模組層
一顆消費級SSD的成本結構裡,NAND顆粒佔八成上下,主控與快取記憶體合計約一成,剩下的才是PCB、韌體與封測。模組廠的利潤建立在低價備料、平價出貨的時間差上。2026年消費級顆粒供給因原廠轉產企業級而收緊,價格逐季走高,通路在雙十一前追價備貨;11月促銷殺價一來,9月、10月入庫的成本對上回落的售價,價差倒掛的深度由庫存天數決定。
追價有多熱,零售側留有註腳。2025年11月,有B站觀眾在極客灣節目留言,分享自己9月起囤記憶體與固態硬碟、兩個多月帳面獲利逾5萬元並添購一整套5070 Ti整機的經歷。囤貨獲利的故事密集出現,通常離行情尾端不遠。這種原廠賺走週期、中間層喫下波動的結構,在華碩手機退場的帳目裡已經演過一次,當時被記憶體漲價淘汰的是小量體品牌,這回輪到以通路為主的模組與貼牌業者。
白牌的處境更薄。市面上200元的1TB產品靠來路不明的顆粒與降級晶圓壓售價,當名牌1TB疊券落到560元,白牌的價格緩衝只剩三百元出頭,信任缺口反而成為主要成本。二手市場同向承壓,6月起「以前有多便宜」的比價影片在B站累積觀看,閒魚賣家掛在高點的舊碟,隨新品降價被迫跟調。
受惠與承壓的地圖
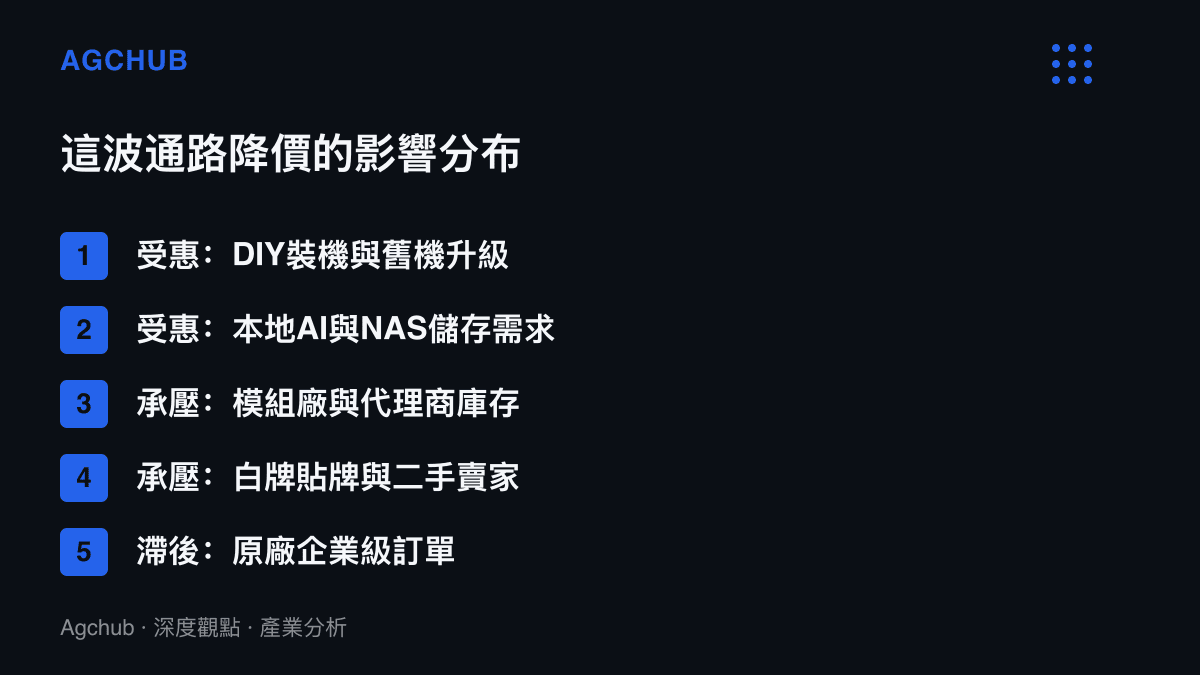
受惠端先算需求。等降價的DIY與舊機升級客羣直接受惠;本地AI使用者的帳更明確,模型檔案與資料集動輒數百GB,大容量NVMe屬剛性支出,B站已有影片直接以「先鬆口氣的是本地AI」為題;NAS與外接儲存的建置成本,也隨2TB落到八百元級而下滑。成品端另計一本:Mac Studio M5 Max 512GB版在雙十一補貼後降到6,038元,帳面降幅13,377元,這是平臺補貼與蘋果定價策略的帳,蘋果的合約採購成本並未等幅下跌。
承壓端依庫存深度排序。雙十一前追價的代理商與模組品牌首當其衝,白牌與二手賣家其次,原廠的風險滯後,因為企業級長約已把2027年的量先鎖住。真正的觀察點在2027年第一季的合約談判:通路若持續走弱而雲端資本支出同步下修,合約價會在同一季跟進。
三種情境
情境一,檔期性回落。雙十一去化完成後,12月週報價止跌,消費級供給繼續被企業級排擠,第一季回到緩漲。驗證條件是11月下旬報價企穩,且原廠投片結構不變。
情境二,需求證實轉弱。北美雲端業者下修資本支出,企業級訂單在合約談判中被砍,合約價跟著通路價轉向。2022年那輪下行可作尺規:NAND合約均價全年接近腰斬,三星次年首季營業利益年減逾九成,SK海力士2023年全年營業虧損超過7兆韓元。若重演,模組層的倒掛會從促銷級升級為減值級。
情境三,雙軌長期化。DRAM被HBM與DDR5持續喫緊,NAND的消費端疲弱、企業端有長約支撐,兩個市場各走各的行情,模組廠往企業級與客製化遷移,白牌在夾縫中出清。
三種情境共用一組觀察指標:11月下旬的通路週報價、12月合約價談判結果、北美雲端業者的資本支出指引、鎧俠等原廠的月度營收。通路價先跌兩週,未必等於週期轉向的第一張牌;在合約市場把明年產能賣完的背景下,它更像消費端庫存與檔期促銷的疊加。分水嶺在第一季的合約談判,屆時兩本帳是否併回一本,答案會寫在合約價裡。