
3,600億人民幣注資之後:銀行的緩衝與需求,分記兩本帳
以中國向八家國有金融機構注資3,600億人民幣為座標,拆解資本緩衝與信貸需求的科目歸屬,追蹤信用循環經企業融資、債券利差、匯率與區域金融股的四段傳導,並推演三種情境下的承壓順序。
2026年9月7日,《南華早報》披露中國計畫向八家國有金融機構注入合計3,600億人民幣(約540億美元)資本,財政部出資3,000億元,菸草業出資600億元,標的涵蓋銀行與保險公司。一個多月後,討論重心已從金額移向另一個問題:資本補進去了,放款去了哪裡。翻開帳本,這兩件事本來就記在不同的科目上,注資改寫的是前一欄,後一欄的數字由需求決定。
一塊緩衝墊的會計位置
銀行資本的功能可以簡化成一塊吸收損失的緩衝墊。緩衝加厚,資產減值出現時處理空間變大,資本適足率多一層保護。中國有過兩輪同類操作:1998年財政部發行2,700億元特別國債補充四大國有銀行資本,其後由四大資產管理公司接管不良資產;2003年中央匯金成立,以外匯儲備向大型銀行注資,接著才是股份制改造與上市。兩輪經驗裡,資本只佔整組操作的一環,資產品質端的處理從未缺席。
3,600億人民幣這一輪,帳面位置相同,約束條件不同。注資可以增厚金融機構吸收損失與維持資本比率的能力,卻不會自動增加企業或家庭的借款意願,也無法單靠資本改善房地產相關資產的回收。另有一個容易誤讀的地方:540億美元是金融機構的整體資本挹注規模,對象包含銀行與保險公司,不應讀成針對房貸的單筆救助。
需求缺席時,資本本身的成本會浮現。貸款需求疲弱、利率偏低,銀行面臨利差收窄,獲利與內生補充資本的能力跟著受限,多出來的資本反而攤薄股東權益報酬率。房貸是觀察家庭借貸意願的窗口,而房貸需求受房價預期、就業與收入、利率與地方政策牽動,任何一項轉弱,新增資本都難以轉成有效放款。《南華早報》報導引述的分析把這條界線畫得明確:
檢視中國銀行風險,資本數字需要與貸款成長、資產品質、房地產曝險放在同一張表上。單看注資規模,會漏掉後面三項。
三個欄位,一條信用循環
投資人的帳面上,中國相關基金、亞洲債券基金與臺股金融股分屬三個欄位。拆到底層,三個欄位的發行人償債能力、企業獲利與市場評價,可能仰賴相近的中國信用循環。基金可能持有中國企業債、區域銀行債,或營收高度仰賴中國市場的公司債;亞洲債券基金跨國配置,仍可能集中在同一產業、同一信用評等或少數發行人;臺股金融股的公司設在臺灣,海外授信、投資部位與區域景氣同樣把它們接上這條循環。
重疊不必然導致同漲同跌。臺股金融股的股利政策與臺灣本地利率環境會稀釋相關性,但壓力情境下相關性通常上升,正是名目分散失效的典型時點。這種看起來分開、實際相連的結構,與大豆貿易七成對七成的鏡像依賴屬於同一家族:判斷依賴程度要看資金與貨物的實際流向,而非交易對手的名稱。
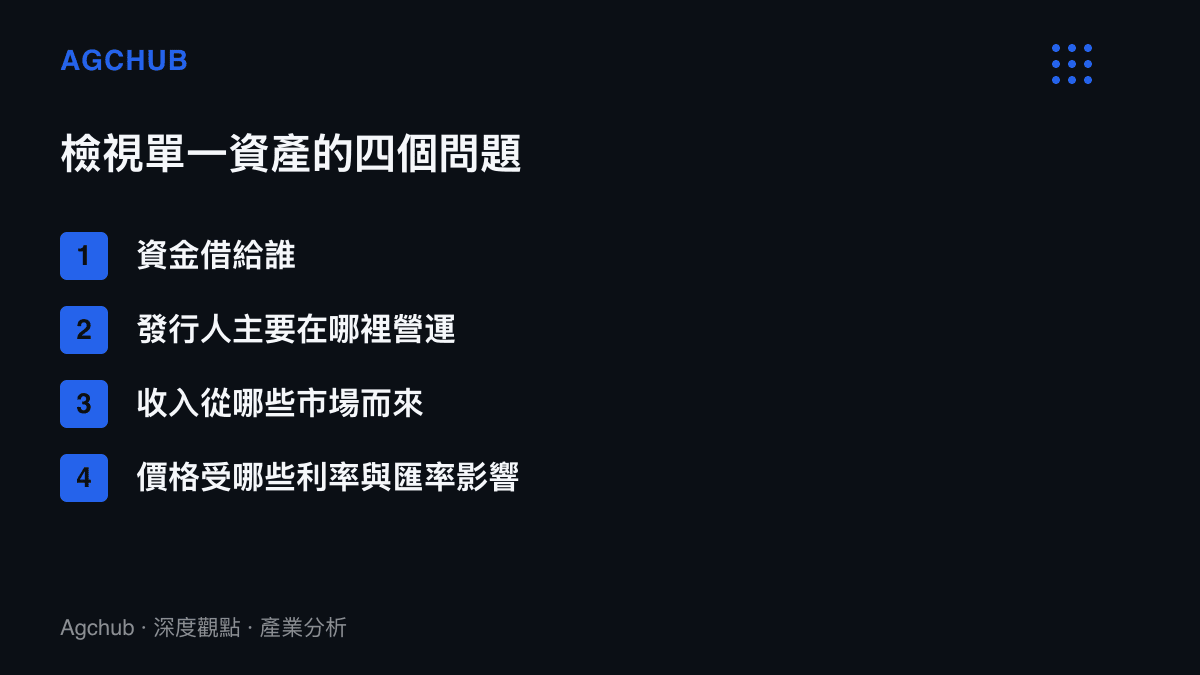
檢查的方法是逐項拆解,把基金持倉與直接持有的債券、股票放進同一張表,每項資產回答四個問題:
基金若只揭露前十大持債,其餘部位是否集中於相似類型的發行人,需要另查公開說明書與定期報告。前十大之外的部分,往往是重疊持倉藏身的位置。
四段傳導,從企業融資到新臺幣
中國金融壓力向區域資產的傳導,可以拆成四段。
第一段在企業端。信用供給收緊時,依賴當地融資或需求的企業面臨資金成本提高、投資延後與訂單預期轉弱,先反映在獲利預期,再反映在股價。
第二段在債券端。投資人要求更高的風險補償,亞洲企業債信用利差擴大,既有持債價格下跌。發行人財務體質、債券期限、美元利率與市場流動性各不相同,同一區域的債券表現不會同步,短天數高評等債與長天數高收益債的落差會先拉開。
第三段在匯率端。人民幣兌新臺幣的變動,決定外幣資產換回新臺幣後的實際結果,原幣報酬與新臺幣報酬可能出現明顯落差。基金是否執行避險、避險成本佔配息多少,需要分開確認,兩個欄位常常相互抵銷。
第四段在臺股金融股。海外授信與投資曝險、利差變化、逾期與備抵呆帳趨勢、獲利對利率的敏感度,構成評估的四個輸入項。股價另受臺灣本地利率、股利政策與全球資金流向影響,中國單一事件不足以決定個股方向。
區域資金流向對這類壓力的敏感度,可對照越南股市在外資大額賣單下的指數攻防:單一市場的資金撤出如何沿著風險偏好波及鄰近市場,路徑與上述四段大致重疊。
三種情境,三種承壓順序
情境一,財政擴張配合。注資疊加需求端政策,信貸成長回溫,利差止穩,區域風險偏好回升。受惠順序以區域銀行股與亞洲高收益債在前,信用利差收窄通常領先股票估值修復。
情境二,需求持續疲弱。資本閒置,利差收窄壓縮獲利,內生資本補充放緩,市場開始計入第二輪注資的可能。銀行股股東權益報酬率下行,亞洲債信用利差緩步擴大,傳導速度慢,方向一致。
情境三,資產品質惡化。房地產回收停滯迫使減值認列,緩衝開始消耗,信用利差跳升,資金自區域金融資產撤出。帳面上三個欄位的資產同步下跌,名稱上的分散在這一刻失效。
三種情境的機率無法由單一注資數字推得。可追蹤的落點包括月度房貸增量、不良率與逾期天數、銀行淨利差,以及人民幣即期匯率。這四個數列的轉折,會比下一則注資新聞更早出現。
持有人端的三個檢查科目
對同時持有中國相關基金、亞洲債券與臺股金融股的投資人,這輪注資把三個科目重新攤開。集中度:所有持倉按信用來源重排之後,中國信用循環的合計佔比是多少。流動性:壓力時刻基金贖回與債券變現所需的時間,是否與退休提領需求匹配。現金流:原幣配息換回新臺幣的穩定性,以及避險成本對實得金額的侵蝕幅度。
3,600億人民幣補的是金融機構端的緩衝。持有人端的這三個科目,注資覆蓋不到,只能逐項自查,而9月7日那則報導,剛好提供了一個明確的起算日。
資料來源:本站編輯參考 APPI News〈中國銀行風險升高時,海外資產配置先檢查什麼?〉(作者:吳芳圳)改寫而成,原文出處;原文文字內容採 CC BY 4.0 授權。