
暫停一年、下調十個百分點、黃豆重新裝船:八點共識掛著三種時鐘
中美經貿磋商以八項成果清單接手即將到期的關稅暫停條款,本文從暫停、下調與採購三種條文時鐘,拆解稀土對黃豆的對價結構、採購兌現前例與一年後的重定價窗口。
2025年11月10日原本是一張到期表的終點。當年五月日內瓦聯合聲明留下的24%對等關稅暫停期,經過兩次各90天的延長,在這一天走完。倒數結束之前,10月25日至26日在吉隆坡舉行的中美經貿磋商,加上隨後的元首會晤,把這張到期表換成了一份以清單形式對外發布的八點成果共識。關稅、出口管制、農產品採購、芬太尼合作、商業合約,逐項列名。
本站在聯合安排成形時已經拆過它的對價骨架,見145%之後接手倒數到期表的那份聯合安排。這次要看的對象換成清單本身:八個條目掛著的時鐘長短不一,有的以年計,有的改一個數字即生效,有的按噸按月兌現。讓步形式的差異,決定了後續該盯的指標也完全不同。
一四五%之後的回落路徑
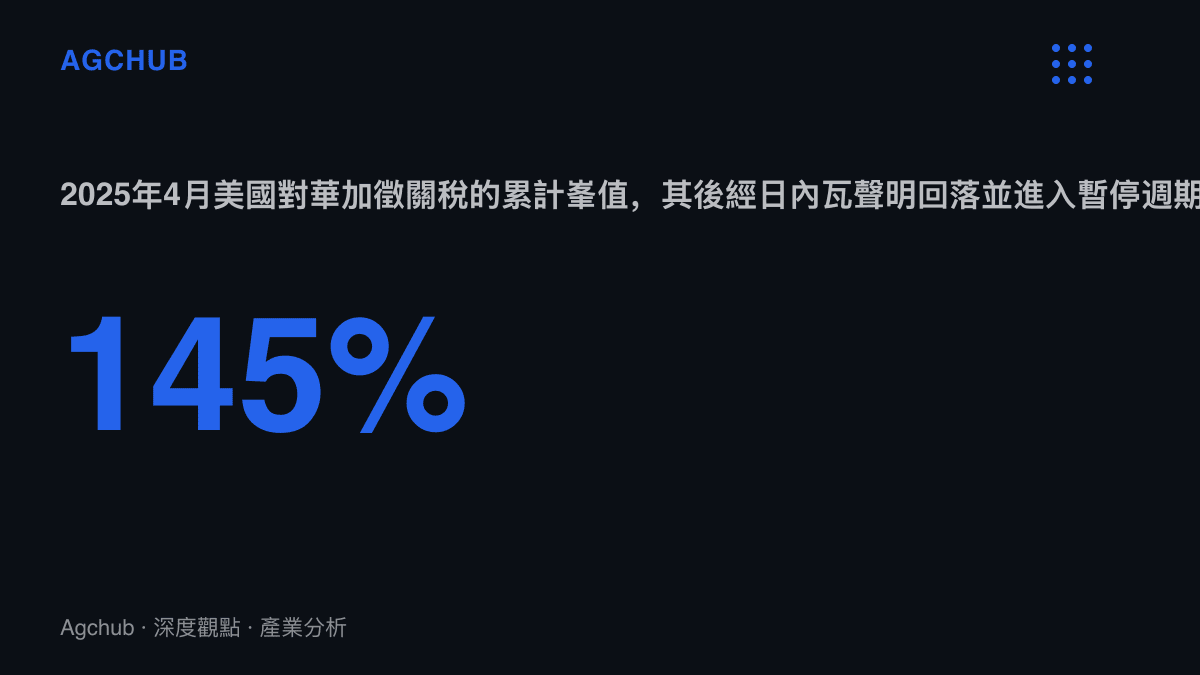
時間軸先拉直。2025年4月,美國對中國加徵關稅累計疊加至145%,中方反制至125%,雙邊貨物貿易在數週內近乎停擺。5月12日的日內瓦聲明完成拆彈:美方取消其中91%的加徵、暫停24%對等關稅90天、保留10%,中方採取對等結構。此後暫停期兩度各延長90天,截止日正是11月10日。以中國海關口徑計,2024年中美貨物貿易額約6,883億美元,關稅的每一次升降,都以這個規模為計價基數。
八點成果對這張表的處理,最先落地的是數字。芬太尼名目的關稅從20%降至10%,按美方公布的口徑,對華平均關稅水準由約57%回落至約47%。24%對等關稅的暫停期延長一年,中方的對應反制措施同步延長。三個動作疊起來,等於把原本十一月的斷崖改成了一段有護欄的緩坡,但坡道盡頭的日期並沒有消失。
八個條目,四種屬性
把清單按條文的法律屬性攤開,至少分四類。第一類是暫停:稀土出口管制的10月9日公告暫停實施一年,24%關稅的暫停同步延長,條文原文仍在,只是執行時鐘撥慢。第二類是下調:芬太尼關稅改一個數字,行政令生效即可執行,屬於相對難以回頭的調整。第三類是恢復與採購:波音交付重啟、美國電影進口恢復、大豆與棉花重新裝船,這類條目按流量兌現,月度與季度資料就是成績單。第四類是機制:經貿磋商管道存續、芬太尼執法合作延續,屬於存量維持,本身不產生新的對價,只壓低下一次衝突的組織成本。
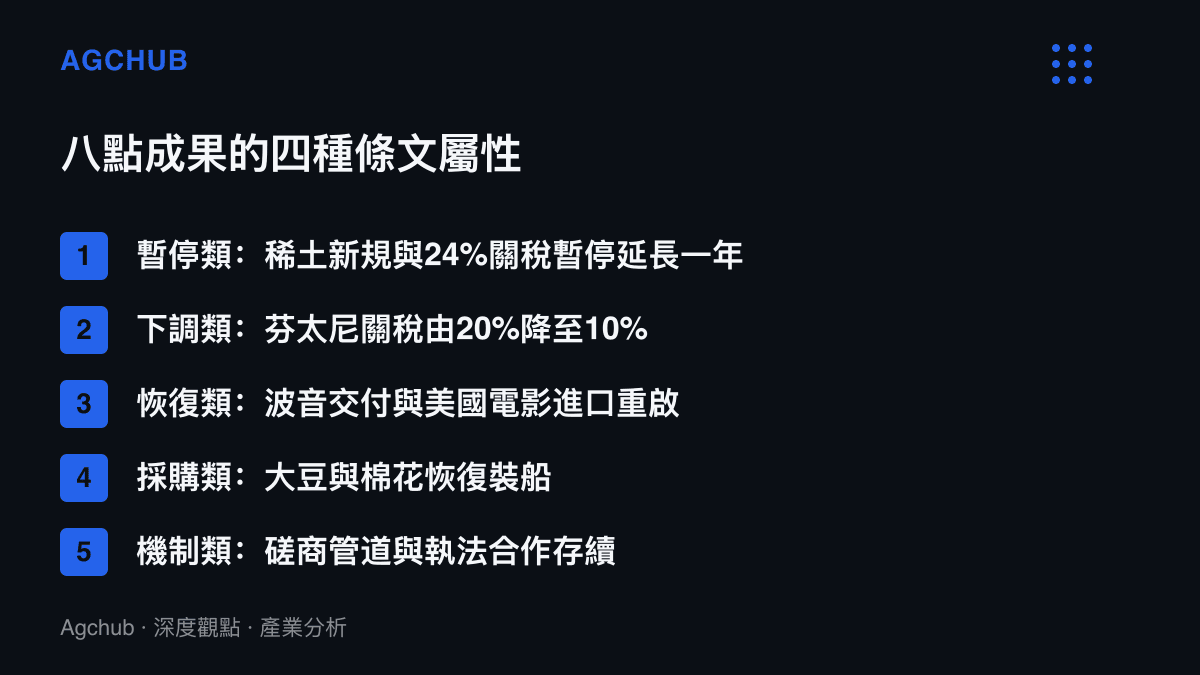
四類屬性的風險權重並不均等。前三類掛著可計量的時鐘,機制類沒有。暫停類天生帶倒數,一年後的重新定價窗口在簽署當天就寫進了日曆。採購類的兌現節奏受價格、匯率與國內飼料需求左右,歷史前例的兌現率並不體面。下調類最穩定,但降下來的稅率會成為下一輪談判的基數,等於把起跑線往前挪。
稀土的流量閥門,換黃豆的訂單流
這輪對價裡要價最高的標的,是10月9日那份稀土公告。中國在4月4日已對釤、釓、鋱、鏑等七類中重稀土物項實施出口管制,10月9日再加一層:境外製造但含中國成分達0.1%的物項一併納入許可範圍,原定12月1日實施。0.1%的門檻,等於把全球使用中國稀土原料的磁材加工與下遊組裝環節全部拉進許可制,車廠、風電機組與機器人製造商的排產時程首當其衝。八點共識之後,這份公告暫停實施一年,管制框架未拆,流量閥門暫時關小。
對價的另一端在糧倉。2024年中國進口大豆約1.05億噸,其中自巴西約7,465萬噸、自美國約2,213萬噸,比例約七比二。2025年春季關稅戰升級後,中國買家數月未下新的美豆遠期訂單,月度到貨量幾近歸零,巴西份額一度升破七成。對美國農業而言,中國長年位居農產品出口前兩大市場,對華出口額已從2022財年約364億美元回落至2024財年約257億美元。清單裡的中方表述是為採購提供便利,未綁定硬性噸數,這個措辭差距在執行期會被反覆檢驗。
一邊是管制許可證的開關,一邊是農產品訂單的流量,兩者的兌現速度天然不對稱。許可證暫停是行政動作,公告即生效;大豆裝船牽涉採購季、航期與榨油利潤,最快也要一到兩個季度才能在出口數據上看到形狀。時間差的這段空窗,正是雙方各自保留解讀空間的位置。
帳面上的受惠與承壓
清單生效後的受益序列不難排。美國豆農與出口商拿回被巴西喫掉的份額,波音取回中國市場的交付節奏,近年中國約佔其民用機年度交付量的近一成。好萊塢分帳片重回進口管道,使用中國磁材的下遊製造少了一層許可摩擦,兩國進口商則收到平均關稅十個百分點的稅負減免,這部分會在數個月內傳導到終端報價。
承壓側同樣具名。巴西出口商面臨份額回吐,2025年因中國集中搶購而走闊的巴西豆升貼水,在共識消息傳出後已開始收斂,巴西國內擴產與港口運力投資的回收期隨之拉長。美國本土的稀土開採與冶煉項目以供應安全為定價基礎,管制暫停一年,這類項目的緊迫性溢價同步回吐。中方帳上對應的是替代節奏壓力放緩,大豆來源多元化與國產替代的資本支出,失去了最強的外部推力。
傳導鏈按月走。大豆裝船量反映在美灣出口與巴拿馬航線的運價,稀土許可的審批時長反映在車廠的零件庫存週期,關稅調整反映在進口商報價單的改版頻率。三條線索互不相同的更新節奏,也意味著這份共識的成色要分三張報表各自核對。
五成七的前例,一年後的窗口
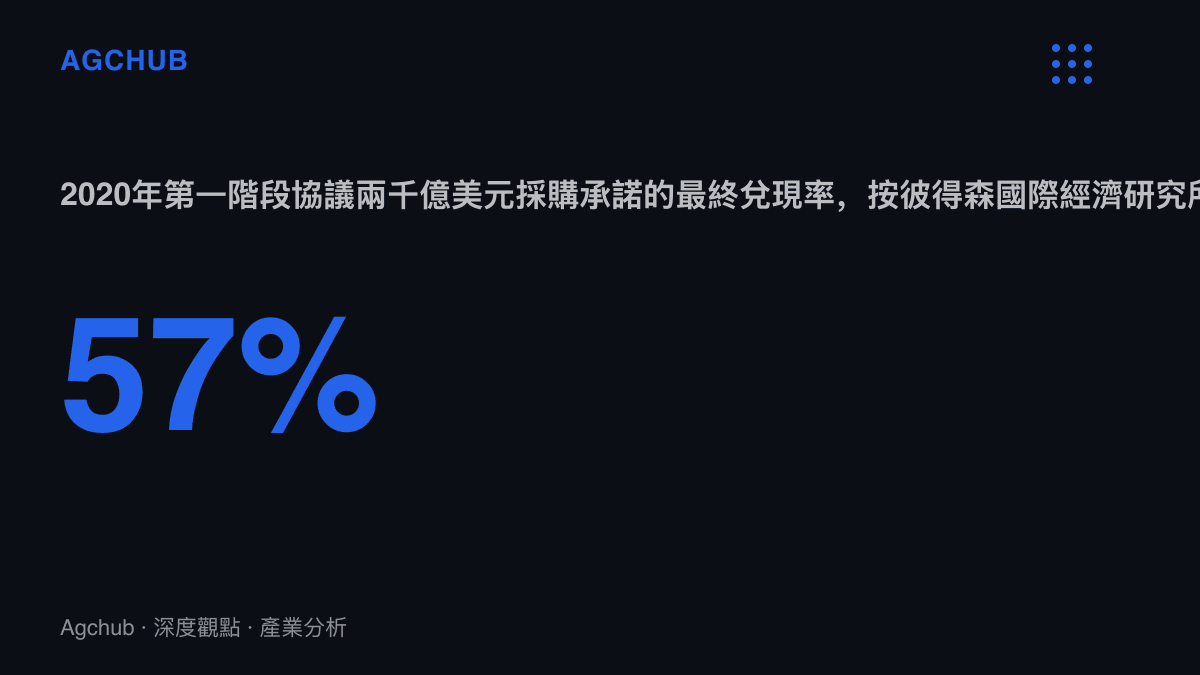
採購類條目有現成的歷史座標。2020年1月簽署的第一階段協議,中方承諾兩年內增購2,000億美元美國商品與服務。彼得森國際經濟研究所的逐月追蹤顯示,至期限屆滿,實際採購約當承諾額的57%,其中農產品兌現率相對較高,製成品與能源最差。這個前例的含義很直接:清單上的採購條目只能按季結算觀察,一次性承諾的金額從來不等於最終入帳的金額。
更結構性的變數在時鐘本身。稀土公告的暫停與24%關稅的暫停,將在一年後前後到期,換言之,2026年11月存在一個已知的重定價窗口,市場若提前一至兩個季度定價,波動會先反映在遠期合約與庫存決策,而非到期日當週。清單也沒有覆蓋全部存量摩擦,簽證與人文交流的流量就留在清單之外,這與先前拆解過的27.7萬對三位數的雙向流動落差屬於同一批未結科目,他們的修復速度,往往比關稅數字慢得多。
收束
八點成果的功能,是把對抗折算成一張對價表,同時把風險折算成時鐘。追蹤這份共識,條目數沒有資訊量,值得盯的是三個數:月度大豆裝船量、稀土許可審批時長、一年後兩個暫停期的到期日。清單簽下的那一天,倒數就已經開始。