
300億美元對等降稅定案:白宮茶敘之後的三本帳
白宮茶敘為國事訪問收尾,本篇以300億美元對等降稅與八點成果共識為座標,對照2018年以來的稅率曲線、稀土黃豆對價與十一月到期日,拆解降稅落地前的受惠與承壓方。
當地時間9月25日上午,中國國家主席習近平與夫人彭麗媛,同美國總統特朗普與夫人梅拉尼婭在白宮茶敘。當晚,元首夫婦茶敘的高清圖成為圖片搜尋的查詢詞;與這場茶敘並排的熱搜條目則各帶著數字:第1位「中美達成八點成果共識」,第2位「中美達成300億美元對等降稅安排」。訪問的儀式部分在鏡頭前收尾,計價部分由這兩個數字接手。
榜上另有兩條,「把中美建設性戰略穩定關係轉為行動」與「中美關係定位內涵進一步豐富」,屬於定性文字。對市場而言,可驗證的東西落在三個位置:稅率曲線、對價結構、到期日。以下逐本拆開。
第一本帳:稅率曲線走了七年,才走到對等降稅
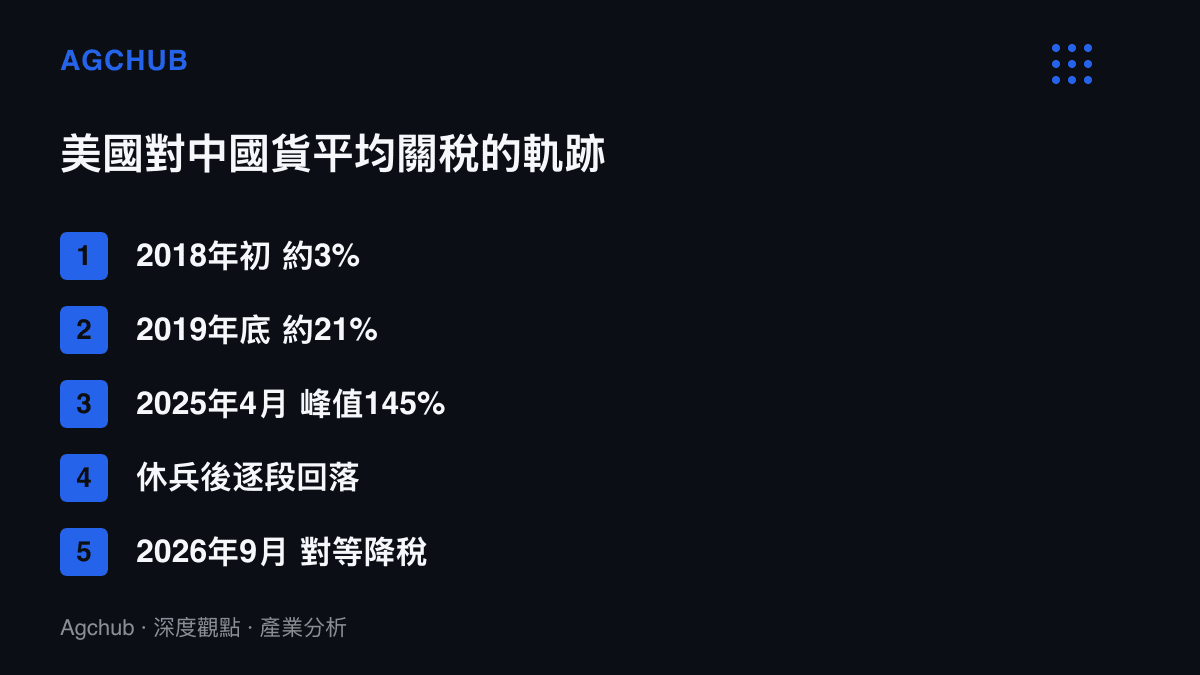
把時間軸拉回2018年。當年7月,第一批340億美元商品加徵25%關稅生效;到2019年底,彼得森國際經濟研究所(PIIE)的追蹤顯示,美國對中國貨的加權平均關稅從年初約3%升至約21%,中國對美國貨的平均稅率同樣從個位數升破兩成。2020年1月,首階段協議停住加碼,換出去的是採購承諾:兩年內增購2,000億美元美國貨。同一機構的結算是,最終兌現率約五成七,其中農產品完成度相對最高,能源與服務最低。
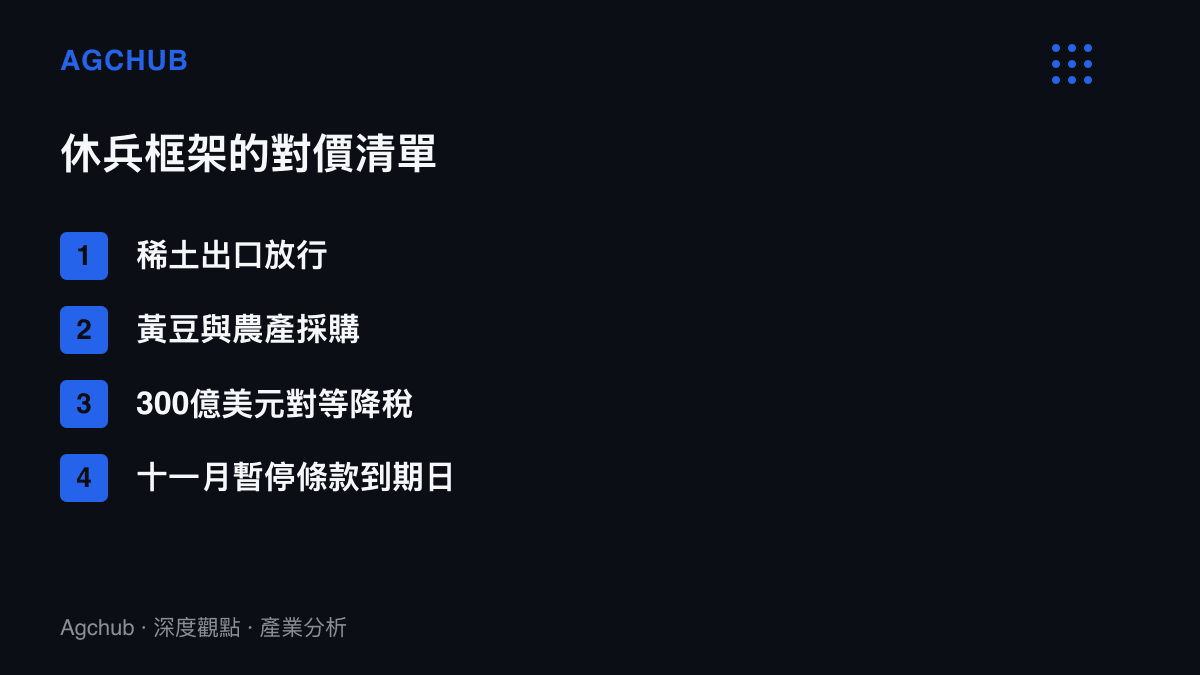
採購承諾與關稅減讓的合約性質不同。前者靠買方逐季執行,缺口留下來就是缺口;後者寫進稅則之後由報關系統自動運轉,執行成本低,要收回也快。2025年4月,美國對中國貨的加徵稅率一度衝上145%的峯值,隨後的聯合安排與倒數中的到期表把回落過程拉成十八個月時間軸,稀土與黃豆構成對價,暫停條款掛著十一月到期日。2026年9月交出的300億美元對等降稅,是這條曲線的第三次轉折。
公開摘要尚未交代300億美元的計價單位,可能是涵蓋的貿易額,也可能是讓渡的稅收。以涵蓋貿易額假設,對照關稅戰開打前2017年約5,800億美元的雙邊貨物貿易,覆蓋率約5%;對照首階段協議2,000億美元的採購承諾,規模約當七分之一。兩者口徑未必相同,尺度感卻可以並列:這一輪交換比2020年那紙協議小得多,執行確定性高一截。
第二本帳:對價從單邊採購換成雙邊同步
黃豆是最清楚的對照組。按美方出口統計,2017年中國自美國進口黃豆約124億美元;2018年反制關稅生效後,這個數字縮到約31億美元,巴西在中國進口來源裡的佔比從約五成推升到約四分之三。同一年內,美國農業帶失去的份額,變成南美擴產與航線訂艙的訂單。關稅重排貿易流的速度,快過多數工廠的遷移決策。
稀土是另一側的籌碼。國際能源署估計,中國掌握全球約九成的稀土冶煉分離產能,2025年的出口管制把這個份額轉成談判資產。先前的安排是單向交換:一邊放行戰略原料,一邊恢復農產採購。這次的對等降稅再往前一格,兩邊稅則同步下修,帳面對稱了,實際讓渡的多寡仍取決於附表裡的稅則號列。
八點成果的細目未全數公布,這類清單向來留著人文交流的欄位。人流這一欄的基數差距很大:美國國際教育協會的年度調查裡,中國在美留學生約27.7萬人,美國在華留學生只剩三位數,先前五年五萬人次倡議與兩本留學帳算過這個缺口的數量級。共識文字能把關係定位寫得更豐富,把人次拉回來是另一個十年的工程。
第三本帳:到期日與庫存的鋸齒
休兵框架最貴的成本是時間不確定。暫停條款的到期日排在十一月,降稅的技術細節,包括稅則號列、生效日、是否追溯,還在文件層。對進口商,這種結構會誘發固定行為:2018年全年中國對美出口仍成長11%、達約4,780億美元,很大一塊是搶在加稅生效前的提前出貨;2019年同一數字回落約12%。貨櫃運價與出口訂單先衝高、生效後回落,需求被提前透支。降稅時間表若同樣明確,反向的拉貨一樣會發生,只是方向對調。
傳導鏈分兩側看。跨太平洋航商與海運承攬業者最先反應,運價與艙位利用率是高頻指標;黃豆貿易商與美國農業帶有機會拿回定價份額;被清單覆蓋過的中國出口製造,家電與機械這類品類,毛利率可能收復先前被關稅喫掉的部分。承壓側同樣具體:過去幾年按關稅楔子定價的替代產能,越南與墨西哥的轉單溢價隨楔子收窄而壓縮;以管制稀缺性為前提的國產替代專案,假設條件也必須重寫。
有一處界線值得留意。對等降稅動的是稅則,出口管制與實體清單屬於另一套工具。兩者不同步時,半導體設備等品類的貿易條件改善有限,帳面上的替代邏輯折損也有限。
三種情境,兩個觀察點
情境一,降稅如期生效且暫停條款展延:關稅走廊收窄,運價與訂單先行,跨境報價裡的風險貼水壓縮,替代產能的溢價繼續退潮。情境二,降稅生效、到期條款未換約:十月出現提前拉貨,十一月之後的不確定性重新計價,避險成本留在進口商帳上。情境三,執行延宕:回到2025年的劇本,庫存回補與替代產能的行情重演。
觀察點有兩個。一是稅則附表公布時的品類清單,決定哪些報關單先變薄;二是十一月到期日前的談判節奏,決定這300億美元是一次性交割,還是新走廊的起點。
茶敘的高清圖當天就在圖片搜尋裡鋪開,複製的邊際成本趨近於零;300億美元的降稅要逐筆報關兌現,結算單位是季。兩者同日登上熱搜,但只有後者會寫進上市公司的財報附註。