
78.6歲先到站,16兆元在半途:健康中國的兩張進度表
以人均預期壽命78.6歲對照16兆元產業規模目標的落差為座標,拆解健康中國綱要期中階段的兩張進度表,以及集採、DRG支付改革與體重管理經濟各自所在的支付結構位置。
2016年10月,中共中央與國務院印發《「健康中國2030」規劃綱要》,在2030年的欄位裡寫下兩個數字:人均預期壽命79.0歲,健康服務業總規模16兆元人民幣。最近抖音熱榜掛出「健康中國釋放新訊號」的詞條,八個字沒有交代細節,但綱要本身的目標是可以對帳的。第一個數字,2023年全國人均預期壽命已達78.6歲,距離目標只剩0.4歲;第二個數字,同年全國衛生總費用為90,575.8億元,約9.06兆元,即使按最寬鬆的口徑拼接,距16兆元仍有約七兆元落差。一張進度表接近收尾,另一張剛過中點,中間的差距值得逐項核對。
壽命指標領先,代價記在慢病帳上
按衛生健康部門歷年公報,人均預期壽命從2015年的76.34歲升至2020年的77.93歲,2023年再升至78.6歲,八年抬升2.26歲,提前觸及2030年目標的門檻。死亡率指標走得更快:嬰兒死亡率從2015年的8.1‰降到2023年的4.5‰,已低於綱要設定的2030年5.0‰;5歲以下兒童死亡率從10.7‰降到6.2‰,距6.0‰一步之遙;孕產婦死亡率從每10萬20.1人降到15.1人,是核心指標裡唯一仍在路上的項目。
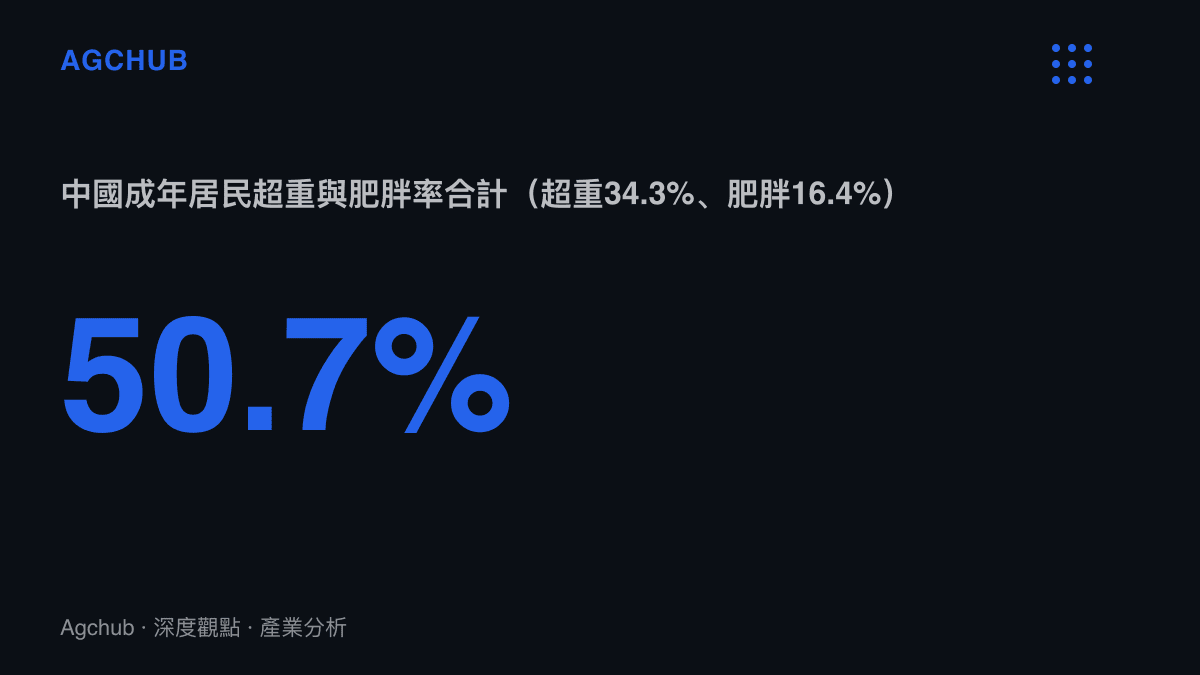
問題在於,活得更長之後,死亡的結構變了。《中國居民營養與慢性病狀況報告(2020年)》顯示,慢性病導致的死亡已佔總死亡的88.5%,其中心腦血管病、癌症與慢性呼吸系統疾病合計佔80.7%;成年居民超重率34.3%、肥胖率16.4%,合計過半。政策工具箱因此從傳染病防治與婦幼衛生,轉向生活型態管理,這也是近兩年官方文件與熱搜反覆出現「體重管理」的底層原因。
16兆元的板塊拼圖
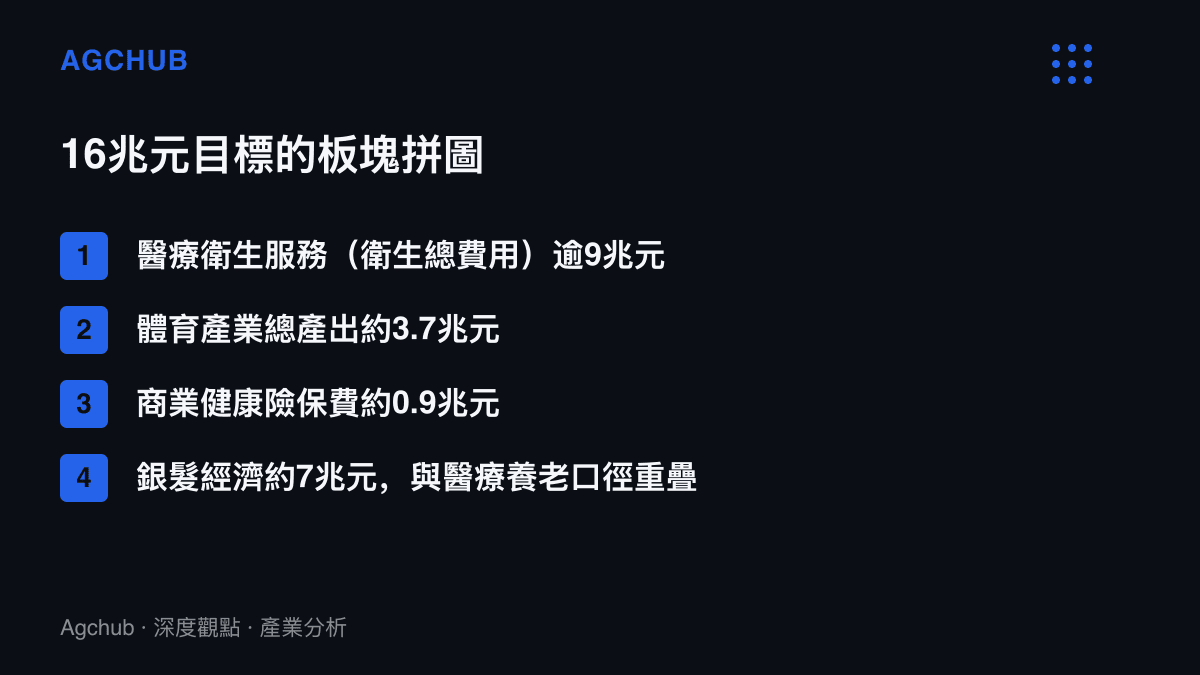
第二張進度表得先處理口徑。16兆元指的是健康服務業總規模,涵蓋醫療、體育、養老與健康保險等業態;衛生總費用只是其中醫療服務端最大的一塊。這一塊從2015年的約4兆元、佔GDP約6%,成長到2023年的9.06兆元、佔GDP 7.2%,八年名目年增約一成。若要在2030年靠單一口徑扛起16兆元,名目年增率需維持在8.5%以上,難度不低。
拼圖的另外幾塊進度各異。體育產業2023年總產出36,741億元、增加值14,915億元,佔GDP約1.15%,對照2014年國務院文件設定的2025年5兆元目標,仍差約1.3兆元。商業健康險2023年原保費收入9,035億元,相對9兆元級的衛生總費用,覆蓋比例約一成。銀髮經濟按國家發改委口徑約7兆元、佔GDP約6%,官方預測2035年有望達30兆元,但與醫療、養老服務存在重疊計算。橫向比較,衛生總費用佔GDP 7.2%仍低於OECD平均的約9%,與美國逾17%的水位更有距離;空間論支持規模擴張,前提是支付端跟得上。
支付端的重排:集採與DRG
拉長週期看,這套目標體系承接的是2009年新醫改以來的擴張邏輯:基本醫保參保率長期穩定在95%以上,衛生總費用佔GDP比重從2010年前後的5%以下一路抬升。2019年7月《健康中國行動(2019至2030年)》再拆出15個專項行動,把幹預對象從疾病前移到危險因子。規模繼續擴張的同時,誰付錢、按什麼價格付,正在被重寫。
2018年「4+7」試點以來,國家組織藥品集中帶量採購到2024年底累計完成十批,成功採購435種藥品,平均降幅超過五成;2020年首輪高值耗材集採把冠脈支架均價從約1.3萬元壓到約700元,降幅約93%。支付方式上,DRG/DIP付費改革按三年行動計畫推進,2024年底覆蓋全部統籌地區,2025年底擴及所有符合條件的住院醫療機構。效果是壓扁中間環節的定價權:醫保部門以單一買方身分重新議價,仿製藥與流通商的毛利收縮,藥企的利潤來源向創新藥與院外自費市場遷移。個人衛生支出佔比從2015年的29.3%降至近年的27%上下,綱要要求2030年壓到25%,剩下的兩個百分點由財政、醫保或商業保險補位,決定了後續板塊的相對空間。
需求基本盤:老齡與體重
需求端的兩個結構變量足夠確定。老齡化方面,2024年末60歲以上人口3.1億、佔22.0%,65歲以上約2.2億、佔15.6%,官方測算2035年前後60歲以上將突破4億。體重方面,2024年6月衛健委等16個部門聯合啟動為期三年的「體重管理年」活動,對應的正是過半的超重肥胖人口。
藥端已經先動。司美格魯肽2024年6月在中國取得減重適應症,11月開始供貨;信達生物的瑪仕度肽2025年7月獲批,成為國產首個取得減重適應症的藥物。這個科目把處方藥、食品與健身服務三個原本分列的市場接在同一條需求線上,減重針劑滲透之後對相鄰人力市場的計價改寫,體型從天生稟賦變成一張月結帳單的特型演員案例已經先行給出樣本。
受惠與承壓的順序
支付結構決定受益順序。商業健康險保費與衛生總費用的比例僅約一成,若個人支出佔比要再降兩個百分點,商保是最被反覆提及的補位者,政策空間與定價能力同步放大。慢病管理、家用監測器械與銀髮服務貼著人口曲線走,確定性最高。減重產業鏈橫跨藥品、代餐與低卡食品,健康標籤能撐起多少溢價,可對照低卡食物清單上的溢價結構的拆解。
承壓端同樣清楚。仿製藥與高值耗材流通面對的是單一買方與逐年續約的降價機制;以藥耗收入為基礎的公立醫院舊帳,在DRG/DIP全覆蓋後必須重算成本;依賴個人自費的高端消費醫療,則直接面對個人支出佔比被壓縮的政策方向。傳導順序大致是:醫保控費先約束醫院行為,再壓藥械價格,最後把需求推向保險與自費市場的創新端。
到2030年的三種情境
基準情境下,衛生總費用名目年增維持7%上下,狹口徑落在14至15兆元,靠體育與銀髮板塊的廣口徑拼接觸及16兆元,屬於帳面達標。若商保擴容與財政投入加碼,個人支出佔比提前壓到25%,規模與利潤同步超額,服務端與創新藥受惠最深。若控費持續主導,規模仍可達標,但利潤在藥械、流通與醫院之間重新分配,缺乏新品梯隊的仿製藥企業承受最大壓力。
熱搜詞條八個字,可驗證的內容其實都寫在歷年統計公報裡。壽命指標已經提前抵達,產業規模還在半途,兩張進度表之間的距離,就是未來五年健康產業的主要戰場。