
十億設備的鴻蒙生態,缺口先開在一支車評影片上
酷安使用者回報懂車帝App影片在華為手機無法播放,華為客服以鴻蒙仍在適配回應,本文從HarmonyOS NEXT原生化重寫成本、位元組系產品適配排序與華為懂車帝的業務重疊三條線,拆解這句回覆背後的生態帳與各方承壓位置。
華為官方公布的最新口徑是:鴻蒙生態設備超過10億臺,原生應用與元服務合計逾2萬個。兩個數字撐起一套作業系統的門面,而酷安上近期出現的使用者回報具體到一支影片:在華為手機上打開懂車帝App,車評內容無法播放。向客服反映後得到的回覆是,鴻蒙系統還在適配當中。
一句回覆,資訊量比字數多。它確認問題落在系統與App的介接處,也確認這條介接尚未完工。把這句話放進鴻蒙原生化兩年的時間軸,對上位元組跳動旗下產品的適配排序,再對上華為自己也賣車的事實,這支播不出來的影片剛好位在三條線的交點。
一句「還在適配」,成本記在誰的帳上
技術背景要先釐清。鴻蒙2019年8月發布,2021年年中開始裝上華為手機,此後三年多走雙框架路線:系統相容安卓App,先把設備量做起來。轉折在2024年10月,HarmonyOS NEXT開啟公測,不再支援安裝安卓APK,所有App都得用ArkTS等原生工具鏈重寫。客服所說的適配,指的就是這一輪重寫。
對App開發商來說,原生化接近一次重做。介面層、播放器、推播、支付、帳號元件都要按新架構再寫一遍,上線之後還要與安卓、iOS兩條產品線並行維運,等於長期多負擔一個平臺的工程開銷。
市佔決定了這條溝有多寬。Counterpoint統計,2024年第一季鴻蒙在中國智慧手機出貨份額約17%,首次超過iOS;IDC全年數據則顯示,華為2024年在中國出貨量年增逾五成,重回市場前段。懂車帝缺的那一格,面對的是中國每五到六支新機就有一支搭載鴻蒙的結構,缺口大小與系統份額成正比。
華為客服替懂車帝的進度對外發言,本身就是生態分工的縮影。使用者的問題找系統方,系統方只能轉述開發商的排程,修復工時記在App團隊的帳上。這種問題在使用者端、成本在開發端的分流,與先前榮耀Magic9 Pro Max一次OTA更新的成本分流是同一種結構:誰有動機先修、誰只能排隊等,決定體驗缺口修補的速度。
適配順序,一張按商業優先級排的表
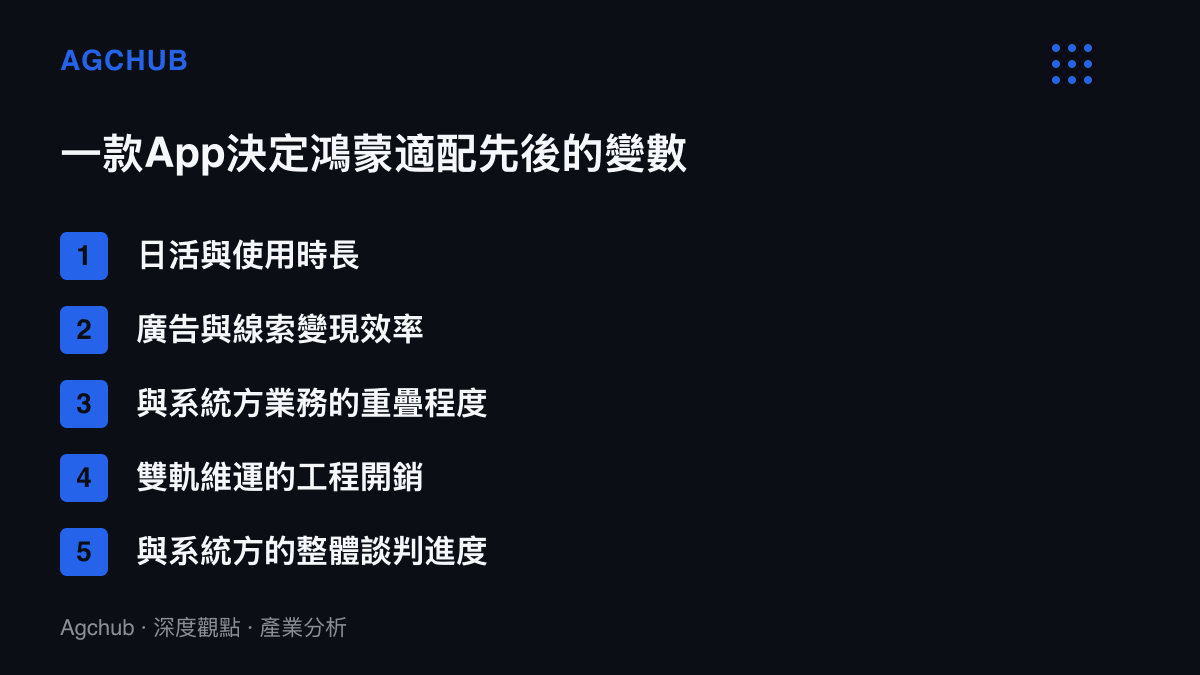
位元組跳動旗下App進鴻蒙的腳步並不同步。抖音的原生版跟著2024年的系統節奏先行,今日頭條等主力產品陸續補上;懂車帝屬於集團內的垂直產品,落在序列後段。排序邏輯不神祕:日活規模決定廣告損失的速度,變現效率決定每個適配工時的回報。與系統方業務的重疊程度則是另一個變數,它決定適配慢了之後,哪一邊比較急。
懂車帝獨立App的活躍規模與抖音差距懸殊,慢一步的直接損失有限,集團內部還有現成的對沖通道:懂車帝的內容長期同步分發到抖音,使用者打不開App,多數人仍能在抖音刷到同一批車評。這種算術與IM介面層的造與買工時帳同構,當重寫成本以人週計價,而損失有替代出口吸收,適配自然排不進第一梯隊。
賣車的與評車的,帳面還有第二層重疊
適配進度之外,華為與懂車帝還有一層更舊的關係。華為在手機與系統之外經營鴻蒙智行,問界、智界等品牌掛在合作車廠名下,行銷與銷售節奏由華為主導。懂車帝則一手做汽車內容與測試,一手做經銷商線索生意,把潛在購車者導向門市。乘聯會統計,2024年中國乘用車零售約2,289萬輛,這個盤子裡的輿論話語權與線索分發權,兩家都想要。
摩擦有公開記錄。2023年12月,懂車帝冬季測試把問界M7增程版排在低溫純電續航項目的後段,餘承東在微信朋友圈以「坑人的測試,誤導民眾」批評測試方法,爭議延燒多日。約一年後,路透等外媒報導,懂車帝自位元組跳動體系分拆獨立運作,以約30億美元估值對外募集約8億美元,以第三方身分繼續經營汽車內容與交易服務。
把這層關係放回適配問題,排序後移就有了結構解釋。鴻蒙智行的車需要車評管道,未必需要懂車帝這個由獨立第三方主導的管道;懂車帝需要鴻蒙端流量,但抖音的對沖讓它不傷根基。雙方是否刻意拖延,公開資訊無從判斷,可以確認的是,彼此都沒有被排進對方的優先名單,影片無法播放的狀態因此有條件拖長。
三張帳:誰吸收、誰對沖、誰等著承接
使用者這層最直接。華為旗艦機客單價在中國安卓陣營居前,持有者與新車購買人羣高度重疊,看車評是購車決策的前段工序。影片播不出來,短期可轉往抖音或網頁版,體驗折損可控,但懂車帝App內的車型庫、比價與經銷商詢價流程一併斷在鴻蒙端,線索漏鬥少了一截入口。
懂車帝這層是帳面小傷、結構隱憂。鴻蒙端流量損失有抖音對沖,但獨立分拆後的估值建立在汽車交易服務的成長預期上,任何一個主要作業系統入口的長期缺位,都會在線索規模與品質上留痕。
華為這層是生態完整性的小缺口,位置卻敏感。出行與車載是鴻蒙的重點場景,汽車內容App的缺項會被放大檢視,而華為視頻與鴻蒙智行的自有內容並未覆蓋第三方車評需求。若汽車之家、易車等競品率先補齊鴻蒙版本,華為使用者看車評的預設入口易主,懂車帝日後再上架,搶回的成本只會更高。
三種收場
最快的收場是工程收尾:播放元件適配完成,影片恢復播放,事件歸檔為原生化過程的過渡缺項。這條路徑的機率不低,抖音的影片播放已在鴻蒙上跑通,懂車帝沿用集團工具鏈的邊際成本有限。
第二種情境是排序繼續後移。適配被排進更晚的開發週期,懂車帝鴻蒙版以功能殘缺的狀態長期掛著,使用者逐步遷往抖音與競品,缺口由流量結構自行消化,開發商連修復的急迫性都省了。
拖最久的劇本,是把缺口當籌碼。頭部App的適配速度向來是與系統方談判的工具,微信在鴻蒙版本上架前後拖延的時間表已經示範過一次。懂車帝的量級遠不及微信,但在汽車垂直領域的話語權,足以讓「還在適配」四個字多掛幾個月。
客服回覆裡的還在適配,表面是工程排程,實際是商業優先級的排序表。鴻蒙的10億設備與2萬應用是統計口徑的總量,使用者真實體驗的刻度,落在每個垂直品類裡誰先到、誰晚到、誰不來。懂車帝的影片缺口遲早會補上,缺口出現的位置已經先給出結論:當開發商與系統方的業務在地圖上重疊,適配的先後順序,就是兩邊商業關係的鏡像。