
8.26億人次重回熱榜:這份2023年的結算,得先除以8
一組2023年國慶連假的出遊結算以未附年份的詞條重新登上熱榜,本文換算日均與人均兩層口徑,回看2019至2024年六個假期的人次彈性與人均黏性,並拆解鐵路、民航、酒店與景區四種價格機制對峯值需求的分帳。
8.26億人次的出廠日期,是2023年10月6日晚間。文化和旅遊部當晚結算中秋國慶8天連假:國內出遊8.26億人次,按可比口徑較2022年同期成長71.3%、較2019年成長4.1%;國內旅遊收入7,534.3億元,年增129.5%。公報裡還有一個很少進標題的數字,把收入除以人次,人均單次出遊花費912.6元。如今這組結算以未附年份的詞條形式重新擠上抖音熱榜。詞條很短,帳很長:天數、口徑與價格機制,決定這個數字能被讀出什麼。
結算的出廠設定
先看數字怎麼來。假日快報的統計主體是中國旅遊研究院(文化和旅遊部數據中心),方法以國內旅遊抽樣調查為主,輔以電信信令等大數據推算。「人次」的定義比直覺寬:同一個人在8天裡進行兩次一日遊,計為2人次;返鄉探親、城鄉往返,只要跨過慣常環境的距離與時長門檻,同樣計入。8.26億對應的從來就不是8.26億個不同的人,而是假期總移動量。
第二個設定是天數。2023年連假8天,2019年基準期7天。官方對2019年那組4.1%的可比口徑調整並未拉平天數,自己動手除一下,才看得出日曆的分量:2023年日均出遊1.03億人次,2019年為1.12億,低了約7.6%。總量站回2019之上,日均產能還沒有。
收入端同樣有限定詞。7,534.3億元是交通、住宿、餐飲、遊覽、購物等花費的流水加總,屬營業額概念,不是增加值,也無法直接對應社會消費品零售總額的任一子項。三個設定放在一起,這份結算的正確讀法是:8天窗口、人次口徑、流水收入,缺一不可。
六個假期,兩條斜率
把2019年以來的國慶結算排成一列,會看到斜率完全不同的兩條線。
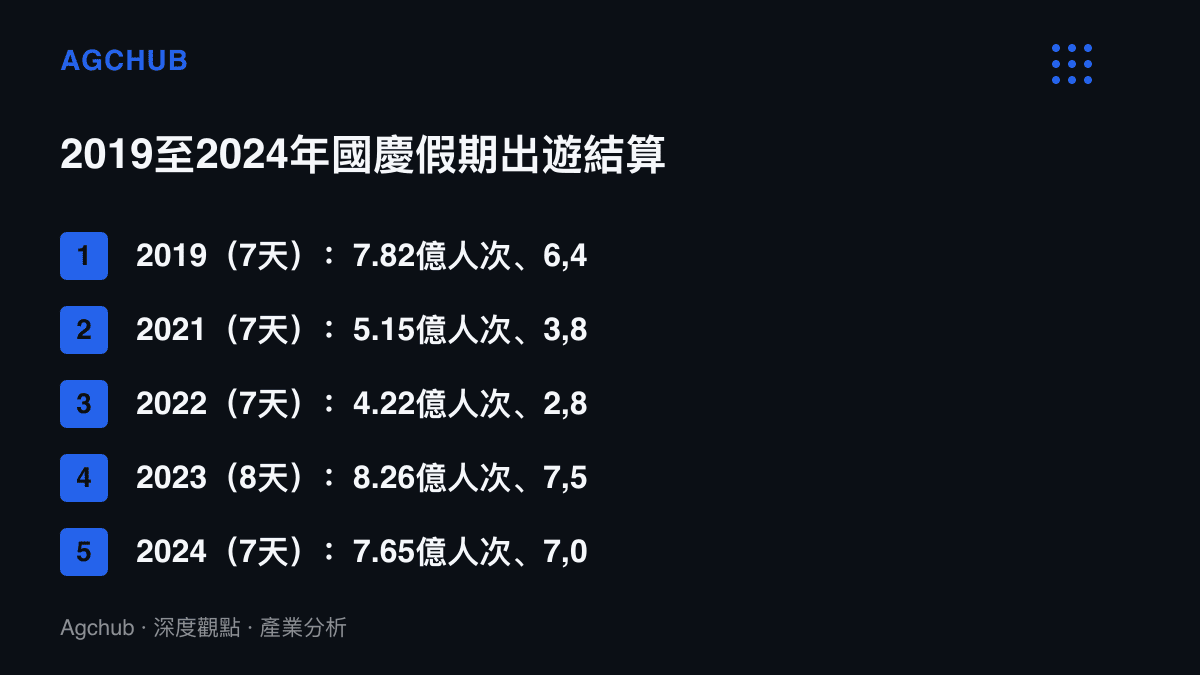
人次線的擺動近乎翻倍。從2019年的7.82億跌到2022年的4.22億,再彈回2023年的8.26億,高點對低點是1.96倍。人均線安靜得多:同一期間,單次花費在680.6元到915.9元之間移動,高低差約三成五。收入等於人次乘以人均,波動幾乎全由前者貢獻;這個市場的第一成長引擎是頻率,單價是慢變數。
日曆效應在2024年又演示了一次。當年假期回到7天,總量7.65億人次,對照2023年的8.26億,表面減少7.4%;換算日均則是1.09億對1.03億,成長5.9%。同一組數據,兩種結論,分界只在分母放的是幾天。這也是我們先前拆解不出門連休的成本結構時用過的座標:2024年人均916元,與2023年的912.6元幾乎同一水平,單價連續兩年黏在900元出頭。
人均的長期斜率值得單獨算一次。2019到2023年,單次花費從830.9元走到912.6元,名目年化約2.4%;同期全國居民人均可支配收入從30,733元到39,218元,年化約6.3%。單次預算的增速不到所得增速的一半。換句話說,這個市場靠出遊次數變多在長個子,單趟捨得花多少,變化有限。
7,534億的四種價格機制
總流水確定後,下一個問題是分帳。峯值需求湧進一個固定窗口時,誰能收溢價、誰只能收量,取決於各環節的價格機制。
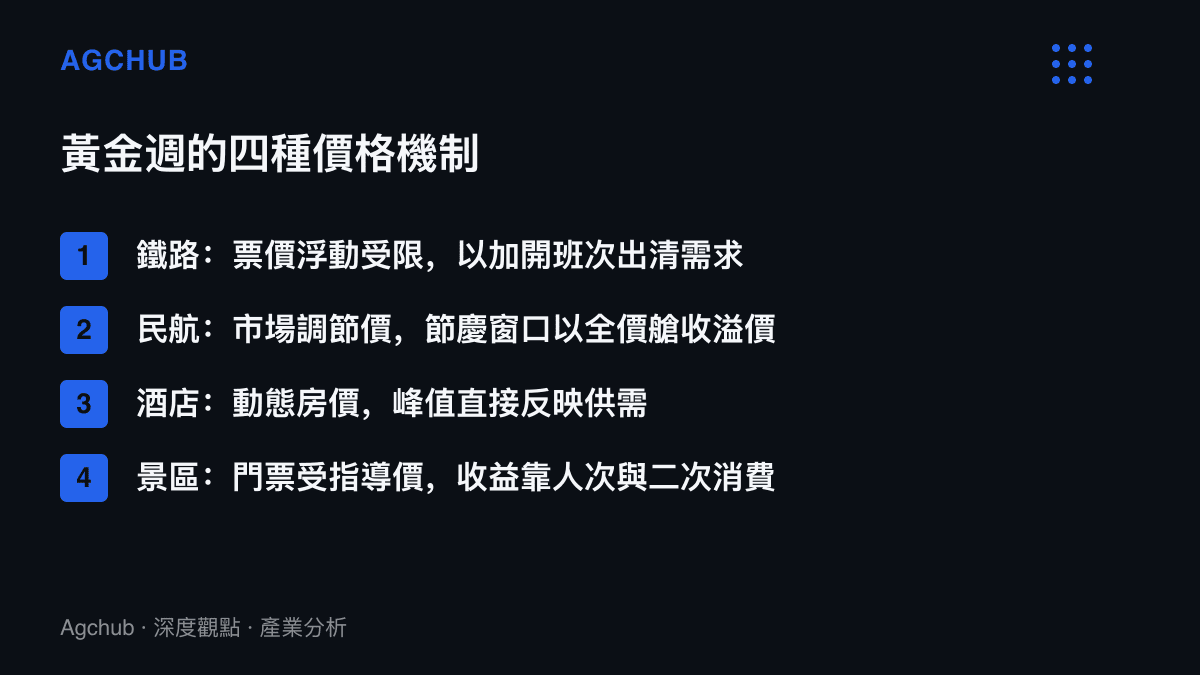
鐵路的價格被鎖住。客運基準票價多年未動,動車組票價雖有浮動機制但區間有限,黃金週的應對方式是加開列車,出清機制從價格換成購票難度與候補佇列。民航相反,票價市場化調節,節前折扣收縮、熱門航線回到全價艙,峯值溢價直接入帳。酒店同屬動態定價,熱門目的地的假期房價抬升是常態,供需變化即時寫進房價。
景區站在另一端。門票受政府指導價約束:發改委2007年的規定要求調價間隔不少於三年,漲幅按票價檔位設25%至35%上限;2018年起又推動重點國有景區門票降價。景區在黃金週接住最大的人潮,卻收不到民航與酒店那種峯值溢價,收入函數只剩人次與園內二次消費,索道、演藝、餐飲的單位貢獻被放大。
分帳的推論由此展開。受惠端是民航與酒店,峯值溢價直接進當期損益;通路端的OTA也偏向受益,住宿訂單的傭金率長期高於交通票務,人均支出裡住宿佔比愈高的訂單,平臺抽成愈厚。承壓端是景區與鐵路:前者人次最多、單位收益最剛性;後者量增價不增,成本墊在加開班次與檢修窗口的壓縮上。至於人次裡佔比可觀的返鄉探親移動,貢獻集中在交通與餐飲,幾乎不觸及門票與住宿,量體大而流水薄,進一步把收入分配往交通端推。
對使用者這一側,兩種出清方式各有一個價格:價格被鎖住的環節以時間支付,車票候補、景區預約、纜車排隊;價格放開的環節以金錢支付。預算有限的移動於是轉向周邊小城、免費開放景點與一日往返行程。這也回頭解釋了前一節那條黏性線:人均連年停在900元出頭,一部分來自預算約束,一部分是需求主動往低單價的移動方式遷移。
沒有年份的詞條
回到熱榜本身。這類結算數字的二次流通有固定劇情:每逢新的黃金週收尾,舊結算被翻出來當對照組,詞條不附年份,8.26億很容易被讀成最新一年的成績單。口徑先於解讀的問題,先前在人均916元對上熱榜曬單的兩套結算裡出現過一次,這回只是換了主角。
比較的紀律只有兩條:標年份,換日均。標年份,是因為2019、2021、2022、2024都是7天,2020與2023是8天,混著比等於讓日曆替結論背書。換日均,是因為官方那組年增數字經得起復現檢驗:人次的71.3%,恰好等於日均口徑下1.03億對0.60億的比值;收入的129.5%,同樣等於日均941.8億對410.3億的比值。總量對照若不做這一步,讀到的差異便摻入日曆效應。
收束成一句可以記住的帳:假日經濟的結算由三個槓桿決定,假期天數是政策變數,人次是流動性變數,人均是消費力變數。2023年那次總量站上2019之上,天數先多給了14%的窗口,防疫轉向再釋放流動性,人均只前進了一小步。熱榜放大的是第一個槓桿,決定這個市場能走多遠的,是後兩個。