
月活七千五百萬的邊緣產品:豆包掛在兩套計分板之間
豆包員工感慨產品淪為邊緣登上微博熱搜,本文從月活規模與內部順位的落差、免費聊天助手的成本結構,到字節跳動AI資源的遷移方向,拆解受惠與承壓方。
一邊是中國 AI 原生應用長期前兩名的月活規模,一邊是自家員工「邊緣產品」四個字的自我定位。近日,有自稱豆包團隊成員的使用者在社羣平臺留言,感慨這款字節跳動旗下的 AI 助手在公司內部順位持續下滑,話題登上微博熱搜前列。留言本身沒有附上任何新數據,卻把一家公司的資源分配問題攤到了公開輿論場:當市場計分板與內部計分板讀數相反,通常是其中一塊板子的權重先被調低了。
市場端的名次,換算不進收入欄位
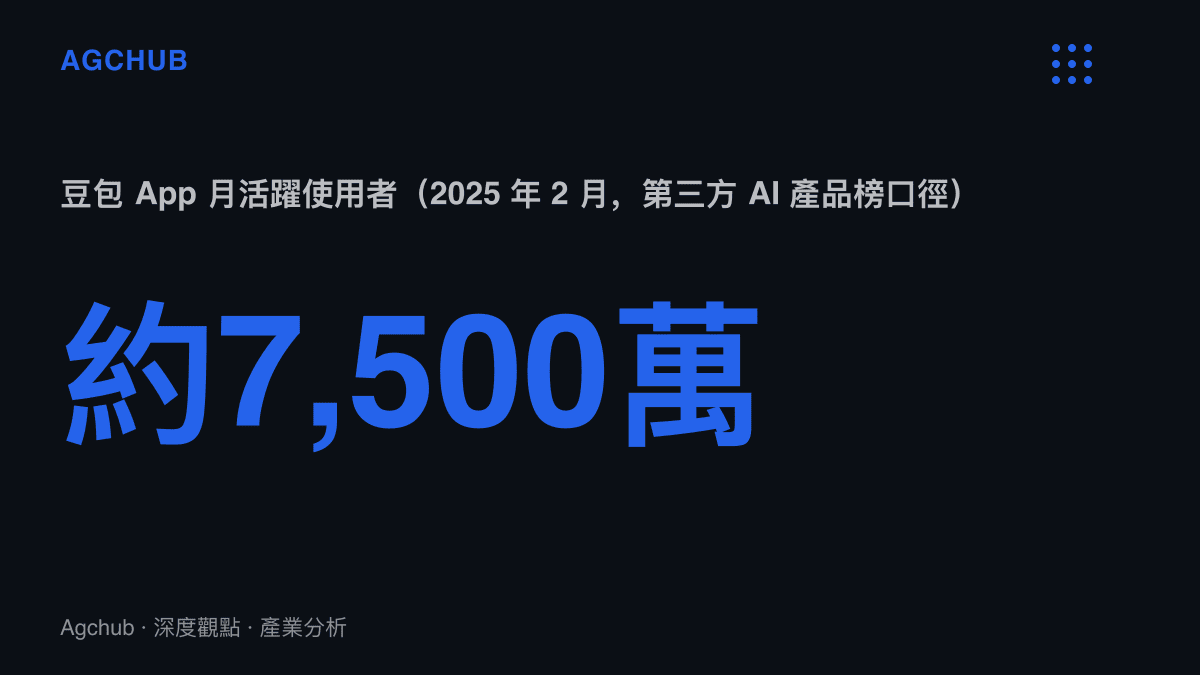
豆包 2023 年 8 月以「雲雀」名義低調上線,2024 年 8 月正式亮相。QuestMobile 的 2024 年 11 月口徑顯示,其月活躍使用者約 5,998 萬,位居中國 AI 原生應用第一;2025 年 2 月,第三方 AI 產品榜的數字來到約 7,500 萬,期間一度被 DeepSeek 超越、再隨熱潮回落回到前列。以使用者規模論,這是全球少數能與 ChatGPT 放在同一張表上的消費級對話產品。
問題在於這個名次兌換不到收入。彭博等外媒報導,字節跳動 2024 年營收約 1,550 億美元,長期以廣告為最大收入來源,抖音與 TikTok 的廣告盤子是整臺機器的引擎。豆包 App 本體免費、無廣告、訂閱規模有限,收入欄位近乎空白;它真正計入營收的出口,是火山引擎對企業客戶按量計費的模型 API。火山引擎在 2024 年 12 月的發布會上公布,豆包大模型日均 tokens 使用量超過 4 兆,較 2024 年 5 月模型上線時的 1,200 億成長逾三十倍。這筆調用量掛的是企業帳單,消費端的聊天窗主要貢獻推理成本與頻寬。
免費聊天窗的收款難題
成本端的三項支出,推理算力、模型研發、獲客投放,全部由公司吸收。收款端的對照組是 OpenAI:ChatGPT Plus 月費 20 美元,據 The Information 等媒體報導,OpenAI 2024 年營收約 37 億美元,主力為訂閱;2025 年 10 月,OpenAI 公布 ChatGPT 週活躍使用者約 8 億。英文市場驗證了訂閱這條收費介面。中國市場的結論相反:騰訊元寶 2025 年初以高強度投放搶下載榜,百度則在 2024 年 9 月將文心一言 App 更名文小言並收縮投入,聊天助手始終沒有跑出規模化的 C 端收費介面。
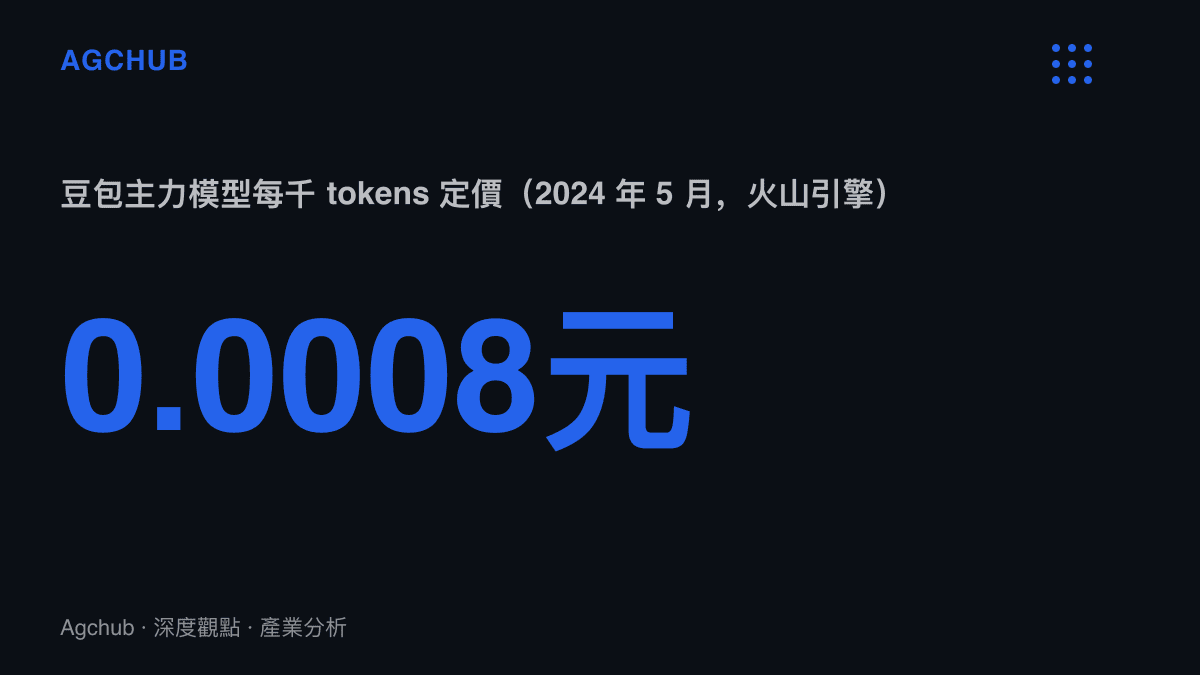
企業端同時被自己發動的價格戰壓薄。2024 年 5 月,火山引擎把豆包主力模型的推理定價壓到每千 tokens 人民幣 0.0008 元,官方宣稱低於行業均價 99.3%。低價換來調用量三十倍的成長,也壓縮了用毛利反哺消費端的空間。緊接著 2025 年 1 月,DeepSeek 開源 R1 並允許免費部署,模型接入權瞬間失去稀缺性,以聊天 App 作為入口護城河的假設被拆掉一半。
當任務進一步被拆成判斷與生成兩類、成本差距以數量級計,一對一問答窗的收款位置更顯尷尬。這條軸線與先前拆解過的Jev 用 GPT-6 的二百六十七分之一成本另開的決策帳一致:愈能被細分計價的任務,愈不需要一個通用聊天介面來結帳。
資源搬家的四個方向
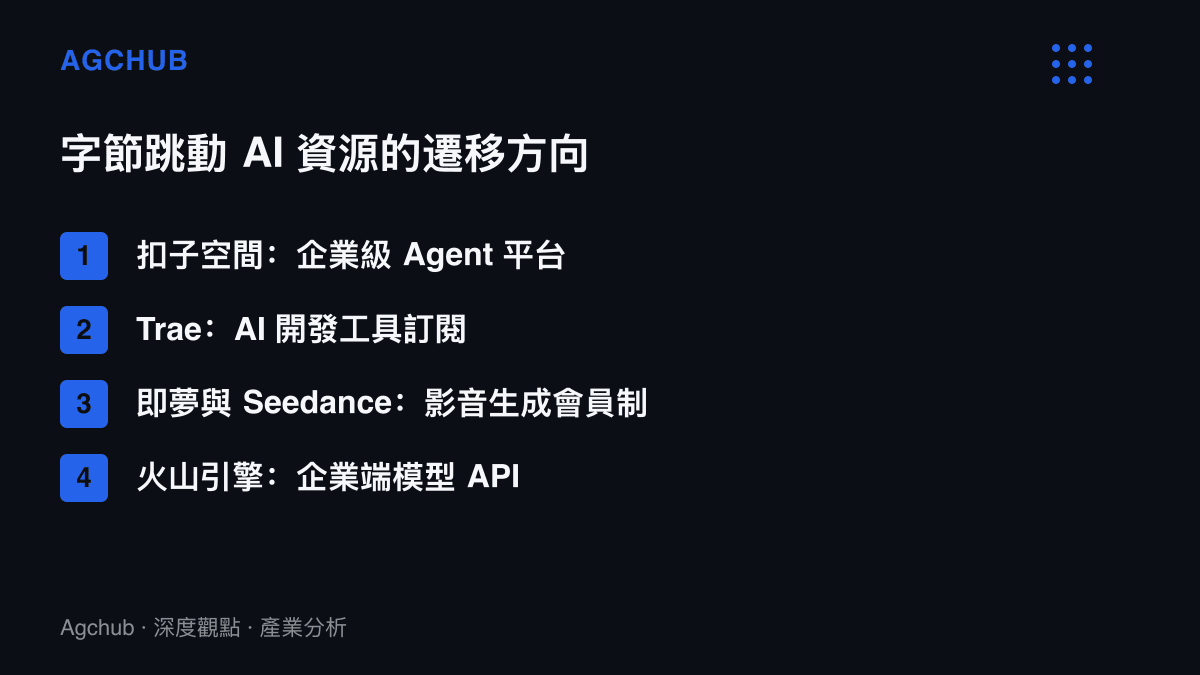
彭博報導,字節跳動 2025 年的 AI 相關資本支出規劃逾人民幣 1,500 億元,較前一年接近倍增。算力、頂尖研究員與高層注意力都是稀缺配額,分配紀律隨之收緊,回收機制清晰的專案排在前面。2025 年的字節路線圖幾乎每季都在加碼有結帳介面的方向:4 月扣子空間開放內測,賣的是企業級 Agent 平臺;1 月與 3 月,AI 開發工具 Trae 先後推出國際版與國內版,靠訂閱與席位收費;6 月 Seedance 1.0 影音生成模型上線,經由即夢的會員與點數制度變現;再加上按量計費的火山引擎 API。四個方向都有明確的收款動作,聊天助手不在名單上。
內部失去順位的產品會走什麼路徑,微軟留過一份現成的樣本。EdgeHTML 停產五年仍在出貨的殘值帳顯示,產品的尾段壽命可以拖得很長,資源、編制與升遷卻早已換軌到勝出的一方。豆包 App 目前的狀態接近同一劇本的前段:維運投入仍在,策略投入讓位。
傳導鏈上的受惠與承壓
火山引擎是最直接的受惠方。模型能力以 API 形式對外計費,不依附 App 的內部順位,日均 4 兆 tokens 的調用量才是它的基本盤。內部的 Agent、影音與開發工具團隊承接算力與編制,招募與升遷通道相對暢通。抖音也在名單上:豆包的搜尋與對話能力若併入主 App,使用者取得成本由內部流量吸收,等於少買一次外部投放。
承壓方首先是豆包 App 團隊本身,編制、升遷與迭代速度都對著內部順位收縮。其次是以獨立聊天 App 為終局假設的競品:字節的退場假設一旦成立,同題目對手必須獨自回答那道收費題。重度依賴 AI 應用投放的外部廣告渠道,也會感受到這筆預算的移動。使用者端短期反而是受益方,順位下滑不等於服務降級,維持現有推理水準的預算仍在支出。
助手的舊帳與三種收尾
跨週期對照並不站在聊天窗這邊。2011 年 Siri 隨 iPhone 4S 亮相,2014 年 Alexa 誕生,2017 年前後中國廠商以音箱大戰把語音助手推上億級啟用量。十年結算,多數語音助手沉為硬體的功能層,亞馬遜 2022 年底的大規模裁員中,Alexa 所在的設備部門首當其衝。對話式產品的獨立商業形態,至今沒有兌現過一次。
豆包的可能收尾大致有三種。其一,App 保留為品牌與資料回流的外殼,變現完全走企業端 API。其二,能力下沉為抖音搜尋與創作工具的一層,獨立 App 進入維護模式,團隊併入主產品線。其三,Agent 世代重定義入口,任務委派介面取代對話框,聊天助手成為過渡形態。三種情境裡,獨立 App 都拿不回 2024 年那個資源傾斜的位置。
回到熱搜那句感慨。在一家以廣告現金流支撐千億級資本支出的公司,產品順位由回收機制的清晰度決定,月活規模只是籌碼的一種。七千五百萬使用者改變不了這條排序規則,員工的邊緣感,對應的正是這張支出表上被調低的權重欄位。