
裁員400人只佔一成:EA的7億美元節流帳,記在被取消的專案上
以EA私有化後兩個月的裁員與BioWare關閉為座標,從180億美元債務的年息推算拆解7億美元節流目標的組成,並推演長週期單機專案、live service團隊與封存IP的承壓順序。
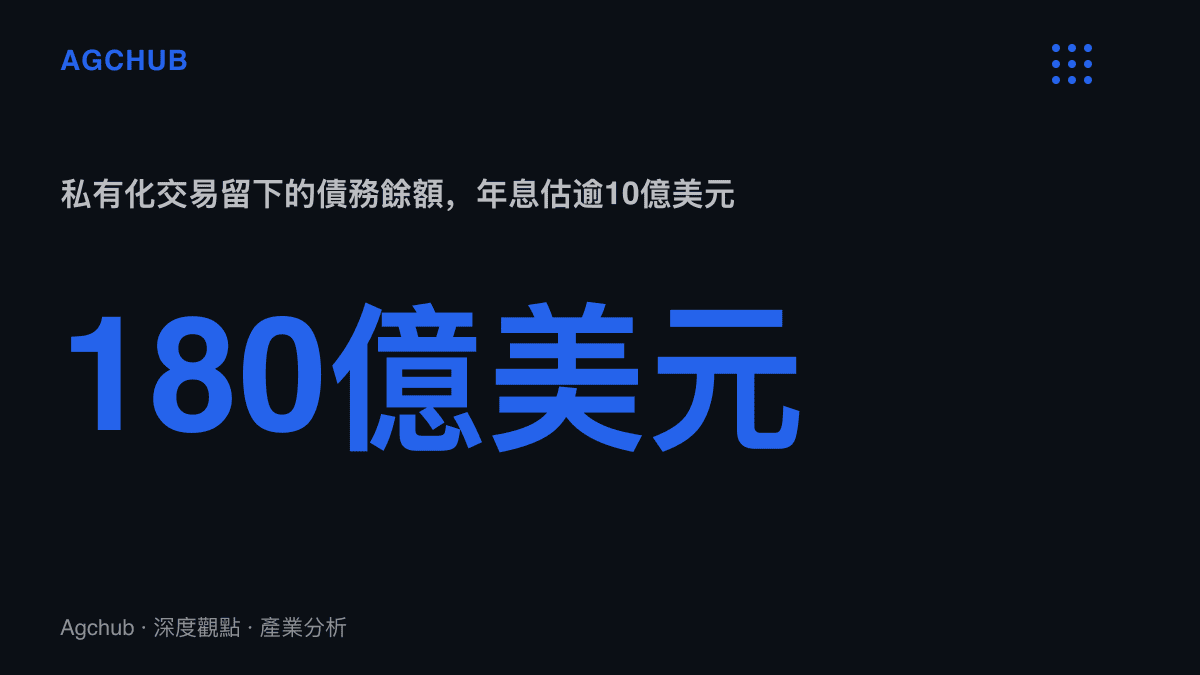
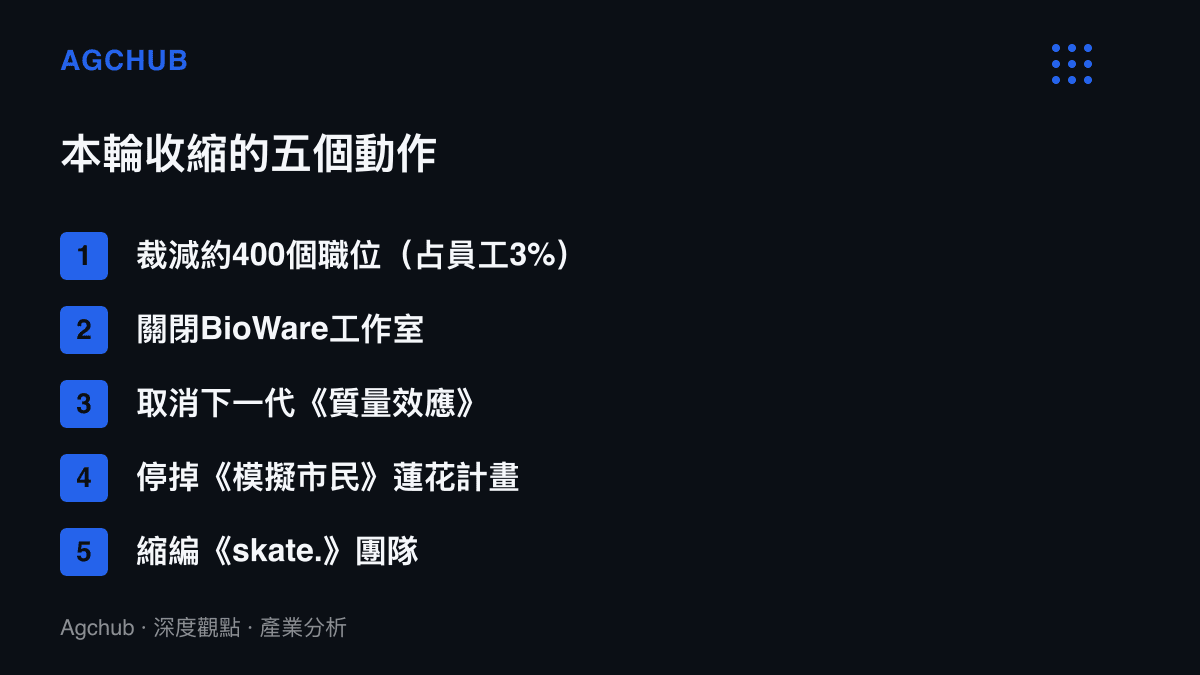
2026年8月,EA完成私有化,交易金額550億美元,由沙烏地阿拉伯主權基金牽頭的財團以槓桿收購方式入主,公司帳上新增約180億美元債務。10月21日,一封由營運長大衛·廷森與首席工作室負責人卡姆·韋伯署名的內部信發到員工信箱:裁減約400個職位、關閉BioWare工作室、取消仍在早期開發的下一代《質量效應》。資本結構變動傳導到產品線收縮,時間差只有兩個月。
這個速度本身就是資訊。據了解公司規劃的知情人士向媒體透露,400個職位約佔EA員工總數3%,其中BioWare約50人。按北美遊戲業人均全成本15萬至20萬美元粗估,這波裁員每年可省6,000萬至8,000萬美元。EA今年稍早向投資人承諾的節流上限是7億美元,裁員只填了目標的一成上下。其餘九成從哪裡來,答案寫在同一封信的專案清單裡。
債務的年化算術
180億美元的融資結構,先於任何一款新遊戲上市到期。以槓桿收購市場常見的6%至8%票息區間推算,這筆債務每年利息支出介於10.8億至14.4億美元。EA最近一個完整會計年度營收約75億美元,研發費用長年佔營收三成上下。7億美元的節流目標,約當年息的五成到六成五,量級與償債需求對得上,比較像按利息帳單倒推出來的預算。
私有化改變了現金流的目的地。上市期間,營運現金流扣除資本支出後,以股利與庫藏股形式流向股東;私有化之後,同一筆現金流必須先過利息這一關。GAAP架構下研發多列為當期費用,砍掉一個開發期五年的專案,省下的是未來五個會計年度的整段費用曲線。削減研發開支被明寫進節流計畫,會計性質是主因。
裁員的天花板,專案的缺口
裁員端能省的金額有硬上限,讓節流目標成立的是專案層級的止付。內部信列出的收縮動作:關閉BioWare、取消早期開發的下一代《質量效應》、停掉《模擬市民》系列代號「蓮花計畫」的新作並改推代號「常青計畫」的專案、縮編滑板遊戲《skate.》團隊。值得一提的是,《質量效應》新作此前的對外說法一直是全力開發中,如今止步於早期階段。留在資源清單上的是另一組:體育類年更系列、《Apex 英雄》、下一代《戰地風雲》,以及星戰絕地續作與漫威鋼鐵人題材新作兩個授權專案。Respawn與DICE將聯合開發新專案,大概率是《星球大戰:戰場前線》系列續作。
一線單機大作的開發預算近年普遍站上兩億美元量級,開發週期五到七年。取消一個還在早期階段的《質量效應》,等於把一筆未來五年、總額可能超過兩億美元的研發承諾直接清零,帳面效果遠大於任何一輪裁員。四百人是表列科目,專案取消才是主帳。
產品組合的新篩選條件
把留下與砍掉的並列,篩選條件相當整齊。留下的項目,現金流週期短,如年更體育與live service長線營運,或者掛著已驗證的外部授權IP;被砍的項目,開發週期長、銷售變異數大,且IP屬於EA自有。自有IP的收益全歸EA,風險也全由EA承擔;授權IP要分潤,需求底盤卻有外部品牌背書。在債務時鐘下,後者對現金流的貢獻型態,貼近固定收益資產的特徵。
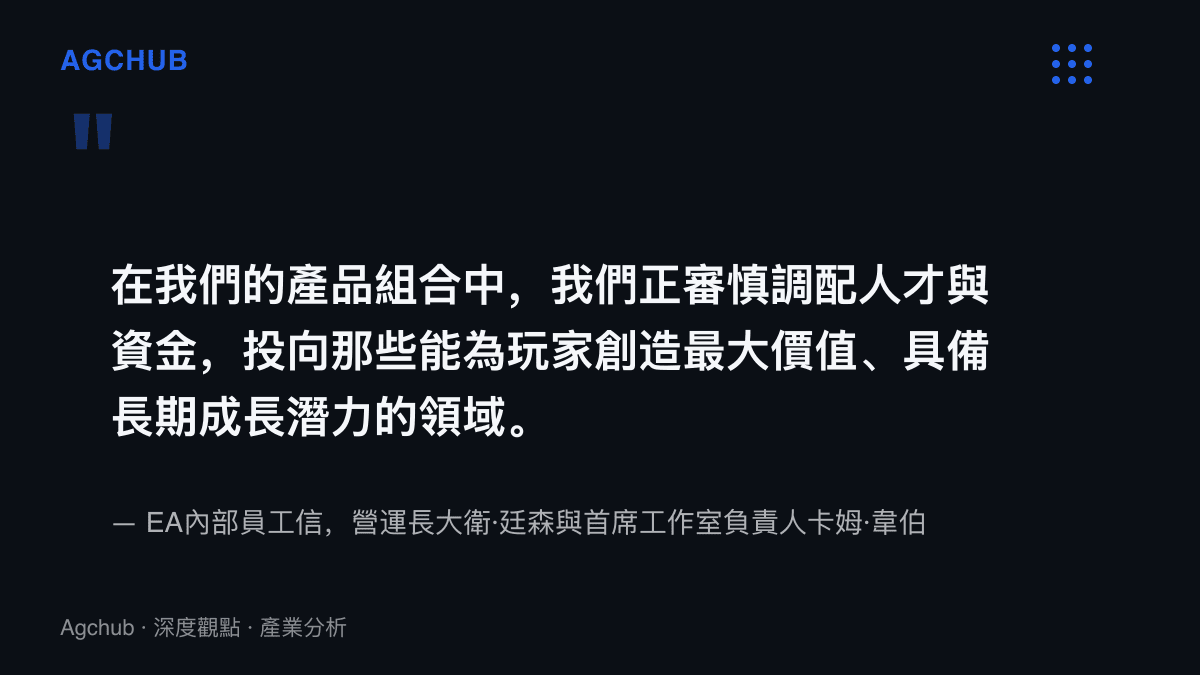
兩位高管在信中把這套排序說得直白:
大型公司對產品線做減法,前例不遠。賓士以收益結構為由,在一年逾百萬輛的增程車需求前選擇缺席,見賓士在增程路線上的缺席;EA這次對待自有IP的邏輯相同,篩選標準從需求規模換成收益的可預測性。
BioWare的十九年攤提表
BioWare於1995年成立,總部在加拿大艾德蒙頓,2007年被EA收購,連同Pandemic合計對價約8.6億美元。併入初期這筆交易看似劃算,《質量效應》(2007)與《闇龍紀元:起源》(2009)先後立起兩個系列。2017年之後接連失手,《質量效應:仙女座》與《冒險聖歌》口碑重挫,工作室的產出間隔越拉越長。最新作《闇龍紀元:紗障守護者》2024年10月上市,EA隨後在法人說明會上承認玩家數約150萬,較內部預期低約五成。2025年,EA已對這個工作室做過一輪大範圍縮編;2026年10月,關閉。
從8.6億美元的收購對價到關閉收場,跨度十九年。殘值沉澱在智財權上,《質量效應》與《闇龍紀元》的版權仍在EA資產負債表內,封存在帳上不立即觸發減損,但私有化後的資金成本,已把重啟這兩個系列的內部報酬率門檻墊高一截。
誰承壓,誰接住資源
第一層壓力落在人才市場。BioWare約50人直接被裁,艾德蒙頓研發聚落少了一個錨點僱主。產業背景沒有給緩衝:2023至2024年,遊戲業全球裁員合計超過兩萬人,微軟與Sony都關過整間工作室,單機導向的中型團隊就業結構連續第三年收縮。
第二層在品類供給。長週期單機敘事RPG的開發融資門檻被整體抬高,押注與否如今取決於發行商的資本結構。對照組是蘋果:基頻自研從2019年收購英特爾部門起算,帳記了七年還在續記,那是現金充沛、無償債壓力的公司才養得起的研發科目,詳見蘋果續記基頻自研的第二本帳。EA的《質量效應》在私有化後兩個月止付,兩種資本結構對長週期研發的差別對待,比任何戰略文件都具體。
第三層在競爭格局。RPG品類的需求並未退場,《柏德之門3》逾千萬套的銷量已驗證過底盤。EA收縮供給,貨架位置讓給仍在押注單機敘事的團隊,Larian與Atlus同期面對的競品密度下降。
受惠端的清單較短。EA內部的體育與live service團隊是資源重分配的接收端;迪士尼與漫威的授權專案續存,權利金不中斷;收購財團與債權人拿到現金流可預測性更高的資產負債表。以約50個BioWare職位與若幹專案的代價,換取償債覆蓋率的改善,在槓桿收購的帳本上是標準動作。
情境推演
基準情境:節流按表達成,體育年更與《Apex 英雄》貢獻穩定現金流,《戰地風雲》新作如期上市且商業表現符合預期,債務按攤還表走,BioWare IP封存至下個週期再評估。
承壓情境:《戰地風雲》或星戰專案表現平淡,節流缺口擴大,第二輪裁員與工作室處置外溢到其他據點,封存中的IP改為對外授權換取現金。
壓力情境:高利率疊加續作失利,再融資條件惡化,資產處置範圍從IP擴及核心授權合約,收購財團的股權估值面臨下修。
兩個先行指標值得追蹤。《戰地風雲》新作的上市時點與首季銷售曲線,檢驗節流計畫的現金流前提;EA何時首次對外授權BioWare IP,則直接揭露資產負債表的壓力水位。裁員人數是新聞的標題,專案清單才是這本帳的正文。