
賣股不賣票:Meta重啟C股,一張稅單換八年承諾
以Meta申報的PRE 14C文件為座標,拆解C類無投票權股份如何同時處理創辦人的稅務流動性、53%投票權門檻與AI融資需求,並推演公投過關、否決與總部搬遷三種情境的傳導順序。
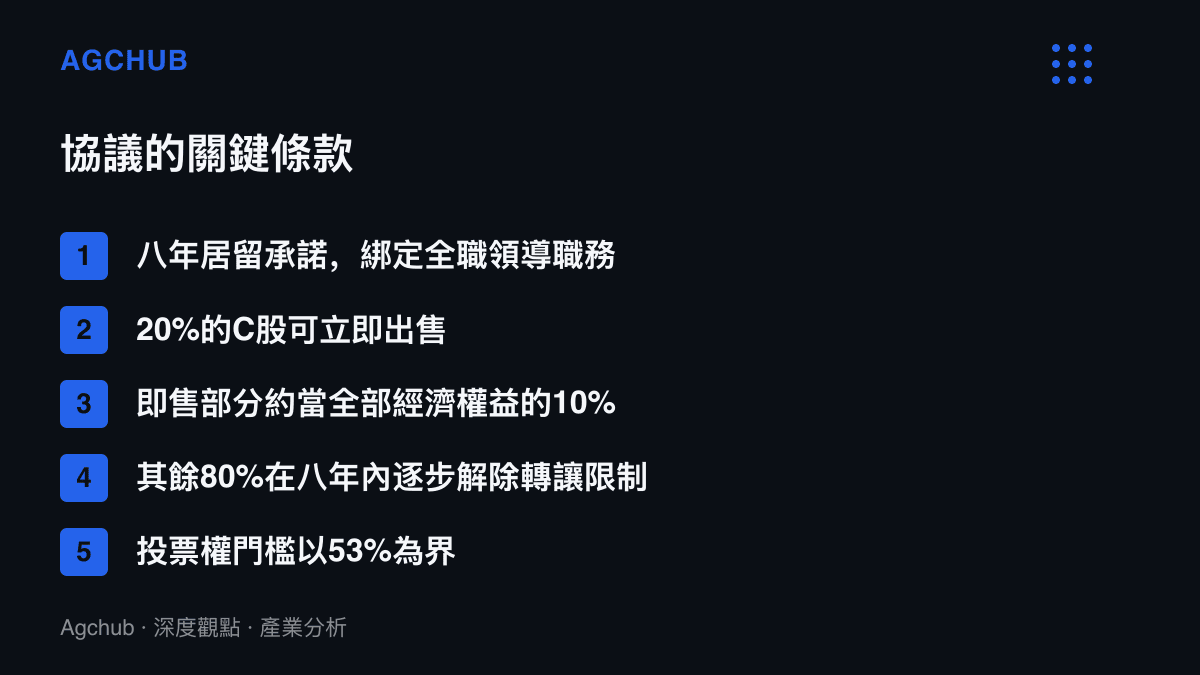
10月20日載入Meta申報文件PRE 14C的協議,把一場關於稅制與居住地的對峙,轉寫成股權結構的調整。協議兩端各有一個標的:祖克柏這一端是八年承諾,期間內維持加州居民身分,或居住在Meta總部後續落戶的任何轄區;公司這一端是一級C類無投票權股份,其中兩成可立即出售,約當他全部經濟權益的一成。
交易拆開來看:一邊鎖人,一邊給流動性
根據彭博社報導與文件內容,這筆交易可分兩層。流動性層:祖克柏取得C股後可立即出售兩成,其餘八成初期設有轉讓限制,只要他持續執掌公司,限制會在八年內逐步解除。承諾層:他在擔任全職領導職務期間,留在加州或總部所在轄區。
時間軸回溯到7月。祖克柏與首席獨立董事金米特首次談及即將到來的公投,當時他警示,加州擬議的財富稅可能讓他背負數十億美元稅款,被迫出售帶投票權的B類普通股,投票權將降至53%以下。數週內,他的法律顧問致信董事會特別委員會,表明他正在考慮搬離加州,同時提議公司發行一類無投票權股票。信件還要求特別委員會一併討論修訂後的薪酬方案,內容參照近期其他地位與影響力相近企業創辦人獲批的架構,包含綁定嚴格業績指標的股權授予。
文件格式本身也值得讀。PRE 14C屬資訊聲明書,適用於已取得多數股東書面同意、免經股東會表決的議案。在Meta的雙軌股權下,有能力交付那份多數同意的股東,正是這份協議的另一端當事人。
53%為什麼是底線
Meta自2012年上市以來採A、B雙軌股權:A股一股一票在市場流通,B股一股十票,由創辦人長期持有。這個結構讓他以相對多數的投票權主導董事會與重大議案。53%一旦跌破,併購、董事改選這類事項就從單方可決,降級為需要外部股東結盟,控制權的性質整個改變。
40號提案把這條線推到臨界點。這項由醫護工會與州內進步派政治人物推動、聯邦眾議員羅·坎納參與的公投案,將於11月交由加州選民表決,課稅對象是2026年1月1日起淨資產超過10億美元者。彭博億萬富豪指數估計祖克柏淨資產2,470億美元,為全球第五大富豪。他的財富幾乎全數鎖在帶投票權的股份裡:稅單以現金計價,持股以投票權計價,兩種單位之間沒有直接兌換通道,除非增發新股。Meta在文件中明言,發行C股的部分目的就是避免被迫出售B股的局面。
用無投票權股份解這個結,科技業有前例。Google在2014年分拆出C股,讓創辦人在不削弱投票權的前提下出售持股變現。Facebook自己也在2016年提出過同類計畫,兩年後在小股東訴訟的和解中撤回。這次重啟,條件不同:稅制壓力具體化,公司多了AI這個資本理由。
C股的第二個用途
財務長蘇珊·李在法說會上的定位更直白,C股主要作為融資工具,讓公司有更大空間投入AI專案,同時不稀釋現有投票權。特別委員會在文件中另以疫情期間祖克柏遠離管理團隊時公司遭遇的難題為據,強調在超級智慧實驗室密集建設的階段,創辦人必須與團隊近距離協作,讓他留在總部所在地履職至關重要。
兩段敘述合起來,C股同時服務兩個帳戶。私人帳戶處理創辦人的稅務流動性,公司帳戶處理AI的資本來源,同一級股份把兩筆需求記在同一張股權表上。這與Anthropic上市前的估值算術所呈現的方向一致:AI基礎建設的資本規模,已經大到會回頭改寫公司的估值與股權結構。而信件中「參照相近創辦人方案」的措辭,也對得上近兩年科技業的薪酬潮流,把巨型授予全數綁進市值與營運門檻,特斯拉股東通過的兆美元級方案即是代表。
誰受惠、誰吸收稀釋
受惠端有三個位置。祖克柏取得不出售投票權的現金通道,稅單若到,可用兩成即售的C股支應。Meta把創辦人錨定在總部,並取得不稀釋控制權的股權融資彈性。加州則在公投前拿到反駁「富人出走」論述的實證:谷歌共同創辦人布林等富豪已因同一提案遷出加州,民調顯示正反雙方支持度相近,這份協議的存在本身,就是一張留下的承諾書。
承壓端在既有股東。新增C股擴大流通股數,每股盈餘與經濟權益被攤薄,投票權補償為零。把創辦人條款直接寫進股權表,近一年已有先例,Anthropic把公共利益基金寫進上市前的股權表,同樣以股份科目處理治理承諾,同樣由既有股東吸收結構成本。差別在於Meta的版本多了一層稅制觸發條件,範本效果更強:面對財富稅,雙軌股權公司可以不遷徙,改在股權表上施工。
三種情境
情境一,40號提案過關。兩成即售C股轉為實際出售,稅單以C股現金支應,投票權不動。八年條款鎖住遷徙選項,加州保住一位頂級稅基,但範本效應外溢,其他富豪與其他雙軌公司的股權工程需求會同步升溫,稅率與稅基的拉鋸才剛開始。
情境二,提案遭到否決。協議不因此解約,祖克柏的稅務流動性需求退潮,C股回歸蘇珊·李定義的融資工具角色,稀釋結構留在帳上服務AI資本支出。八年居留條款持續生效,承諾的成本由股東先行支付。
情境三,總部搬遷。條款綁定的是Meta總部後續落戶的任何轄區,總部在哪裡,承諾就跟到哪裡。若稅制或其他營運成本持續惡化,公司層級仍保留整體遷冊的選項,創辦人的義務隨總部平移,不構成違約。等於把「離開加州」的決定權,從個人手上移到公司手上。
公投結果11月揭曉,股權表的改動已經寫定。這份協議真正的要價落在Meta的股權結構上:上市十四年來,經濟權益與投票權的分離幅度第一次被一項州級稅制提案拉開,而吸收這段距離的科目,由所有既有股東分攤。