
4.1兆美元與一張電費單:能源轉型成本的傳導距離
以IEA淨零情境年均4.1兆美元投資需求與臺灣能源總供給95.4%進口佔比為座標,檢視全球資本帳經利率、匯率、費率機制傳導至家庭支出、收入、持倉與退休現金流的關卡與集中度問題。
2024年全球清潔能源投資約2兆美元,這是實際發生的數字。國際能源總署(IEA)淨零排放情境的估算則顯示,2026至2030年全球每年平均還需要約4.1兆美元;OECD轉述這項估算的報告同時估計,中國以外的新興市場與開發中經濟體若只延續近期氣候投資的成長速度,到2050年將累積約10兆美元的投資缺口。三個數字在新聞與社羣裡的流傳頻率,遠高於它們能夠支撐的推論。
每個數字都帶著明確的範圍標籤:情境需求、特定地區、特定趨勢假設。全球融資需求推不出臺灣的政府預算,也推不出任何一戶的電費或投資報酬。常見的誤讀是跳過這一層,直接得出電價必漲或綠能標的必然受惠的結論。傳導確實存在,路徑卻要經過利率、匯率、政策與合約四道關卡,每一道都會改寫最終落在家庭帳上的金額與時間。
資本帳先喫到的壓力
從2兆到4.1兆,等於數年內把年度投資強度提高約一倍。新增的每座電廠、每條管線、每項企業轉型計畫,都要在資本市場發債或增資。OECD《Global Debt Report 2025》指出,債務市場在轉型融資中扮演關鍵角色,融資安排會影響企業取得長期資本的能力。
利率由此進入整條路徑。融資成本上升時,能源建設與企業轉型先面對更高的利息支出,企業吸收成本、調整售價或縮減投資,結果因產業與合約而異。同一股力量也會壓低部分長期現金流資產的估值,這條資產價格端的路徑與家戶帳單端的路徑平行進行,速度並不相同。
路徑存在,方向卻沒有保證。利率上升未必推高電價;10兆美元缺口屬於中國以外的新興市場,臺灣家庭也不在這個缺口的計算範圍裡。資金取得的難易影響轉型速度,轉型速度再決定各類能源資產的相對位置,中間每一層都可能被政策與合約改道。
95.4%的供給結構,與它推不出的結論
經濟部能源署民國114年的統計裡,最常被引用的數字是進口能源佔能源總供給95.4%。結構往下一層:原油及石油產品佔44.4%,煤及煤產品佔26.6%,液化天然氣佔23.6%,三項合計94.6個百分點,其餘約5個百分點由其他項目構成。化石燃料幾乎全數經海運進口,高進口佔比由此而來。
口徑先釐清,數字才能對上正確的問題。95.4%屬於總供給口徑,發電燃料的進口結構是另一組數字,兩者都換算不出電費。它能說明的是位置:進口價格與匯率穩定坐在成本鏈最前端,任何波動先進入電業與高耗能產業的成本表,至於多少比例、何時轉入家庭帳單,由發電結構、費率機制與成本吸收方式決定。電價在臺灣屬於受管制的價格,油價隨國際行情浮動,同一波進口成本上升,進到家戶的速度並不同步。
政策目標長期朝增氣、展綠、減煤的方向移動,燃料組合的變化決定家戶帳單對哪一種國際價格最敏感。天然氣在供給結構的佔比愈高,長約與現貨採購的價差波動就愈值得追蹤。讀這類佔比,重點在依賴方向與吸收成本的位置,檢驗方式與先前分析過的大豆市場七成對七成的雙向依賴相同:數字本身不決定漲跌,合約、替代來源與政策才決定。
家庭損益表上的四個入口
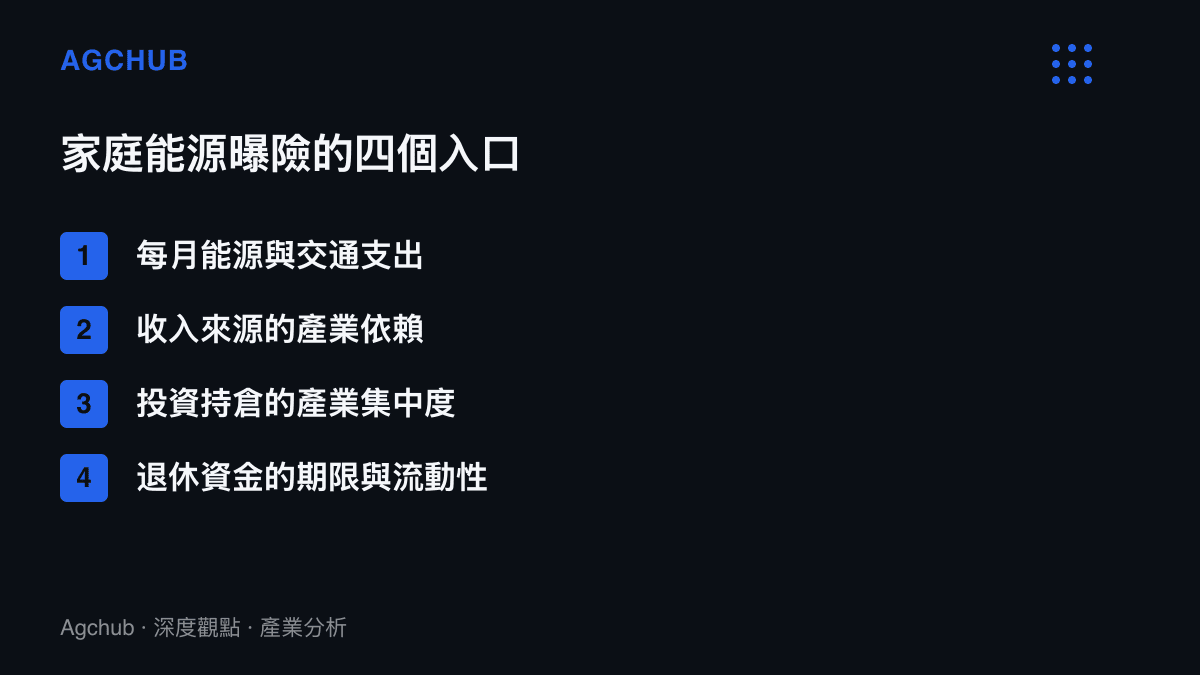
把能源轉型風險翻譯成家庭的語言,落在損益表與資產負債表的四個位置:支出、收入、持倉、退休現金流。全球資本帳的波動要進門,只能走其中之一。
支出端看全年帳單。電費、瓦斯、汽油與大眾運輸逐月整理,與前一年相比,得出能源與交通支出佔可支配所得的比例,同時標出哪些項目隨用量變動、哪些隨國際油價、哪些隨通勤方式。車輛動力選擇也記在這一欄,燃油與新能源車之間的成交價差正在收斂,換軌的成本算術可以對照燃油與新能源車的價格算術一文。
收入端看依賴。受僱於高耗能產業,或自營收入繫於單一客戶、特定原料或能源成本,工作所得就與能源變數連動。這裡的目標是找出收入被哪些條件牽動,產業景氣預測屬於研究機構的業務。
持倉端看實際內容而非標籤。臺股、基金與退休帳戶中,能源業、高耗能產業與相關供應商的比重逐一列出,再比對前幾大持倉是否重疊。基金名稱或綠能標籤可能與實際持倉脫節,持倉也隨時間調整;產業風險與單一公司風險屬於兩個層次。利率、政策、建置進度與流動性都會影響這些標的的價格。
退休現金流的期限與集中度
退休帳戶多一層時間軸。近期要動用的生活費若壓在波動大的資產上,市場下跌時可能被迫在不理想的時點賣出;長期資金則要面對通膨對購買力的侵蝕。緊急預備金、固定收入與可變現資產功能各異,用單一報酬率比較會漏掉期限與流動性的差異。
抗通膨的檢視回到自家支出籃子:居住、交通、飲食與能源各自的上漲速度,對照收入調整的速度。能源轉型也構不成加碼綠能投資的理由,特定產業受政策、利率與建置進度影響,加入部位等於墊高集中度。
利率與匯率常同時打到資產與支出兩側。利率上升推高能源建設的融資成本,也壓低長期現金流資產的估值;進口燃料價格與匯率共同決定能源成本。資產久期、企業融資結構、合約與政策各佔一角,單看油價或單看利率,拼不出完整的成本圖像。
四個數字,一張表
可自行檢查的版本很樸素:全年能源與交通支出及其佔所得比例、收入來源的產業依賴、持倉中能源與高耗能產業的比重、可動用現金與各筆資金的使用期限。四組數字放進同一張表,標上金額、期限與替代安排,集中風險會自己浮現。
壓力最集中的形態是三線重疊:在高耗能產業任職,又持有同產業的股票與基金,能源價格或利率一次波動,支出、收入與持倉同時承壓。四個入口分散的家庭,面對同一組全球數字,實際曝險明顯較低。
情境數字每年改版,2兆、4.1兆、10兆都會更新。四個入口的位置固定,變的只是流經的金額與速度。
資料來源:本站編輯參考 APPI News〈如何盤點能源轉型風險:家庭支出、投資與退休配置〉(作者:吳芳圳)改寫而成,原文出處;原文文字內容採 CC BY 4.0 授權。