
燃油SUV重返零售前十:買回兩個座位的價格算術
2026年9月乘聯分會零售榜單上,兩款一汽豐田燃油SUV在8月新能源全包前十之後重回榜內,本文以購置稅減半換軌、終端讓幅與三年殘值差距為座標,拆解燃油與新能源成交價差的收斂路徑,並推演榜單內外各方的承壓位置。
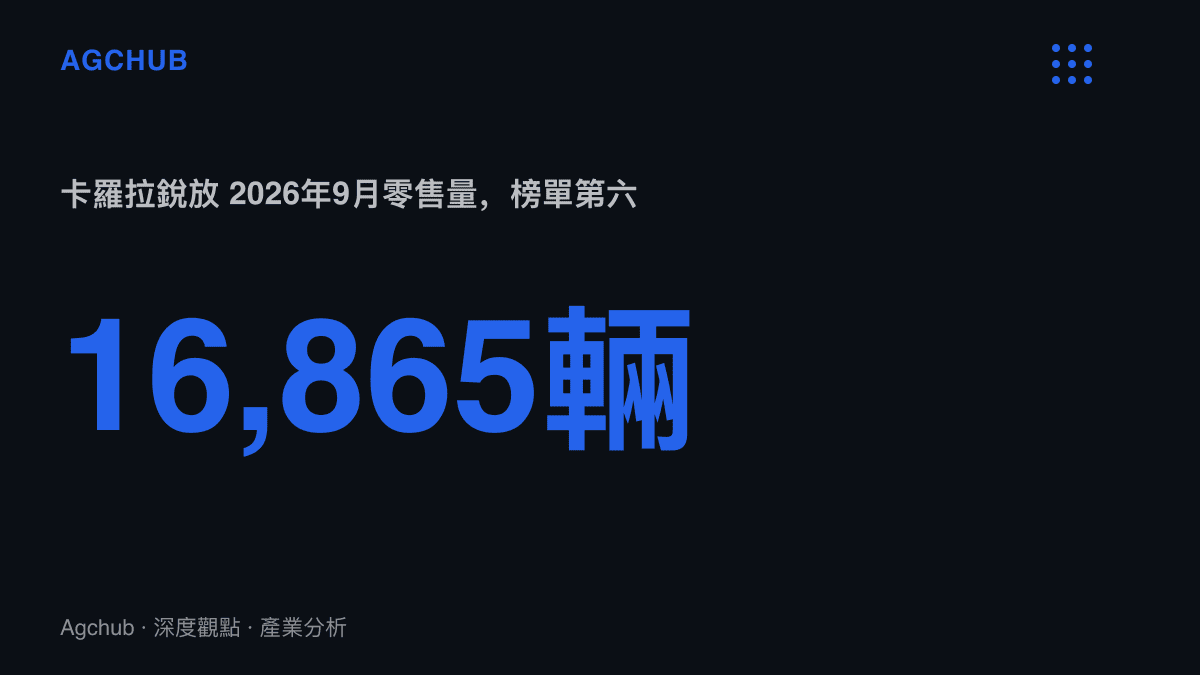
乘聯分會的乘用車零售銷量榜單,2026年8月與9月之間只換了兩個座位,卻被讀成兩種敘事。8月,前十名由新能源車款全數包攬;9月,一汽豐田卡羅拉銳放以16,865輛排進第六,RAV4榮放位列第八,燃油車回到榜上。一個月之間,兩款車沒有改款,動力系統也沒有更新,移動的是成交價格與稅制時鐘。這兩席是買回來的,買法值得攤開來算。
一張榜單的換手與量級
先看量級。卡羅拉銳放2022年3月上市,上市時指導價12.98萬元起,2024年以來的月銷多在1萬到2萬輛之間浮動,16,865輛落在區間中段,並未跳出自身常態。RAV4榮放長期是合資緊湊SUV的出貨主力,月銷基盤與銳放相當。換言之,燃油車重返前十,關鍵在榜單周邊的相對位移:這份榜單的第十名月銷歷來多在1.5萬到2萬輛之間,當新能源頭部車型某個月波動下移,穩態輸出的燃油車就會補位。單月榜單的組成變化,反映的是價格觸發的成交移轉;需求結構本身還沒有翻轉的證據。
稅制換軌:價差的第一段收斂
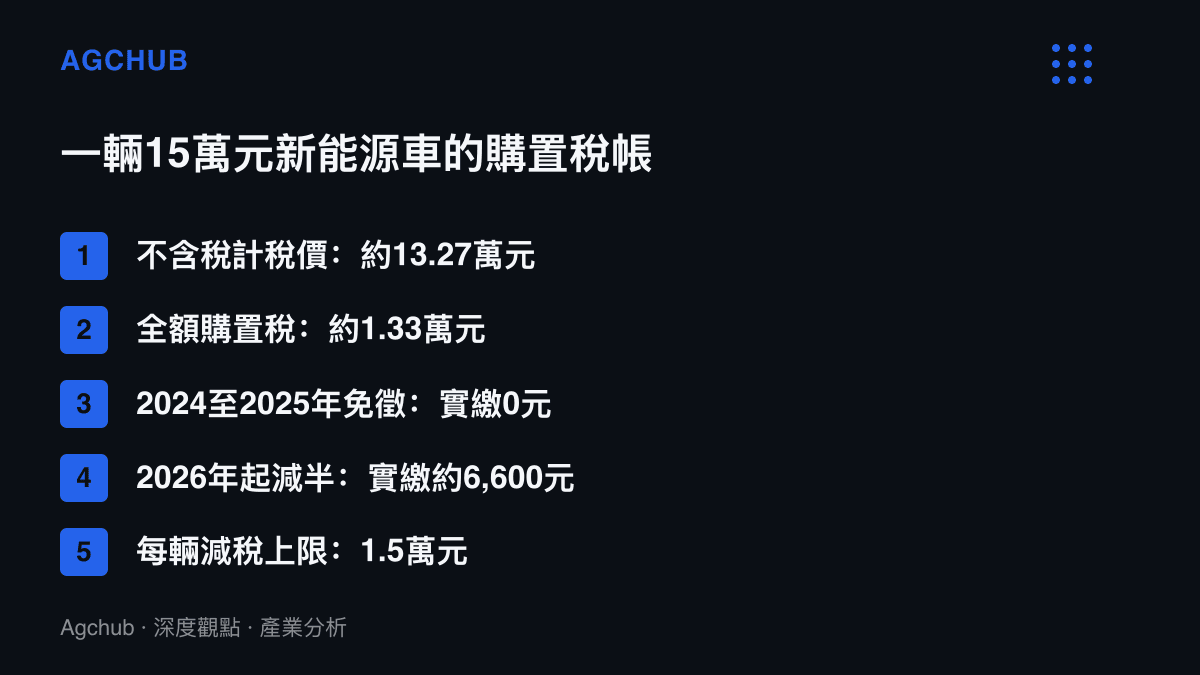
理解2026年的榜單,得先把日曆翻回2023年6月。當時財政部等部門公布新能源車購置稅減免的延續方案:2024至2025年全額免徵,2026年1月1日起改為減半徵收,每輛減稅額上限1.5萬元,實施到2027年底。中國對新車課徵10%購置稅,計稅基礎為不含增值稅的車價。以一輛15萬元的新能源車試算,全額購置稅約1.33萬元;2025年底前這筆稅全免,2026年起車主實繳約6,600元。
同價位的燃油車始終足額繳納1.33萬元。這意味著燃油與新能源在稅務端的價差,從2025年的約1.33萬元收斂到2026年的約6,600元,幅度剛好一半。對10到15萬元這個對總價最敏感的價格帶,數千元級的變化足以改變換購族的最終選擇,何況是6,600元。
折扣是第二段。卡羅拉銳放2025年以來的終端讓幅普遍超過3萬元,入門車型在部分地區的成交價已落到10萬元以內;RAV4榮放的讓幅約4萬元,主力車型成交價落在13到15萬元區間。稅差收斂疊加讓幅,燃油SUV的成交價梯子重新插進新能源的價格帶腹地。這輪以價換量並非新鮮事:2023年3月湖北東風系的政企補貼把雪鐵龍C6成交價一夜壓低9萬元,行業性折扣自此常態化;2024年2月比亞迪秦PLUS榮耀版以7.98萬元開價,口號直接寫成「電比油低」。2026年的稅制換軌,等於在新能源積累兩年的價格優勢上往回抽了一格。
成本側:讓幅從哪裡來
折扣不是無本生意。兩款車都建立在TNGA平臺上,模具與產線投資已充分攤提,單車邊際成本低於產品週期前段,這是3到4萬元讓幅的空間來源。燃油車的物料清單裡沒有電池這個佔整車成本三到四成的科目,鋰價波動的風險也與它絕緣。碳酸鋰從2022年底每噸近60萬元的高點,回落到2024年之後的7、8萬元區間,這條成本曲線既墊高了三萬到十萬元家用電動車價格帶的毛利底線,也讓新能源陣營有本錢繼續讓價。就單月榜單而言,決定座位的往往是誰還有讓價餘裕,絕對成本高低反而是次要變數。
豐田自身的處境提供了背景。豐田在中國的銷量從2021年高點194.4萬輛,走到2023年的190.8萬輛、2024年的177.6萬輛,三年減少16.8萬輛,約當一家中型車企的全年體量;日系品牌整體在中國的市佔率,同期從約24%的高點滑落到15%以下。在這條收縮曲線上,用成熟燃油車的折扣穩住基盤量,同時以油電混合車型墊高單車收益,是一汽豐田與廣汽豐田共同的防守動作。回到榜上的兩席,是這套防守的產出。
需求側:換購族的重新試算
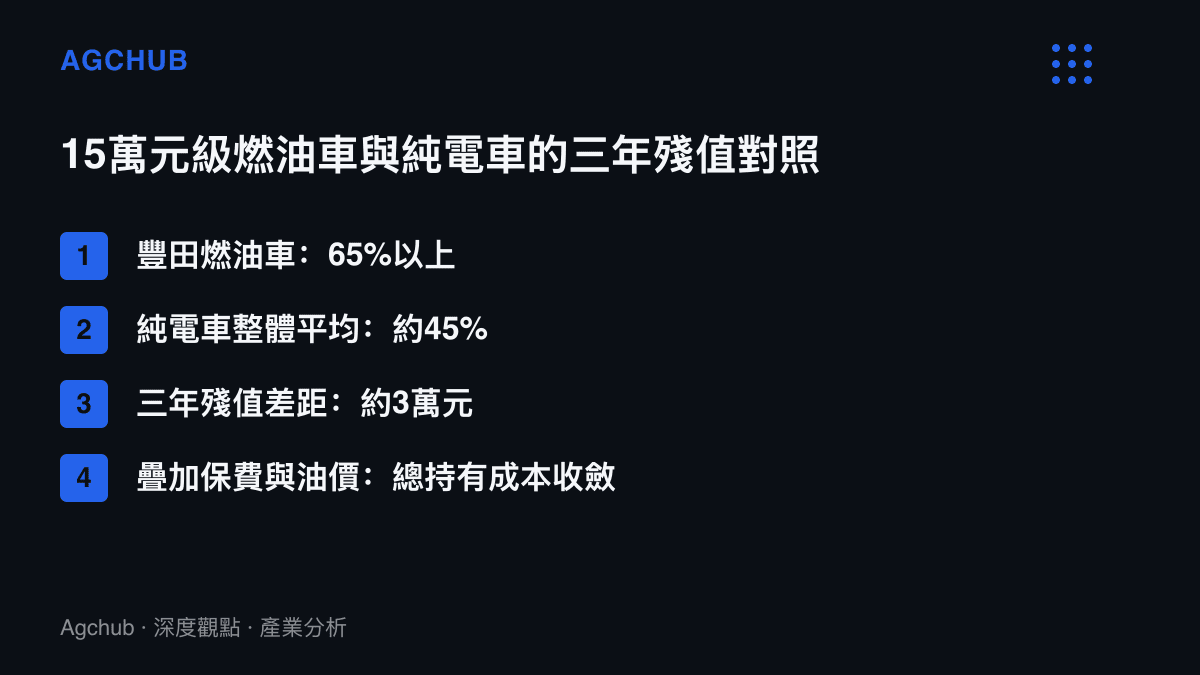
買單的一端也在換算。中國汽車流通協會歷年保值率報告裡,豐田燃油車的三年保值率長期維持在65%以上,RAV4多次名列緊湊SUV前段;純電車整體的三年殘值率則在45%上下浮動。以15萬元購車價試算,兩者三年的殘值差距約3萬元。再疊加兩個科目:新能源車保單平均比同級燃油車貴上數千元;2025年4月以來,多地92號汽油零售價一度回到每升7元下方,油車每公裏燃料成本與倚賴外部充電樁的電車差距收斂。對沒有家充樁、換車週期偏長的使用者,總持有成本的試算結果正在改變。
這羣使用者有清楚的輪廓:低線城市與無固定充電條件的家庭換購族,年行駛裏程中高速佔比偏高的自營業者。他們對智慧座艙的邊際評價低於對可靠度與殘值的評價,這層需求不會因為榜單組成變化而消失,只會在價格觸發時集中兌現。2024年啟動的以舊換新補貼裡,報廢舊車後購新能源補2萬元、購2.0升及以下燃油車補1.5萬元,補貼天平向新能源傾斜5,000元;購置稅換軌之後,政策端與稅制端首次出現方向相反的兩股力量,燃油車拿回的是其中一端。
傳導:誰受惠、誰承壓
直接受惠的是一汽豐田與其經銷體系。量回到榜上,產線利用率與固定成本分攤的壓力同步緩解;對經銷商而言,燃油車單車衍生的保養、延保與保險代辦收入高於純電車,以價換量在帳務上未必喫虧。承壓的第一端是10到15萬元價格帶的自主新能源車款,他們面對的是讓幅後的燃油SUV加上收斂後的稅差,這個價格帶從單向碾壓回到貼身競爭。第二端在燃油陣營內部:沒有殘值護城河的合資品牌,跟進折扣只會加速失血,不跟進則失去價格觸發的成交。神龍汽車的年銷量從七十萬輛級跌到五萬輪級的過程,與東風標緻售後體系的除法互為因果。燃油車的量正在向頭部集中,能回到榜上的只是少數。
豐田內部也有張力。廣汽豐田2025年3月以10.98萬元推出純電SUV鉑智3X,試圖重建豐田在純電市場的價格錨點;當燃油版銳放的成交價貼近10萬元,兩款車在同一價格帶互搶客羣很難迴避。燃油車每多賣一輛,都可能是自家純電的機會成本,這筆帳記在同一個集團裡。
兩席的成色與檢查點
把9月榜單放回滲透率的長曲線,位置更清楚。中國乘用車零售口徑的新能源滲透率,2020年約5.8%,2024年全年47.6%,2024年7月以51.1%首次單月過半,其後多數月份站在五成之上。兩席燃油車在一張月榜上的回歸,改變不了曲線方向,它只在價格帶層次標出一段防守區間:在稅差收斂、殘值溢價與終端讓幅同時成立的條件下,燃油車仍能買到前十的座位。
後市有兩個可驗證的檢查點。第一,讓幅的持續性:若第四季終端折扣收縮,兩款SUV的榜單位置能否維持,直接檢驗這波回歸的價格彈性。第二,2027年底減半政策到期前,購置稅恢復全額徵收的預期何時進入終端價格談判,會提前反映在成交價上。在兩個檢查點落地之前,榜單上每一次燃油與新能源的換手,更接近折扣深度與稅率時鐘的函數;動力路線的長期勝負,由滲透率曲線慢慢給出答案。