
戰場移到手機背面:旗艦背屏從實驗品到標配的成本帳
酷安使用者比較小米18、OPPO Find X10與vivo X500的背屏設計,本文從2018年努比亞X以來的三輪背屏嘗試、一至二吋副屏的物料成本結構到面板廠的新增需求,拆解這場移到手機背面的差異化競賽與受惠承壓方。
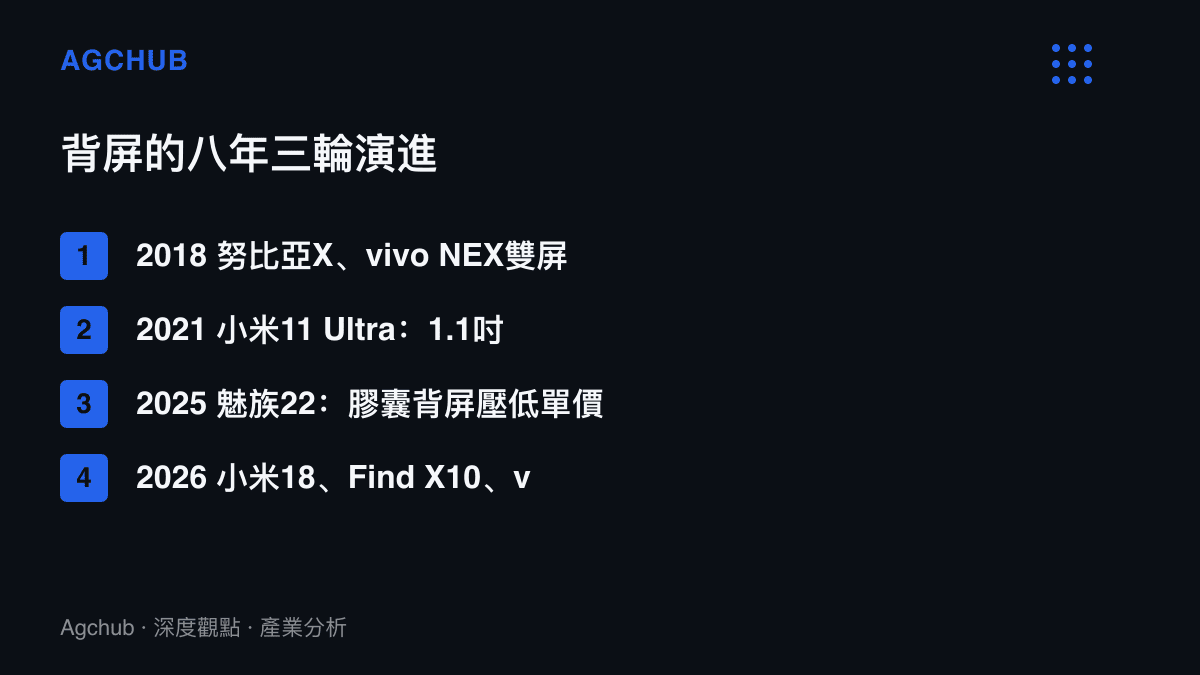
2018年10月,努比亞X上市,起售價3,298元人民幣。這支手機拿掉前鏡頭,在背面裝進一面5.1吋OLED,是雙螢幕方案第一次量產上街。兩個月後,vivo NEX雙屏版以4,998元人民幣跟進,同樣用整面背屏接管自拍。八年過去,同樣的概念縮小了尺寸、換了形態,同時出現在小米18、OPPO Find X10與vivo X500三支年度旗艦上,酷安一則「今年小米這個背屏看著順眼」的動態,把三家的工業設計擺進同一個比較架,其中部分方案已經上市,部分仍以預熱圖與流出資訊流傳。
判準是「順眼」兩個字。這兩個字背後是一門可以計價的生意:一面一至二吋的副螢幕,物料增量約佔整機成本的低個位數百分比,卻是目前高階市場少數還能被肉眼直接辨識的差異化點。正面規格趨同之後,比較的維度換到了背面。
八年三輪嘗試,成本門檻才降到旗艦可承受
第一輪敗在成本與厚度。努比亞X與NEX雙屏版等於同時購買兩塊大尺寸OLED,顯示系統支出接近翻倍,機身厚度與保護殼生態都付出代價,兩款產品都沒有撐過完整的產品世代。當年美顏自拍正是主流需求,消費者對前鏡頭的依賴還在,用一整面背屏去換自拍,需求端的拉力撐不起供給端的複雜度。
第二輪是2021年的小米11 Ultra。1.1吋、126×294解析度的副屏嵌在鏡頭模組旁,能顯示時間、通知與步數,也可充當主鏡頭取景器,機器起售價5,999元人民幣。這一回成本壓住了,但功能停留在資訊視窗,是旗艦光環的附屬品,還談不上獨立賣點。
第三輪從2025年的魅族22開始。膠囊狀的小背屏把單機成本再往下壓,互動仍以輕量資訊為主,卻驗證了一件事:當小尺寸OLED的量產價格跌破一定水位,背屏可以成為常規配置,而非一年一度的實驗品。2026年,小米18、Find X10與X500同檔期採用,這一行規格正式從單家噱頭變成第一梯隊的入場標配。vivo的型號從X300直接跳到X500,跳過含「4」的編號,命名策略本身也反映了這個價位帶的文化計算。
一塊小螢幕的物料帳
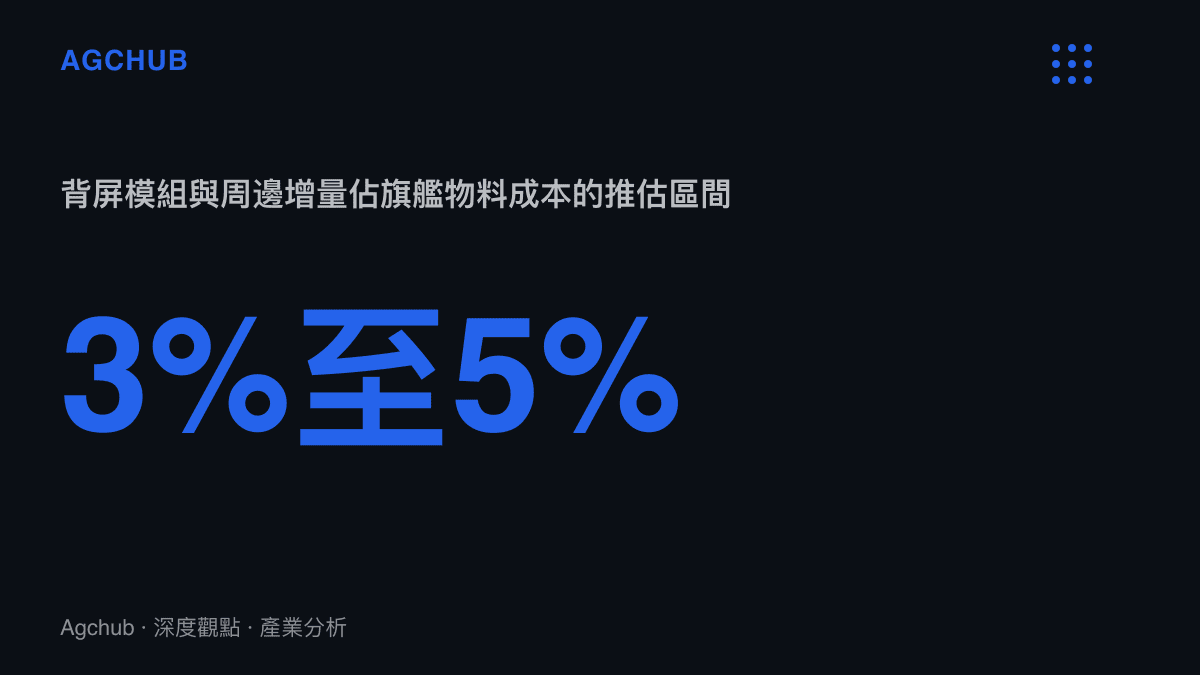
把背屏拆開,成本落在四個欄位:一至二吋的剛性AMOLED面板本體、驅動IC與觸控整合、背蓋開孔與結構件、組裝工序與良率損耗,另外計入軟體調校的攤提。剛性OLED即可滿足需求,不需要可撓基板,這是與摺疊機成本結構最大的分野。以現行量產行情推估,單機增量落在人民幣百元等級,相對高階機種兩三千元人民幣起跳的物料總額,佔比約在3%至5%。
對照其他堆料項目,這個數字的戰略價值就浮出來。潛望式長焦模組與一吋級感光元件的成本動輒是背屏的好幾倍,消費者在櫃檯前卻未必分辨得出差異;背屏是一翻到背面就能演示的畫面。這與色號是規格表上最便宜的一行的邏輯同源:以極低的邊際成本購買可見度。兩者的差別在於,色號近乎零邊際成本,訴求換機族的自我表達;背屏多一道結構工序與認知負擔,訴求規格比較與影片演示的記憶點。
供給端也到了承接的時間點。中國面板廠在智慧手機OLED的合計出貨佔比,2024年前後已跨過半數,京東方、TCL華星與維信諾的小尺寸產線,利用率長期是損益的關鍵變數。背屏提供了一個新的出海口:一支支援背屏的旗艦機種若出貨一千萬臺,就是一千萬片額外的小尺寸面板訂單,而且是不需可撓、不需高更新率的成熟規格,對產品組合平均單價與產線排程都是正向欄位。
三家都有背屏之後,順眼成了決賽項目
差異化的弔詭在於普及本身。當小米18、Find X10與X500在同一個秋天都帶著背屏亮相,規格表上的這一行就失去區隔功能,競爭移轉到形態語言與軟體場景。酷安使用者口中的「順眼」,實質是對工業設計收斂度的定價:開孔佔背蓋的比例、鏡頭模組的階差、分割線處理與背蓋一體性,這些不寫進規格表的項目,決定櫃檯上的第一眼。
功能面的兌現相對受限。背屏理論上能讓一吋級主感光元件接管自拍,但前鏡頭同時承擔視訊與臉部辨識,短期沒有被拿掉的條件,自拍替代價值因此打折。軟體場景若停留在通知與計時器,背屏就是低頻裝飾;要成為常駐介面,得綁定AI助理回應與導航資訊這類高頻、低耗電的顯示需求。這部分的成本不在物料表上,而在後續數個版本的系統更新裡。
在中國手機出貨量自2016年高峯萎縮四成、換機週期逼近四年的結構下,品牌需要讓消費者提前啟動換機的理由。可見差異化的候選項越來越少,背屏是少數還在增量區間的選項,這也解釋了為何三家寧可同期在背面做文章。
傳導兩端:面板得訂單,誰付代價
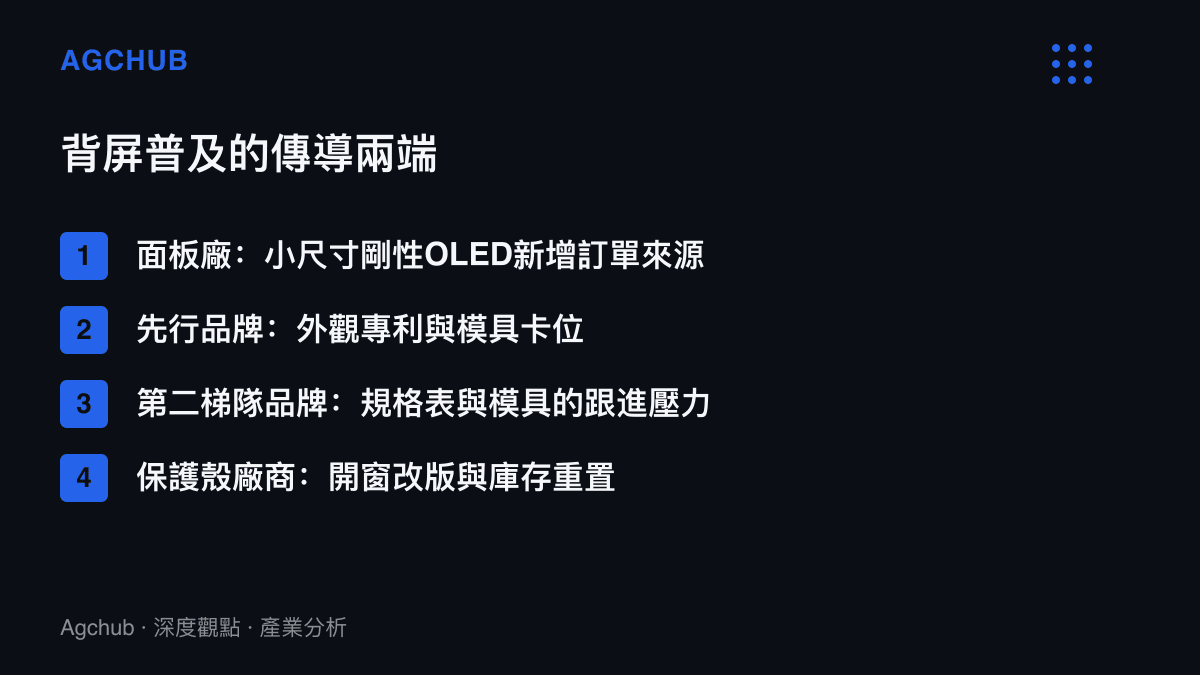
受惠端首先是面板廠,小尺寸剛性OLED多了一個穩定需求來源,且集中在出貨量最大的價位帶。其次是提前卡位形態設計的品牌:背屏的模具與結構開發需提前兩到三個季度啟動,先行者能把「順眼」的輿論評價轉換成下一代的外觀專利與供應商綁定。
承壓端有兩處。未跟進的第二梯隊品牌,規格表又多一行的比較壓力,跟與不跟都是成本;跟了要喫下結構改版的模具費用,不跟就得在門市演示時迴避這個畫面。配件生態的改版成本常被忽略:通用保護殼若直接覆蓋背屏,等於蓋掉賣點,開窗設計牽動模具與庫存重置,第一方配件反而受惠於這輪改版。消費端的直接代價則在售後,背蓋玻璃與面板整合之後,後蓋維修的報價單會先反映這項變化。
情境推演:標配化、裝飾化或介面化
未來十二到十八個月有三條路徑。機率最高的是標配化:背屏沿價位帶下放到兩三千元人民幣機種,旗艦的差異化窗口關閉,戰場移往屏下前鏡頭或其他形態創新。複製速度快,是低成本差異化的宿命。其次是裝飾化:軟體場景做不出留存,背屏使用率低落,下一代機種以成本或空間理由縮小或移除,重演2018年雙屏退潮的劇本。報酬上限最高的是介面化:AI助理與低功耗通知找到固定角色,背屏成為常駐資訊面,面板廠拿到跨越多個機種的第二螢幕需求。
以3%至5%的物料佔比與一年內的複製門檻衡量,標配化的機率最大。酷安那則動態引發的比較,真正計價的對象是各家趕在標配化之前,把這面小螢幕換算成品牌識別的速度。順眼是主觀判斷,折舊時程是客觀變數,這場賽跑從2026年秋天開始計時。