
出貨量跌四成之後,手機品牌真正的產品是圈子
酷安一則嘲諷手機圈層文化的動態累積130個讚,本文從中國手機出貨量自2016年高峯萎縮四成、隱含換機週期逼近四年出發,拆解品牌社羣的留存帳、平臺零成本內容與消費分層下的受惠與承壓方。
一則嘲諷動態與它所在的位置
「用個手機還能用出圈子來了,竟然還有130個讚。」這則動態發表在酷安,一個2010年上線、以應用程式評測與數位產品討論為主軸、口號定為「分享美好科技生活」的社羣平臺。發文者嘲諷的對象,是平臺裡依品牌結社的用戶生態:米粉、花粉、果粉各據一方,跨陣營的留言區經常演變成對立現場。值得注意的反而是那130個讚本身,嘲諷圈層的內容構成另一種多數共識,顯示這套運作十餘年的機制,已累積出可觀的反作用力。
時點也有脈絡。每年九、十月的新機季是圈層活動的高峯:發表會直播的彈幕、首銷日的戰報、參數比較文的留言串,都是陣營動員的固定儀式。一次首銷戰報的擴散由粉絲自發完成,不佔用品牌任何媒體採購預算。
從獲客轉留存的分水嶺
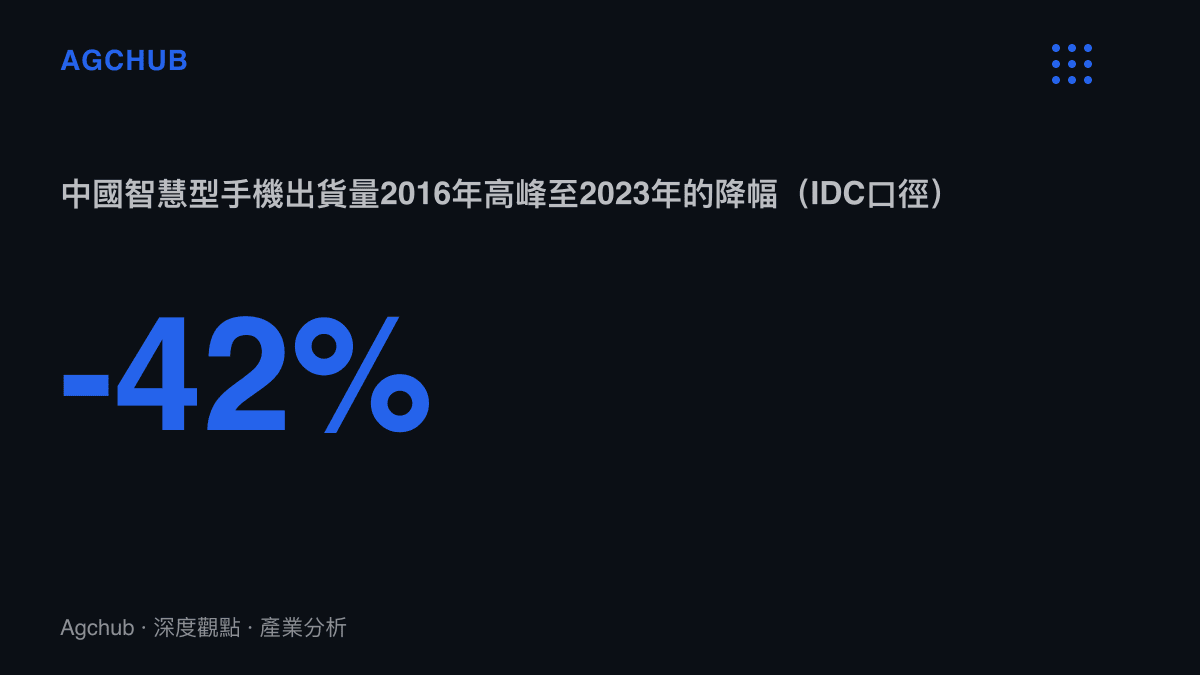
理解圈子為何值得品牌投入,要先看市場總量。IDC的年度統計顯示,中國智慧型手機出貨量在2016年達到4.67億臺的高峯,2023年降至約2.71億臺,七年之間萎縮約42%。CNNIC第53次報告則指出,中國手機上網使用者約10.9億。以存量使用者除以年出貨量粗估,隱含的平均換機週期約48個月,逼近四年。
在增量市場,行銷預算買的是新使用者;在存量市場,品牌互搶的是對方的既有客羣,每一次流失都直接對應營收缺口。留存的手段裡,價格補貼動搖毛利,通路獎勵屬一次性支出,粉絲社羣則是把維繫成本攤提到四年持有期裡的結構性工具。硬體出貨之後,品牌與使用者之間不再有天然接觸點,圈子填補的正是這四年的空白,與先前分析的iPhone 舊機自嘲與五年折舊屬於同一條曲線:使用者與一支手機相處愈久,社羣關係在持有體驗裡的權重就愈高。
圈子的三層結構
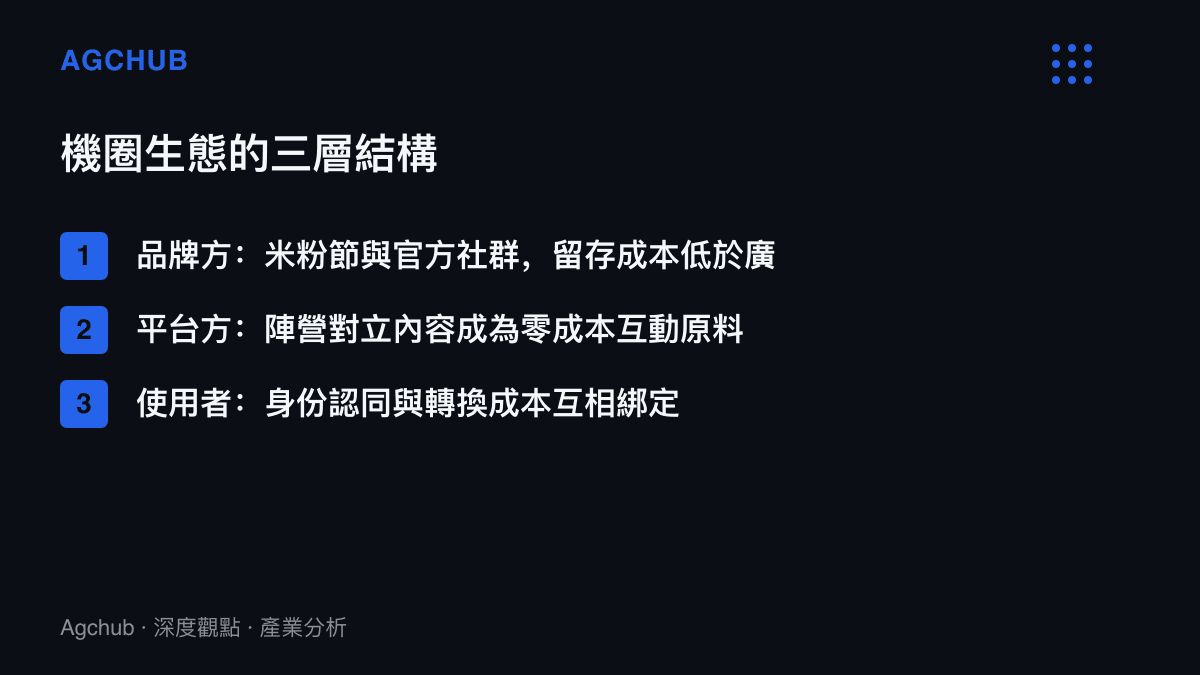
最上層是品牌方。小米從2013年起每年四月舉辦米粉節,華為有花粉俱樂部,蘋果不設顯性粉絲組織,改以開發者大會與生態活動承擔同一功能。官方社羣同時是預熱管道、首銷動員部隊、輿情緩衝層與免費的市場調查樣本:內容由粉絲生產,售後疑問有資深用戶搶先回答,產品經理在論壇讀到的抱怨替代了部分付費使用者訪談,邊際成本趨近於零。
中間層是平臺方。貼吧、酷安與微博構成機圈內容的分工:爭論在貼吧與酷安生產,在微博擴散。在以互動量決定分發的演算法裡,立場鮮明的內容天然佔優,平臺取得內容的成本為零,付出的代價是討論品質的稀釋與調解成本的上升。
底層是使用者。加入圈子的價格是零,退出成本是真實的。小米帳號串起手機、手錶、耳機與SU7車主身分,華為的穿戴裝置與平板圍繞帳號互聯,每多綁定一件裝置,下一次換機就多一層搬遷工程。身份認同在前端提供歸屬感,轉換成本在後端封住出口,兩者互為因果。
轉換成本兌現成定價權
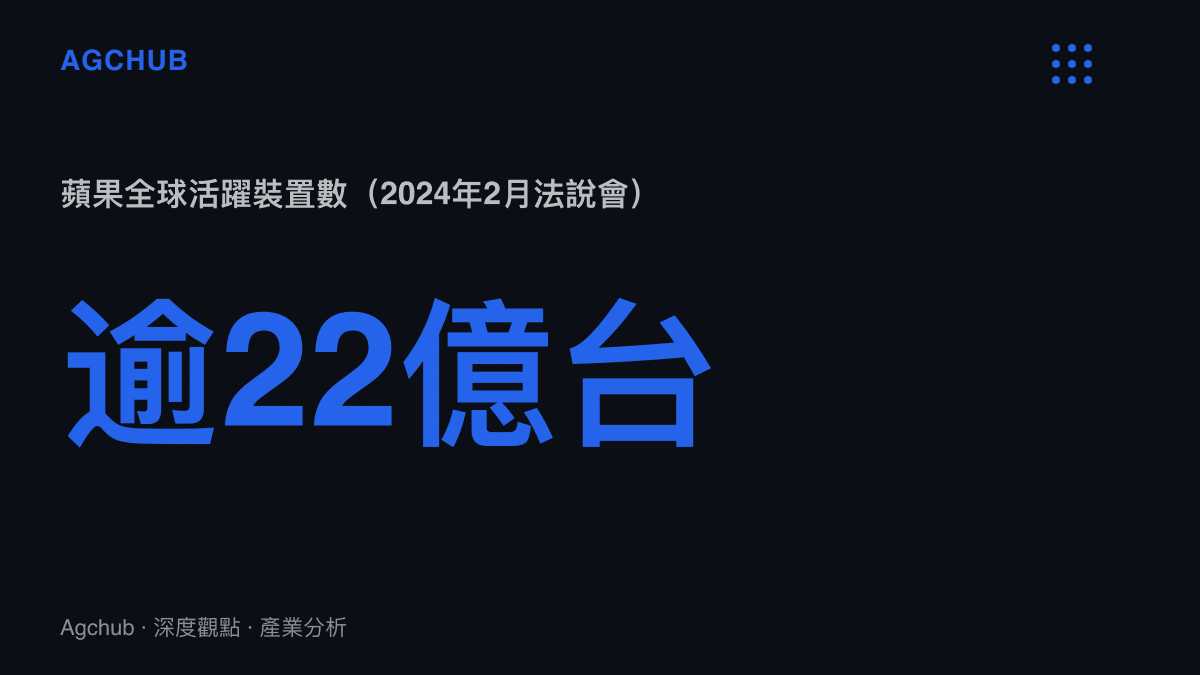
蘋果在2024年2月的法說會公布,全球活躍裝置數超過22億臺。這個基數界定了使用者移出iOS的摩擦成本規模,也構成官方牌價的支撐。今年九月,蘋果把在售iPhone 17的官方售價上調八百元人民幣,北京多家授權門市同步讓利最多一千三百元,牌價與成交價分開運作的結構,可見官網漲八百、門市讓一千三的兩張價目表的拆解。
安卓陣營複製的是同一套兌換流程:圈子先壓低流失率,生態再墊高轉換成本,最後反映在旗艦售價帶上移與二手殘值分化。華為在2024年推出不再相容安卓應用程式的原生鴻蒙,把換機從偏好問題升級為系統遷移工程;小米以澎湃OS打通手機與車機的帳號邊界,把一部手機的汰換決策擴大成整組裝置的重新議價。
受惠與承壓的清單
受惠端依序是品牌方,以接近零的邊際成本維持四年觸點;平臺方,以零成本的對立內容驅動互動;測評類帳號,爭論本身就是流量;周邊與二手商家,按陣營分眾的手機殼、貼膜與收購行情,客單價隨新機週期波動。
承壓端排在最前面的是缺乏粉絲基本盤的中小品牌。LG在2021年關閉手機業務,魅族於2022年將控股權讓售給星紀時代,都是這輪下行的註腳:沒有圈子緩衝的品牌,出貨下滑直接轉為退出。使用者的隱性成本是決策資訊被立場污染,跨陣營比較的搜尋時間拉長,同溫層內的負面案例則被系統性過濾。平臺承受的損失最常被忽略,酷安賴以建立口碑的評測可信度,正被陣營化留言持續稀釋,那130個讚的嘲諷動態,可視為核心用戶對社羣變質開出的成本單。
兩種情境
未來兩年有兩種劇本。其一,AI功能引發實質換機潮,年出貨回到三億臺以上,獲客重新成為主戰場,品牌預算回流廣告與通路補貼,圈層營運的相對重要性下降。其二,換機週期繼續向四年以上延長,社羣預算佔比上升,圈層對立加深,品牌同步承擔輿論反噬,嘲諷圈層的內容持續累積共鳴。衡量圈層經營成效的指標始終只有留存率與複購率兩項;至於那130個讚,記錄的是使用者端的反彈,這筆帳最終由平臺與品牌共同支付。