
回收一半的氖:Gigaphoton hTGM 與 ArF 雷射的耗材帳
以 Gigaphoton 發表回收率五成的 ArF 雷射氖氣回收系統為切入點,拆解氖氣從鋼鐵副產品到 DUV 微影耗材的供給與成本結構,並推演回收技術對晶圓廠、設備服務端與氣體供應商的重新分配。
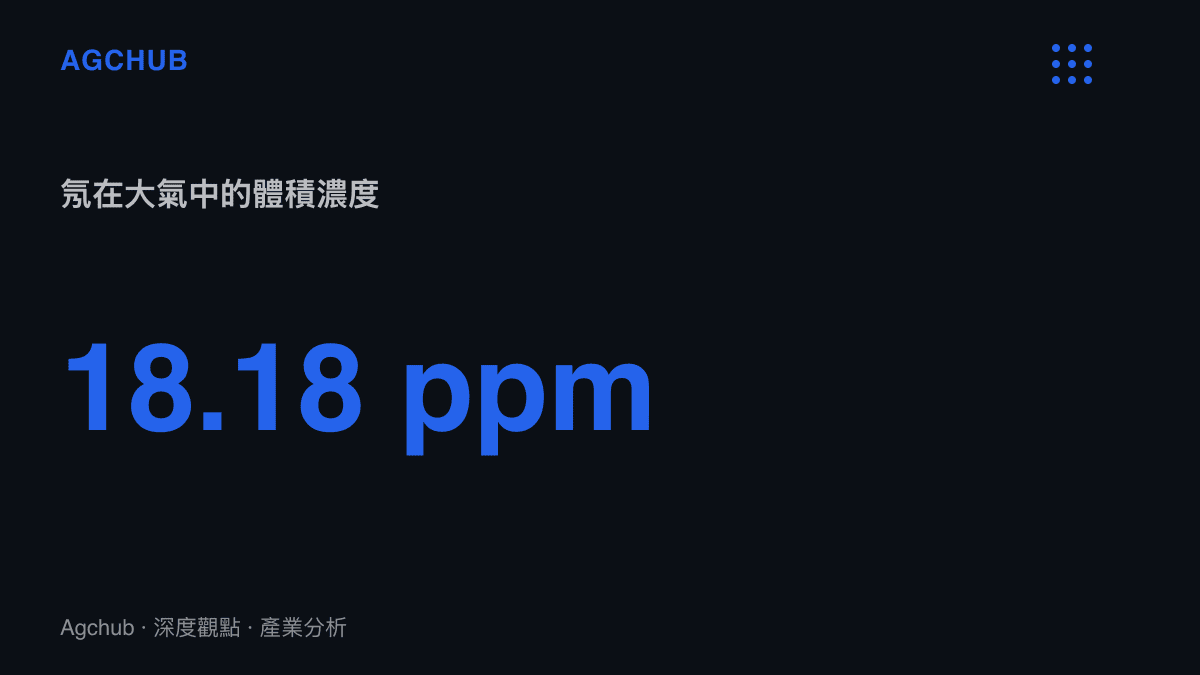
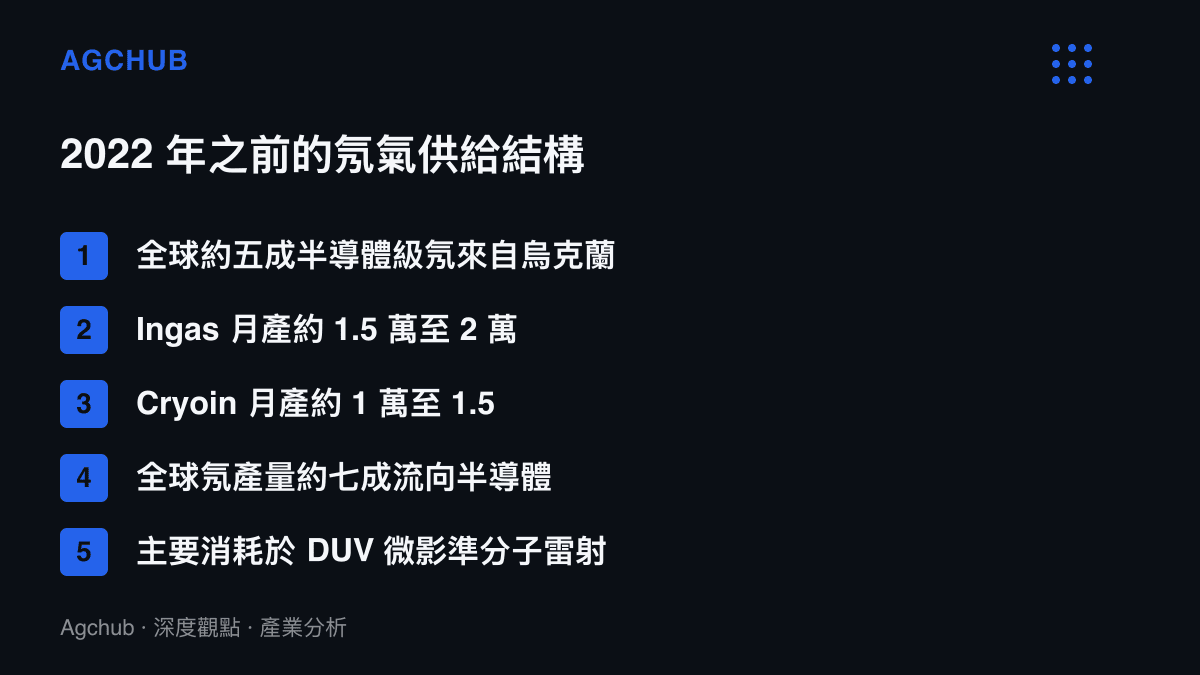
大氣中氖的體積濃度是 18.18 ppm。這個數字決定了氖的生產方式:沒有業者會為了 0.0018% 的含量專門興建空氣分離廠,氖只能搭著氧氮產線的副產氣流被收集,而副產氣流量最大的場所是鋼鐵廠。全球約七成的氖產量流向半導體,多數消耗在深紫外(DUV)微影的準分子雷射裡;2022 年之前,這條原料線大約一半握在烏克蘭手中。
2026 年 10 月 6 日,據 Tom’s Hardware 報導,日本微影光源與設備商 Gigaphoton 發表 hTGM 氖氣回收系統,裝設於氟化氬(ArF)準分子雷射,回收率 50%,原廠表示調整系統配置後效率仍有上調空間。一臺周邊設備的更新,放進氖的帳本結構裡看,牽動的是原料採購量往回收服務端移轉的分配問題。
一場停產暴露的單點結構
氖的供給結構在 2022 年 2 月之後被攤開。路透當時的報導盤點了烏克蘭兩家關鍵業者:位於馬裏烏波爾的 Ingas 每月生產 1.5 萬至 2 萬立方公尺半導體級氖,位於敖德薩的 Cryoin 月產 1 萬至 1.5 萬立方公尺。戰事爆發後,前者所在城市陷入圍城,後者停工,全球半導體級氖約一半的供給來源同時歸零,現貨報價在數月內升至戰前的數倍以上。
這是八年內的第二堂課。2014 年克裏米亞事件後,氖價也曾跳升,下遊靠庫存與來源分散把壓力撐過去,結構沒有改變。2022 年的差別在於兩家業者同時斷線,而且斷在每天都要開機的曝光設備上。之後中國與韓國的氣體及鋼鐵業者擴產補位,行情逐步回落。供給集中度換了地理位置,單點依賴的性質沒有換。
小科目,停線級後果
回到雷射本身。ArF 準分子雷射的工作氣體由氟氣、氬氣與氖氣混配而成,氖作為緩衝氣佔混合氣九成以上的體積,隨脈衝累積與腔體狀態定期整批更換。KrF 機種同樣以氖為緩衝,兩代準分子雷射都掛在同一條氣體線上,等於 DUV 微影的每一次曝光都在消耗氖。
它的財務特性相當極端。攤到每片晶圓,氖是小科目;缺料時的代價卻是整線停機,折舊照提,產出歸零。2022 年之後,晶圓廠的採購評估口徑從單價轉向供應安全,庫存水位與替代來源的權重被拉高。同樣是輸入價格劇烈波動,記憶體合約價季漲兩成擠壓整機毛利率把壓力記進成本表;氖的傳導形態不同,科目小,後果是斷流,帳要算的是機率而非均價。
hTGM 的生意:把耗材帳轉成服務帳
Gigaphoton 成立於 2000 年,由小松製作所與牛尾電機合資,主力產品正是 KrF 與 ArF 曝光光源。這個市場的另一頭已經被整併:ASML 在 2013 年以約 25 億美元收購光源大廠 Cymer,把雷射光源納入設備巨頭體系。Gigaphoton 以獨立光源商的身分留在場上,對曝光機臺業者供應光源與備品。
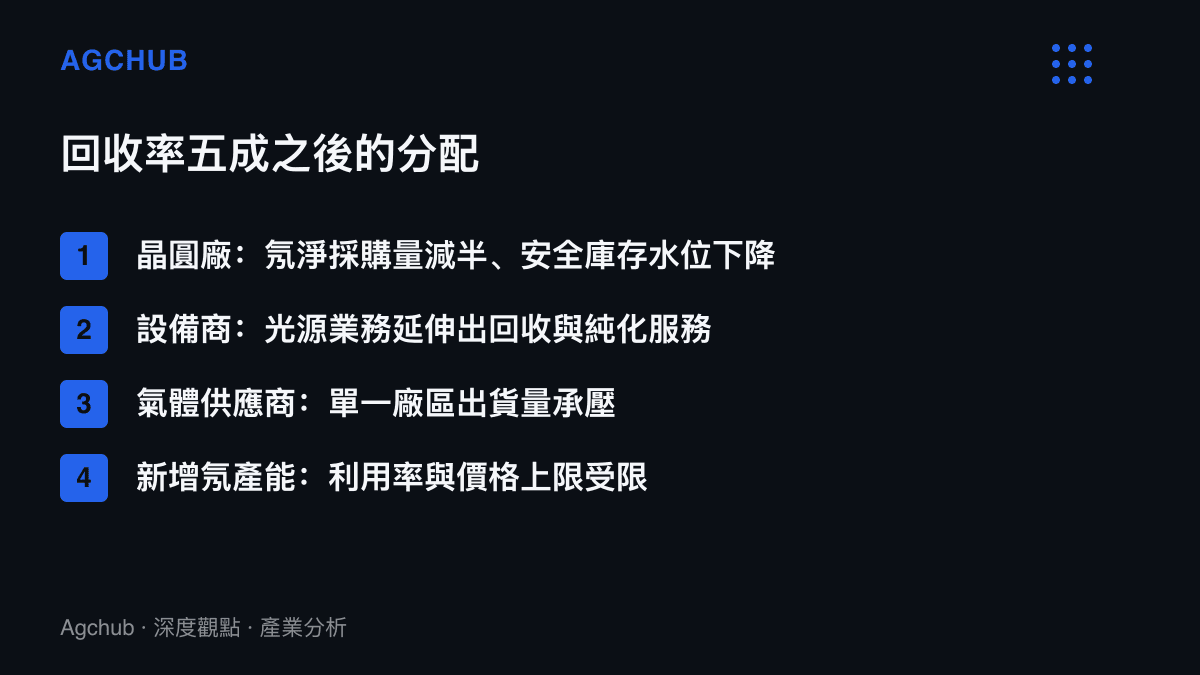
hTGM 在這個位置上的意義,是把生意從一次性設備銷售往生命週期服務延伸。系統從雷射排氣端攔截用過的混合氣,再純化至半導體級後混配回灌,回收率五成,等於把客戶一半的氖採購變成廠內迴路。這套決策的換算邏輯,與工程團隊在介面元件層的造與買之間做的評估是同一種:外購按用量計費,自建按設備與純化成本攤提,交叉點由用量規模與斷供機率共同決定。對裝機基數大的晶圓廠,回收系統的帳面科目是資本支出,換到的確定性記在風險端。
兩種情境的收束
往後看,變數有兩個方向。其一是回收率上限:hTGM 目前停在 50%,原廠已預留配置升級空間,若回收率往七成以上推進,氖在大型廠區將從採購品變成廠內迴路,商業市場收縮到新建廠與補充需求,價格波動被回收系統的邊際成本框住。其二是需求基數:EUV 光源以二氧化碳雷射擊打錫滴產生電漿,不消耗氖,先進邏輯往 EUV 遷移會壓低單片晶圓的氖強度;但記憶體多層曝光與成熟節點擴產仍在推高 DUV 裝機量,中國晶圓廠是主要增量,回收率每一步提升,都會被新增雷射的耗材需求部分抵銷。
兩條線疊起來,氣體供應商保住量的機率高於保住價。2022 至 2024 年間各地新上的氖產能,面對的是一個需求成長被回收技術封頂的市場,行情回補到戰前水準後的再膨脹空間有限。2023 年中國對鎵、鍺實施出口管制的前例,也促使晶圓廠把小科目氣體一併列入內部化清單,回收系統從成本優化項目轉為供應安全項目,採購優先序因此不同。
Gigaphoton 這一步的實質效果,是把 2022 年的斷供記憶換算成可以攤提的設備與服務科目。氖的地緣變數仍在,計價的位置正在移回廠內。