
百頁50元對6塊5:作業列印的每頁帳,最後記到家長這一端
以街邊影印店與線上平臺對同一疊作業近8倍的價差為座標,拆解講義列印從學校公用經費移轉為家庭支出後的三層每頁成本、耗材定價權從墨水匣轉向墨倉的換手,以及家長以工時換價差的傳導位置。
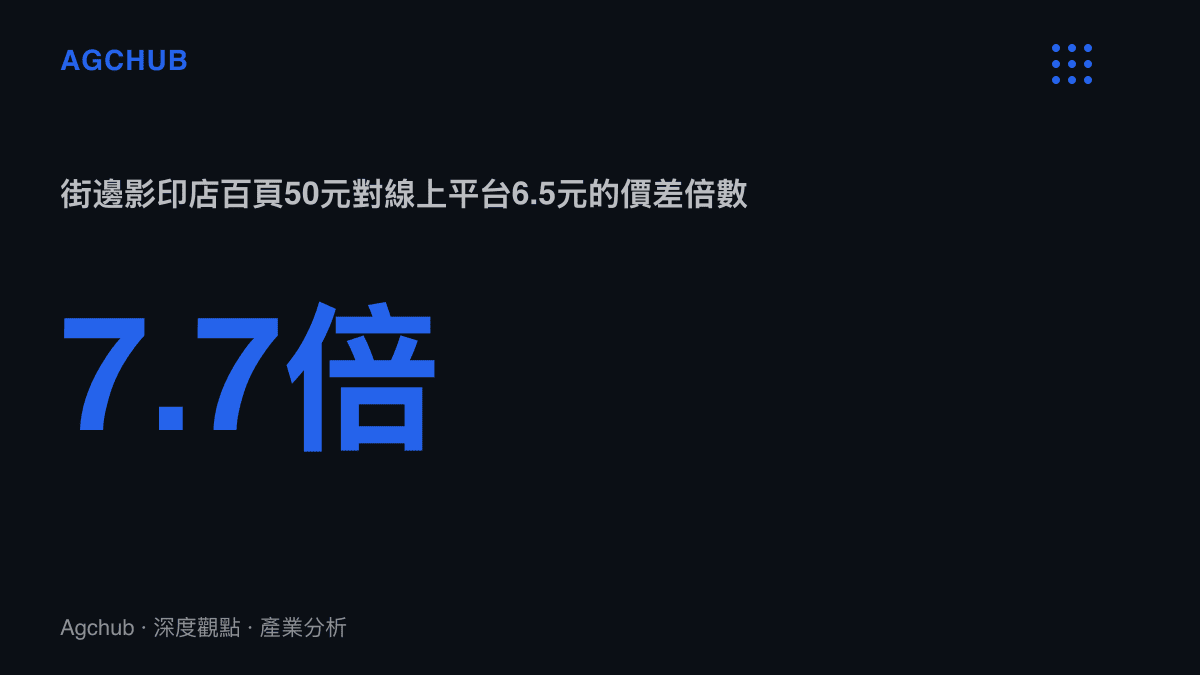
同一份100頁的PDF,放進三種通路,會收到三張差距極大的帳單:街邊影印店報價50元,微信小程式裡的中央印刷廠收6.5元,家裡那臺墨倉印表機印完全本,紙墨合計約5元。7.7倍的價差,落在同一種規格的商品上:黑白、單面、A4講義紙。
這組對比因近日一則熱議話題被攤上桌面。四年級學生每週列印作業三四次,單科一學期的列印費最高達300元;假期上百頁成為常態,有家庭一個暑假為兩個孩子印了400多頁。河南一位家長從孩子一年級起購置印表機,平常每天印三到五張,寒暑假連軸轉,夜裡客廳持續著進紙與出紙的聲音。
按影印店每頁0.5元的牌價回推,300元等於600頁,攤在約20個教學週,每週30頁,與每週三四次、每次七八張的頻率對得上。同一個量換通路,價格立刻分層:600頁走線上平臺約40至90元,視運費門檻而定;走家用墨倉機,紙墨成本30元上下。爭議的核心在量,也在價,兩者相乘之後,帳單落在誰頭上,取決於家長選了哪一層通路。
一筆從公用經費搬走的成本
早年的講義由學校總務處的油印機與速印機產出,蠟紙、滾筒、藍黑墨跡,紙張與印刷都列在學校公用經費的支出科目裡,家長不經手這一環。義務教育免除學雜費之後,講義用紙一直屬於學校端的日常開支。
兩個節點改變了這個結構。2020年春季「停課不停學」,作業與練習卷全面改以電子檔發放,印表機首次成為家庭剛需,電商平臺的入門機型一度缺貨。2021年7月,中辦、國辦印發「雙減」意見,小學三至六年級書面作業平均完成時間壓在60分鐘以內,初中90分鐘。作業總量被管住了,載體卻已定格為PDF:教師在班級羣組發檔,列印這個動作連同費用,移到了家庭端。
換句話說,這本來是一筆教育部門預算科目內的支出,如今變成家庭按科目重複結算的現金流。語文一筆、數學一筆,單科最高300元的帳單,就是這次科目搬移的直接產物。學校省下的印刷費沒有消失,只是換了付款人。
三層通路,三張價目表
街邊影印店的牌價是每頁0.5至1元。紙與碳粉的邊際成本每頁不到0.1元,牌價的大頭是門市租金、人力與設備閒置,櫃檯實質上按次收費的即時取件服務。
線上列印平臺把單價壓到每頁0.065元起,雙面更便宜。中央印刷廠以生產級設備批量處理訂單,靠十幾到三十元的免運門檻聚合件數,物流隔日送達。便宜的前提是時間:印件要排程、要打包、要等配送。
介於兩者之間的是自助列印終端,進駐便利商店與社區藥局,每頁0.2至0.3元,掃碼即印。家用設備則是第四種價目:墨倉印表機的墨水成本每頁約0.01元,紙張每頁0.03至0.05元;入門墨水匣機種的耗材每頁0.3元起,與影印店牌價相當。
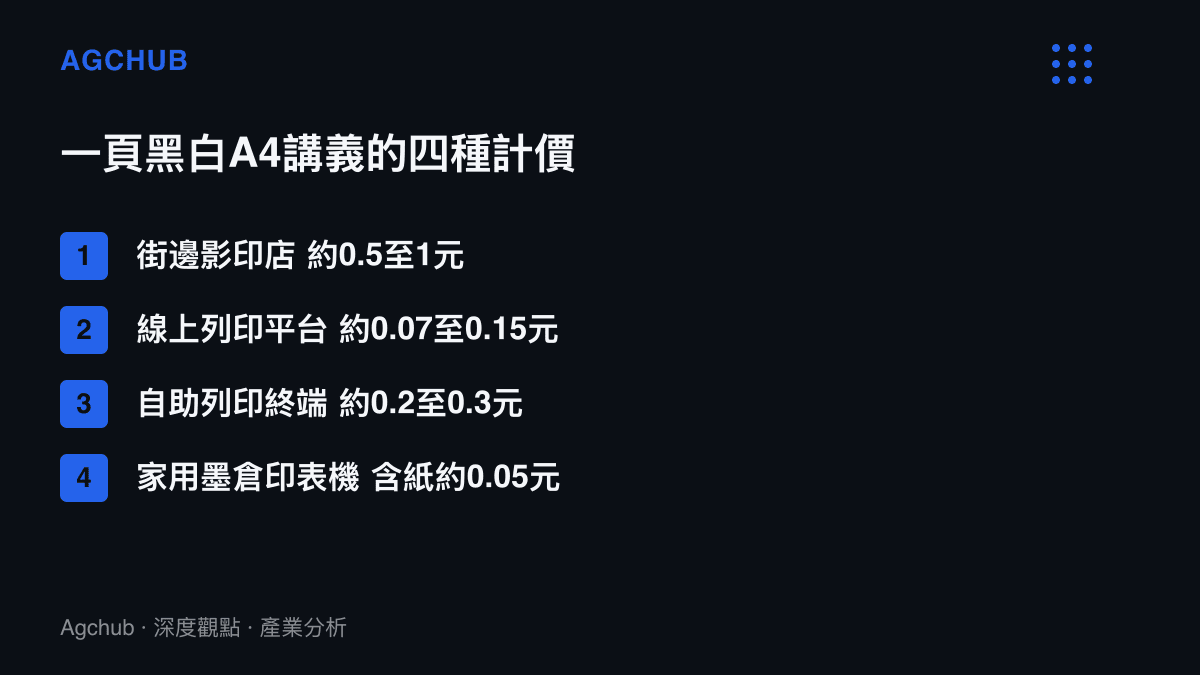
把前述600頁的需求放進這張價目表,差距就顯形了。影印店結帳300元;線上平臺含運約40至90元;家用墨倉機只喫掉約30元的紙墨,外加設備折舊與家長的工時。通路之間每一層的價差,對應的都是一項被轉嫁或被內化的成本:租金、物流時間,或者家庭客廳裡那臺機器的嗡鳴。
影印店的50元,大頭在櫃檯
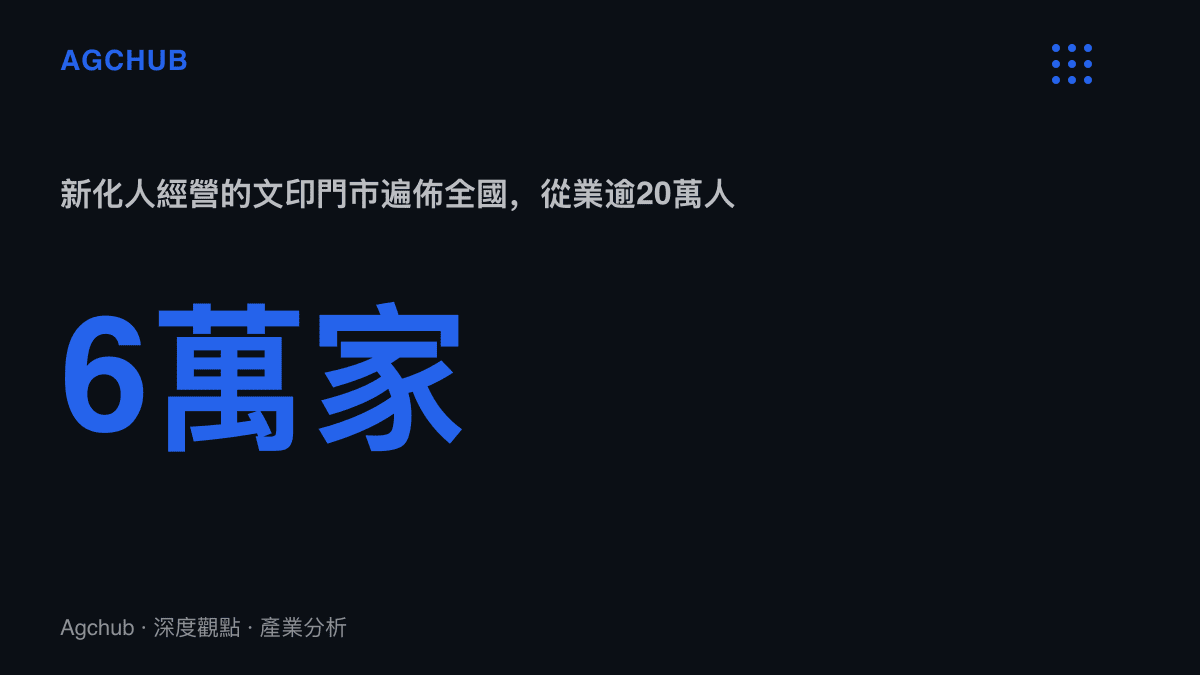
街邊列印服務在中國是一張密度極高的產業網絡。湖南婁底新化縣的從業者,在全國開出超過6萬家文印門市,從業人員20餘萬,市場份額的各種估算口徑落在七成上下。設備翻新、耗材供應、維修與人力培訓構成完整鏈條,多數家長步行可及的那間影印店,多半出自這張網絡。
對單一門市而言,講義列印是引流品,利潤有限。一單5元的作業列印佔用櫃檯人員幾分鐘,在坪效與時薪的帳上幾乎不劃算,0.5元的單價因此帶有最低消費的性質。真正撐起門市毛利的是證件照、標書裝訂、名片與海報。支撐講義牌價的,是即時性:晚間八點羣組裡發布的練習卷,翌晨七點就要繳交,隔日達的物流趕不上,自助終端也還沒鋪進每個社區。這種由取件速度支撐的門市溢價,與烘焙業現烤爐次對冷凍宅配的兩種販售半徑屬於同一套邏輯:販售半徑越短,單價越高。
壓力已經出現在這一層。線上平臺以十分之一的單價吸走可等待的印件,家庭設備則把高頻用戶整批搬走,部分門市開始推會員價或包月方案留住學區客層。講義業務的萎縮不會讓門市消失,只會讓它的收入結構更偏向證件照與商務印刷。
墨水匣與墨倉:家用端的定價權換手
家用設備這一層,過去十年的主線是耗材定價權的轉移。入門噴墨印表機199至499元就能帶回家,機身幾乎貼著成本出售;原廠墨水匣一顆60至80元,以惠普常見的803黑色墨水匣為例,標稱產量約190頁,單頁耗材成本超過0.3元。利潤記在耗材,機器是鉤子。副廠墨水匣與改裝連續供墨的繁榮,是消費端對這個定價結構的回應,代價是噴頭堵塞與保固爭議。
2012年,愛普生把連供原廠化為「墨倉式」,機身售價拉到千元以上,一套墨水標稱可印四千頁上下,官方口徑單頁成本壓到1分錢。兄弟、佳能先後跟進,2023年小米以999元的墨倉印表機入場,把這個品類釘在千元價位帶。設備貴了兩三倍,耗材便宜數十倍,分水嶺在用量。
以單科一學期600頁、全年連寒暑假1200至1500頁的家庭測算:1200元設備按三年攤提,每年折舊400元;全年紙墨約60至75元;每頁全成本落在0.3元附近,用量越大越低,若多孩或多科共用,可壓到0.2元以下。粗略的損益兩平線在每月三五十頁:高於這個量,兩年內買機比按頁付款省;低於這個量,線上平臺的按次計費更劃算。這種設備買斷對按次付費的分水嶺算術,與手機補貼線內外的兩種換機算法是同一類除法,答案都由使用強度決定。
滲透率是這條路徑的底層變數。家用印表機在中國家庭的滲透率長期停留在個位數,歐美市場已在五成以上。作業列印是這個數字最強的推力,2020年停課期間入門機型缺貨已是前例;若單科300元的帳單在每個開學季重演,購置決策的天平會繼續向設備端傾斜。
誰受惠,誰承壓
受惠端有三組。線上列印平臺拿到低價獲客的穩定訂單流;墨倉與鐳射陣營(愛普生、兄弟、佳能、小米,以及鐳射端的奔圖)享受家庭滲透率爬升的設備紅利;紙張與耗材上遊的量隨之擴張。
承壓端同樣清晰。入門墨水匣模式被兩頭擠壓:耗材單價與影印店相當,設備低價優勢又被千元墨倉機覆蓋,這個曾經的市場主力正在失去存在的理由。街邊門市的講義業務量流向線上與家庭,只能向即時性需求與高毛利品項收縮。家長則以工時支付省下的價差:比價、下單、取件、換墨、清卡紙,300元的帳單縮到30元的紙墨,中間的差額有一部分以時間形式結算。
三種情境,一個共同前提
往後推演有三條路。其一,教育部門把書面作業的印製收回學校列支,家庭帳單歸零,成本回到公用經費,部分學校已有在校完成書面練習的作法,但全面回流會讓這筆錢在教育財政端重新顯形。其二,家庭滲透率向兩成推進,列印成本內化為耐用品折舊,通路之爭收斂為設備品牌與耗材生態之爭。其三,現狀延長:責任留在家庭,通路競爭充分,家長兼職採購與物流,同樣的爭議每隔開學季重演一次。
第三種情境目前機率最高,因為它對學校、對通路、對財政都是成本最低的安排,唯一持續付帳的是家庭端。7.7倍的通路價差不會很快收斂,三層定價對應三種時間價值,各有剛性需求墊底;會移動的是家庭的選擇,從按頁付款逐步轉向按臺折舊。帳單上的數字會先變小,然後消失在客廳角落那臺設備的折舊表裡,連同它深夜的運轉聲。