
換機預算被夾住的一年:500元補貼、兩成漲幅與一條六千元線
酷安使用者一句換不起新機的感嘆,本文以每件封頂500元的購新補貼與2025年第四季記憶體合約價季漲兩成為座標,拆解旗艦物料成本上移、六千元補貼線內外兩種算法與換機週期延長的傳導方向。
一則動態與兩組數字
酷安近期一則動態寫得直白:「兄弟們,今年真是換不了一點新機了。」這句話本身沒有數據,卻剛好對得上兩組已經公告在案的數字。
第一組在政策文件裡。2025年1月,手機等數位產品購新補貼細則公布:單件售價6,000元(人民幣,下同)以下的機型,按售價15%補貼,每件上限500元。換算下來,3,000元的中階機實領450元,5,999元的旗艦實領500元,6,001元起分文皆無。補貼金額隨售價遞增,到500元封頂,然後在六千元線上整個歸零。
第二組在合約價報價裡。2025年第四季,記憶體合約價較前一季上漲約兩成,漲勢延續到今年。一組是政策願意付的上限,一組是物料實際漲的幅度,兩者相減的缺口,最後記在定價表上,也記在那句口語裡。
物料帳:從伺服器機房傳到口袋
這波漲價的源頭不在手機端。AI伺服器對高頻寬記憶體與主流DRAM的產能排擠,讓原廠把供給優先留給資料中心,行動端使用的LPDDR與UFS儲存跟著漲。三星、SK海力士、美光三家合計掌握全球DRAM逾九成供給,手機品牌對上遊缺乏議價權,能決定的只剩吸收多少、轉嫁多少。
單機影響可以用物料清單粗估。以16GB+512GB的旗艦配置計,記憶體與儲存合計約佔400至580元;合約價若連續兩季各漲兩成,單機物料成本增加約160至230元。以兩成上下的毛利率與固定費用率估算,要守住獲利結構,終端定價至少需上移200至300元。這與先前拆過的三款旗艦手機的三本過冬帳用的是同一套算式:物料帳先動,定價帳後動,補貼帳卡在中間。
歷史上有現成的對照組。2016至2018年的記憶體超級週期,主流DRAM合約價兩年漲幅超過一倍,小米2016年底調漲紅米售價時,公告理由直接寫上記憶體等零組件成本上漲,各品牌旗艦定價在那兩年集體上移一個臺階。差別在於,那一輪沒有補貼,漲價全額反映在售價;這一輪有補貼,但補貼封頂500元,覆蓋不了旗艦價位帶的漲幅。
六千元線上的兩種算法
門檻設在6,000元,讓今年的定價表長出兩種算法。
線內的機型,補貼等同變相降價。榮耀把搭載11,000mAh電池的超能版壓在4,499元,這套榮耀Magic 9的價格倒掛與換料清單先前算過:最便宜那一檔給的規格最足,扣滿500元補貼,實付3,999元。華為Mate 90入門款定在5,999元,壓線1元,補貼全額入袋;同一系列往上走到12,999元,高階檔位全部落在線外。
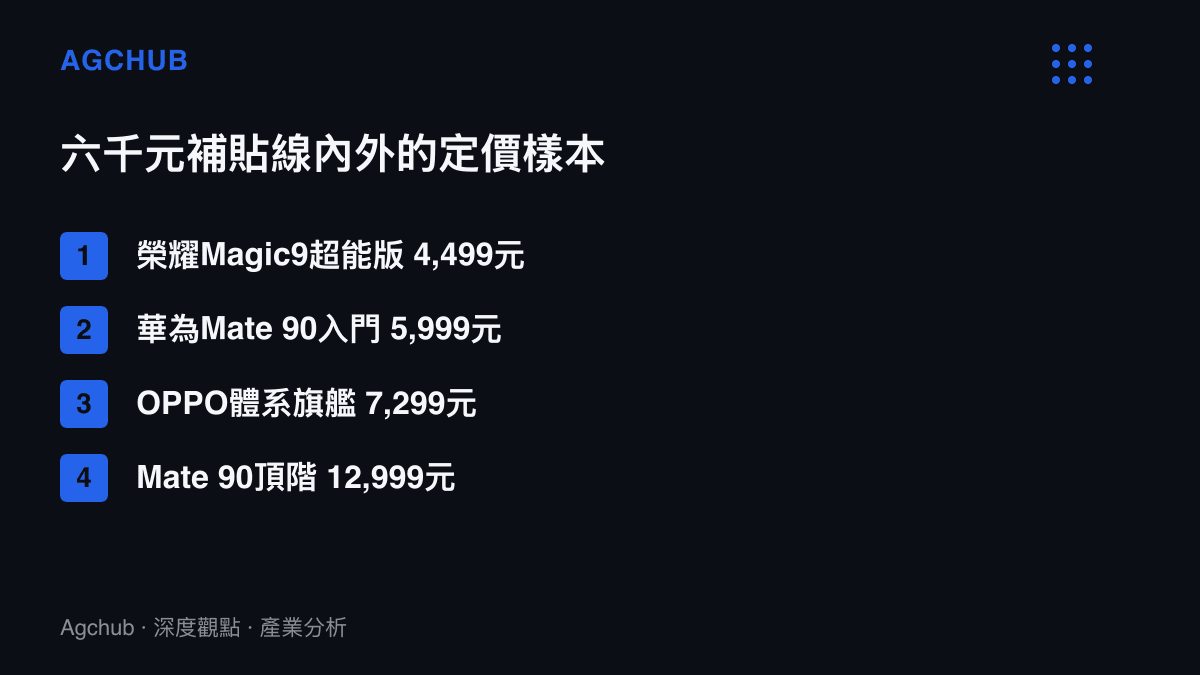
線外的機型回到全額計價。以7,299元入手的OPPO體系旗艦為例,物料上漲的部分由消費者全額吸收,補貼槓桿為零。紅米K系列與小米數字系列之間約2,300元的梯隊間距,則把補貼線夾在中間:低一階領補貼,高一階全付。品牌在定價會議上真正計算的,是5,999與6,299之間那300元。壓線,換500元補貼與實付價優勢;越線,換毛利空間與定位。
消費者看到的則是另一種分層。5,000元以下,補貼佔售價一成上下,等於全年有效的折扣;6,000元以上,換機成本等於漲價全額加分期利息。同一張補貼政策,在兩個價位帶是兩種不同的商品。
需求端:換機週期的粗算
換不起的另一半原因在需求端。以中國智慧型手機年出貨量2.9億支上下、活躍使用者約12億的規模粗估,隱含換機週期已拉長到四年左右;4G換機潮期間,這個數字約在18至24個月。效能過剩、系統支援年限拉長、換一顆電池就能續命,都在把週期往外推。漲價與補貼退坡,只是又加了一碼。
補貼本身的節奏也在攪動週期。2025年上半年,國補集中釋放一批換機需求,部分省份的額度在年中相繼見底,下半年零售動能轉弱。提前換機的人已退出市場,還在觀望的人握著舊機等降價,兩種行為都讓單季數字失真,也讓換不起的感受比統計更強烈。
被推遲的換機沒有消失,它換了一條路徑結算:原廠換電與維修訂單增加,二手機流通加速,分期方案從12期拉長到24期。一支5,999元的手機分24期,月付約250元。這個數字與一句換不起之間的距離,就是今年手機市場最真實的價格彈性。
誰受惠、誰承壓
傳導方向目前清楚。上遊記憶體原廠受惠於伺服器訂單溢價,漲價直接進毛利;維修、換電與二手回收平臺受惠於舊機續用的趨勢;提供免息分期的金融端受惠於預算被拉長的買家。承壓的一側是Android旗艦品牌:吸收成本,毛利率下滑;轉嫁成本,出貨量讓位。兩種選擇都會壓縮行銷與通路預算。線下通路的處境更直接,客單價上移、成交率下滑,而國補適用的機型利潤最薄。
中階價位帶被兩面擠壓。往上,旗艦漲價後的實付價持續逼近;往下,1,500元上下的入門機規格已經夠用。2,500至4,000元這一段的定位壓力最大,它同時要回答兩個問題:為什麼不加錢上旗艦,為什麼不省錢買入門。
後續有兩種走向。品牌若選擇吸收,財報上將看到旗艦毛利率逐季下修,以量補價的空間有限;品牌若繼續轉嫁,均價上移、總量下滑,換機週期再延長,競爭從出貨量轉向存量使用者的服務收入。兩種走向指向同一個結果:那則動態裡的感嘆,會先在毛利率欄位現形,才在出貨統計裡現形。